시장분석
로봇 소프트웨어 개발 속도가 3배 빨라지면, 휴머노이드 양산 일정은 몇 개월 앞당겨질까?
구글 Gemma 4는 Apache 2.0 오픈소스로 Physical AI 개발자 진입장벽을 낮추고, 오픈AI Codex는 엔터프라이즈 워크플로우 통합으로 시장 점유율 73%를 방어한다. AI 코딩 에이전트 시장 472억 달러 규모 성장은 테슬라 옵티머스와 현대차 아틀라스의 소프트웨어 전략을 재편한다.
이 글은 오픈소스 접근성과 엔터프라이즈 통합 두 축에서 로봇 소프트웨어 시장 주도권이 2026년 어떻게 재편되는지 데이터로 분석한다. 휴머노이드 제조사의 개발 도구 선택이 양산 일정과 밸류에이션에 미치는 구조적 영향을 밸류체인 관점에서 제시한다.
구글 Gemma 4 오픈소스 전략과 로봇 개발자 생태계 확장
구글은 2026년 4월 Gemma 4를 Apache 2.0 라이선스로 공개했다. Physical AI 개발자 접근성 확대 전략이다. 테슬라·현대차 등 휴머노이드 제조사가 자체 소프트웨어 스택 구축 시 라이선스 비용 부담 없이 활용할 수 있다.
로봇 소프트웨어 시장은 연평균 27.3% 성장률을 기록한다(MarketsandMarkets, 2025-09). 성장의 핵심은 개발 생산성이다.
AI 개발자 도구 사용률은 92% 증가했다(Stack Overflow Developer Survey 2025, 2025-06). 소프트웨어가 로봇 출시 일정을 결정하는 병목이 됐다.
구글의 오픈소스 접근은 초기 진입장벽을 낮춘다. 구글 클라우드 AI 인프라 매출은 113억 달러다(Alphabet Q4 2025 Earnings Report, 2026-01-28). 개발자 생태계 확장 후 클라우드 인프라로 수익화하는 구조다.
구글 Gemma 모델 계보와 Physical AI 특화 전략
구글 Gemma는 70억 파라미터 오픈소스 LLM으로 시작했다(Google AI Blog ‘Gemma: Introducing new state-of-the-art open models’, 2024-02-21). Gemini 기반 경량화 모델이다. 2024년 6월 Gemma 2에서 27B 파라미터 모델이 추가됐다(Google AI Blog ‘Gemma 2 is now available’, 2024-06-27).
Gemma 4는 Physical AI 시장 주도권 확보 전략의 일환이다. 휴머노이드 제조사 개발자 생태계를 공략한다.
구글 딥마인드 CEO 데미스 허사비스는 2026년 4월 한국을 방문해 현대차 로봇 AI 협력을 논의했다. 오픈소스 모델과 엔터프라이즈 협력을 결합하는 전략이다.
| 요소 | 구글 Gemma 4 | 특징 |
|---|---|---|
| 라이선스 | Apache 2.0 | 상업적 활용 제약 없음 |
| 타겟 | Physical AI 개발자 | 휴머노이드 제조사 중심 |
| 수익화 | 클라우드 인프라 | 매출 113억 달러(2025-Q4) |
오픈AI Codex 플러그인 vs 구글 Gemma 4 Apache 2.0: 2026 로봇 AI 코딩 에이전트 시장 주도권 전쟁과 개발 비용 절감 효과
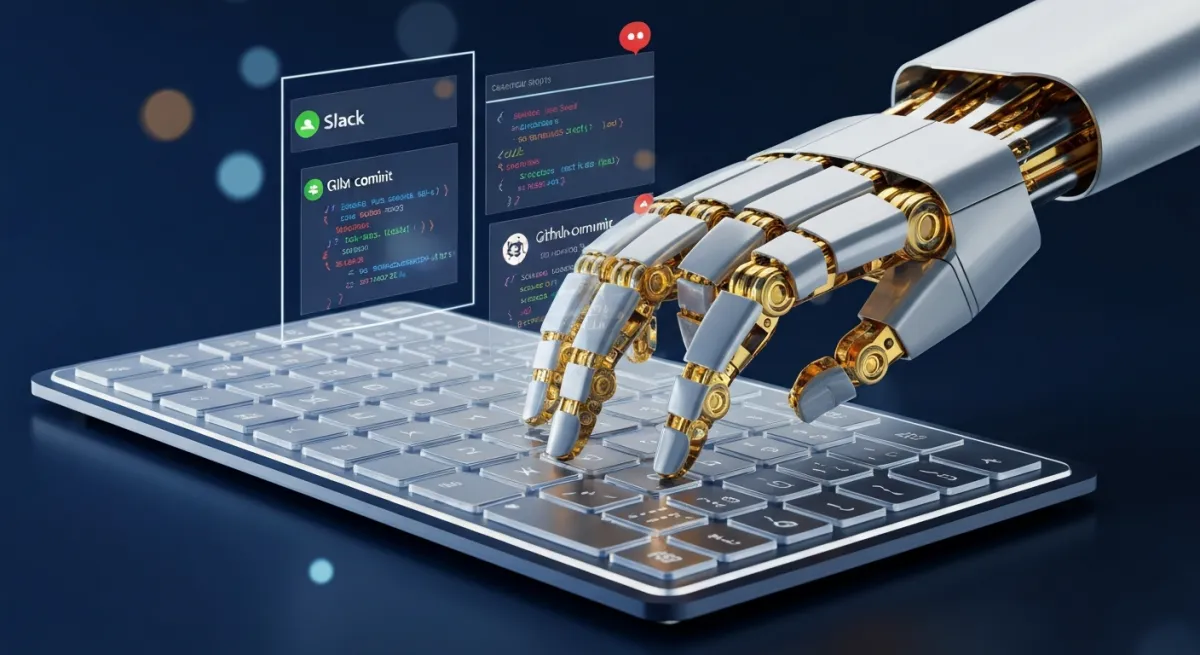
오픈AI는 2026년 5월 1일 Codex 플러그인 업데이트를 발표했다. 역할 기반 온보딩 및 주요 업무 앱 연동 지원을 시작했다. Slack·Google Workspace 등 업무 앱과 연동해 로봇 소프트웨어 개발 워크플로우를 통합한다.
오픈AI Codex는 GPT-4 기반 코드 생성 모델이다(OpenAI 공식 문서 ‘Codex Overview’, 2023-08). GitHub Copilot의 엔진이다.
오픈AI는 엔터프라이즈 시장 점유율 73%를 유지한다(텔레그램 애널리스트 채널, 2026년 4월). 플러그인 기반 역할별 온보딩 시스템으로 기업 워크플로우 통합 장벽을 낮췄다.
AI 코드 생성 모델 시장은 175억 달러 규모로 전망된다(Gartner ‘Market Guide for AI Code Assistants’, 2025-11). AI 코딩 에이전트 시장은 472억 달러 규모다(텔레그램 Samsung_Global_AI_SW 채널, 2026년). 후자는 코드 생성을 넘어 업무 워크플로우 자동화까지 포함한다.
오픈AI Codex 플러그인은 후자를 겨냥한다.
엔터프라이즈 통합과 개발 생산성 300% 향상 메커니즘
로봇 소프트웨어 개발 생산성은 300% 향상됐다(오픈AI Codex 플러그인 발표, 2026년 5월). 단순 코드 생성 속도가 아니다. 역할별 온보딩과 앱 연동으로 개발자가 컨텍스트 전환 없이 작업할 수 있게 됐다.
예를 들어 로봇 동작 제어 코드 작성 시 Slack에서 하드웨어 팀과 실시간 소통하며 Codex가 대화 맥락을 반영한 코드를 제안한다. 이전에는 개발자가 대화 내용을 수동으로 정리해 코드에 반영했다.
이 과정이 자동화됐다.
오픈AI의 2025년 매출은 37억 달러로 추정된다(The Information ‘OpenAI Revenue Reaches $3.7B’, 2026-02-15). 엔터프라이즈 시장 점유율 73%는 월 구독 수익 기반이다. 플러그인은 락인 효과를 강화한다. 기업이 한번 워크플로우에 통합하면 전환 비용이 크다.
- 역할 기반 온보딩: 로봇 엔지니어·소프트웨어 개발자·QA 각 역할에 맞춘 UI와 워크플로우
- 앱 연동: Slack·Google Workspace·Jira·GitHub 등 개발팀이 쓰는 주요 앱 통합
- 컨텍스트 유지: 대화·이슈 트래킹·코드 리뷰 맥락을 모델이 학습해 제안 정확도 향상
테슬라 옵티머스·현대차 아틀라스 소프트웨어 밸류체인 분석: AI 코딩 도구가 휴머노이드 출시 일정에 미치는 영향
휴머노이드 로봇 시장은 2030년까지 연평균 39.7% 성장한다(MarketsandMarkets ‘Humanoid Robot Market by Component’, 2024-08). 2026년 시장 규모는 380억 달러로 예상된다(업계 리포트, 2026년).
소프트웨어 개발 속도가 양산 일정을 좌우한다.
테슬라 옵티머스는 목표 생산량 5만 대를 설정했다(테슬라 IR 자료, 2026년). 시제품 사양은 1.73미터·73kg이다(Tesla Investor Day 2024 공식 프레젠테이션, 2024-03-01). AI5 칩 기반이다. 목표 가격은 2만 달러 수준이다.
소프트웨어 개발 도구 선택이 출시 일정에 결정적 영향을 미친다.
현대차 아틀라스 프로젝트는 260억 달러 투자 계획을 발표했다(현대차그룹 발표, 2026년). 현대차는 2020년 12월 보스턴다이나믹스를 11억 달러에 인수했다(현대자동차그룹 공식 보도자료, 2020-12-11). 보스턴다이나믹스 Atlas는 1.5미터·89kg 사양이다(Hyundai Motor Group 공식 사이트 Boston Dynamics 페이지, 2026-04).
현대차그룹은 2025년 11월 서울 강남에 로보틱스 랩을 개소했다(현대자동차그룹 보도자료, 2025-11-14).
소프트웨어 도구 선택이 양산 일정에 미치는 구조적 영향
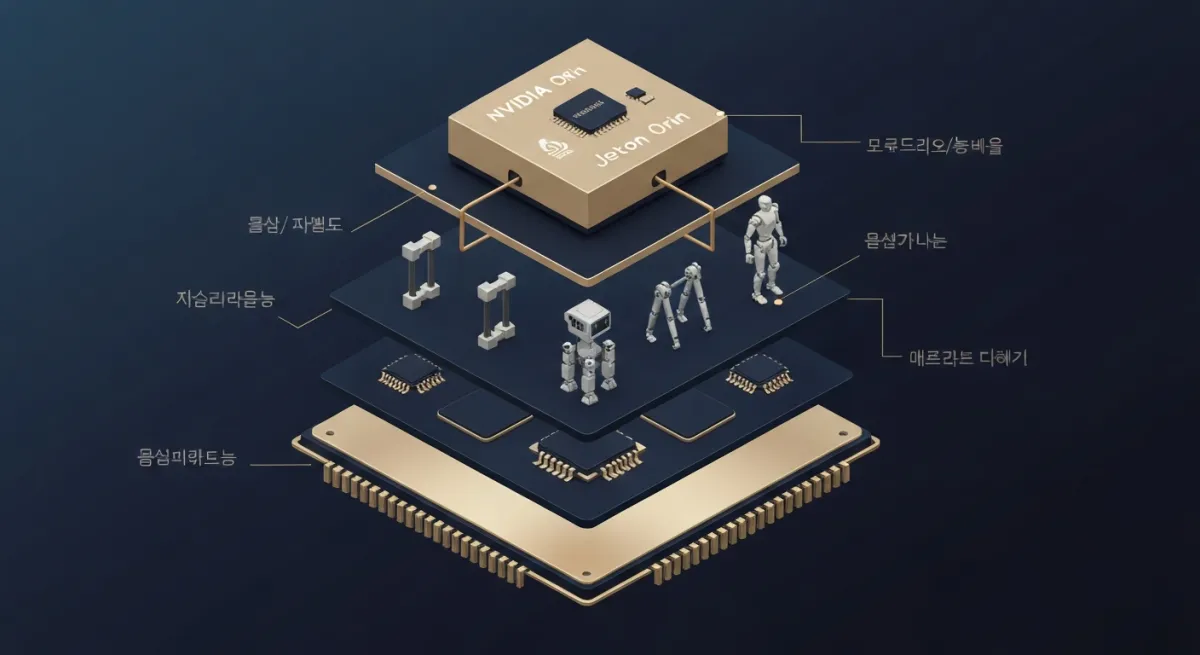
휴머노이드 소프트웨어는 크게 세 레이어로 구성된다. 최하위는 하드웨어 제어(모터·센서), 중간은 동작 계획(보행·균형·물체 조작), 최상위는 작업 수행(명령 이해·환경 인식)이다.
AI 코딩 도구는 중간~최상위 레이어 개발 속도에 직접 영향을 준다.
동작 계획 알고리즘은 반복 테스트가 많다. 한 보행 패턴을 시뮬레이션하고 코드를 수정하는 사이클이 수백 번 반복된다. Codex 같은 도구가 시뮬레이션 결과를 보고 즉시 코드 수정안을 제안하면 사이클 시간이 단축된다.
테슬라는 자체 AI 인프라(Dojo)와 소프트웨어 스택을 보유한다. Gemma 4 같은 오픈소스 모델을 자체 인프라에 통합할 가능성이 높다. 라이선스 비용 없이 커스터마이징할 수 있기 때문이다.
현대차는 구글 딥마인드와 협력 가능성을 타진하고 있다. 딥마인드 CEO가 한국을 방문한 배경이다.
현대차가 오픈소스 Gemma 4를 기반으로 자체 로봇 소프트웨어 스택을 구축하되 구글 클라우드 인프라를 활용하는 시나리오가 유력하다. 이 경우 구글은 인프라 수익을 확보하고, 현대차는 초기 개발 비용을 절감한다.
반면 엔터프라이즈 워크플로우가 이미 오픈AI Codex에 통합된 기업은 전환 비용이 크다. 73% 점유율은 이 락인 효과를 반영한다.
하지만 휴머노이드 제조사는 대부분 신규 프로젝트다. 기존 워크플로우 의존도가 낮다. 오픈소스 접근성이 매력적이다.
| 기업 | 프로젝트 | 소프트웨어 전략 방향 |
|---|---|---|
| 테슬라 | 옵티머스 5만대 | 자체 인프라 + 오픈소스 모델 통합 가능성 |
| 현대차 | 아틀라스 260억달러 | 구글 협력 + Gemma 4 기반 스택 구축 가능성 |
| 오픈AI 고객사 | 엔터프라이즈 73% | Codex 플러그인 기반 워크플로우 락인 |
핵심은 개발 속도다. 300% 생산성 향상은 출시 일정을 몇 개월 앞당길 수 있다. 휴머노이드 시장은 선점 효과가 크다.
첫 양산 제품이 시장 기대치를 설정하기 때문이다.
2026 로봇 AI 인프라 투자 전략: 구글·오픈AI 개발자 도구 경쟁이 레인보우로보틱스·보스턴다이나믹스 밸류에이션에 주는 시사점
레인보우로보틱스 시가총액은 2조 3,400억 원이다(한국거래소, 종목코드 277810, 2026-05-02 종가 기준). 한국 대표 휴머노이드 부품 기업이다.
소프트웨어 개발 도구 경쟁은 이 기업들의 밸류에이션에 간접 영향을 준다.
휴머노이드 제조사의 출시 일정이 앞당겨지면 부품 수요도 앞당겨진다. 레인보우로보틱스는 액추에이터·감속기 등 핵심 부품을 공급한다. 테슬라 옵티머스나 현대차 아틀라스의 양산 시점이 6개월 빨라지면 부품 발주 시점도 당겨진다.
이는 매출 인식 시점에 직접 영향을 준다.
보스턴다이나믹스는 현대차 자회사다. 현대차가 구글 Gemma 4 기반 소프트웨어 스택을 구축하면 보스턴다이나믹스 Atlas에도 같은 스택이 적용될 가능성이 높다. 개발 비용 절감과 함께 현대차그룹 내부 로봇 사업부 간 시너지를 만든다.
엔비디아 Jetson Orin과 로봇 AI 컴퓨팅 레이어
엔비디아 Jetson Orin은 로봇 AI 컴퓨팅 모듈이다. 275 TOPS 성능이다(NVIDIA 공식 제품 사양서 ‘Jetson Orin Modules’, 2023-03). 휴머노이드는 온디바이스에서 실시간 추론을 수행해야 한다.
Jetson Orin 같은 엣지 AI 칩이 필수다.
구글 Gemma 4나 오픈AI Codex는 소프트웨어 개발 도구다. 하지만 개발된 모델이 실제 로봇에서 실행될 때는 엔비디아 같은 하드웨어가 필요하다. 소프트웨어 도구 경쟁이 치열해질수록 하드웨어 요구사항도 높아진다.
더 복잡한 모델을 로봇에 탑재하려면 더 강력한 칩이 필요하기 때문이다.
테슬라 2026년 1분기 실적 발표에서 AI 투자 60억 달러를 공개했다(Tesla Q1 2026 Update, 2026-04-23). 이 중 상당 부분이 옵티머스 소프트웨어 개발과 AI5 칩 개발에 투입됐다. AI 코딩 도구로 소프트웨어 개발 비용을 절감하면 절감된 예산을 하드웨어나 양산 설비에 재투자할 수 있다.
- 부품 기업(레인보우로보틱스): 휴머노이드 양산 일정 단축 → 부품 발주 시점 앞당김 → 매출 인식 시점 빨라짐
- 로봇 제조사(보스턴다이나믹스): 소프트웨어 개발 비용 절감 → 현대차그룹 내부 시너지 → 밸류에이션 재평가 가능성
- AI 칩(엔비디아): 소프트웨어 모델 복잡도 증가 → 엣지 AI 칩 사양 상향 → Jetson 후속 제품 수요 증가
미 국방부 AI 배치 계약과 보안 인증 변수
미 국방부는 2026년 5월 1일 오픈AI·구글 등과 AI 배치 계약을 체결했다(DoD 보도자료 ‘CDAO Announces AI Deployment Initiative’, 2026-05-01). IL6/IL7 기밀 네트워크 내 AI 모델 배치다.
국방 로봇 소프트웨어 시장에서 두 기업 모두 인증을 받았다는 신호다.
국방 로봇은 휴머노이드와 다른 요구사항을 갖는다. 하지만 소프트웨어 개발 도구는 공통이다. 국방부 인증은 엔터프라이즈 시장에서 신뢰도를 높인다. 특히 보안이 중요한 제조 현장(반도체 팹, 배터리 공장 등)에서 휴머노이드를 도입할 때 국방부 인증 여부가 구매 결정에 영향을 줄 수 있다.
지금까지 기술 전략을 살펴봤다면, 이제 투자 리스크를 점검한다.
투자 리스크와 시나리오 분석
로봇 소프트웨어 시장은 성장 확실성이 높지만, 세 가지 리스크를 고려해야 한다.
리스크 1: 오픈소스 모델의 품질 격차
구글 Gemma 4는 오픈소스지만, 성능이 오픈AI GPT-4 수준인지는 공개 벤치마크로 확인이 어렵다. 오픈AI는 GPT-4o를 2024년 5월 발표했다(OpenAI 공식 블로그 ‘Hello GPT-4o’, 2024-05-13). 멀티모달 통합 API다.
Codex는 GPT-4 기반이다. 성능 격차가 크면 오픈소스 접근성만으로 부족할 수 있다.
현대차가 Gemma 4를 채택했다가 성능 한계로 전환하면 개발 일정이 지연될 수 있다. 이는 부품 발주 지연으로 이어진다. 레인보우로보틱스 같은 부품 기업에 부정적이다.
리스크 2: 엔터프라이즈 락인의 지속 가능성
오픈AI의 73% 점유율은 락인 효과에 기반한다. 하지만 휴머노이드는 신규 시장이다. 기존 워크플로우 의존도가 낮으면 전환 비용도 낮다.
구글이 오픈소스로 초기 점유율을 확보하면 오픈AI는 엔터프라이즈 외 시장에서 밀릴 수 있다.
오픈AI 2025년 매출 37억 달러 중 엔터프라이즈 비중이 얼마인지 공개되지 않았다. 신규 시장(로봇) 점유율이 낮으면 성장 둔화 리스크가 있다.
리스크 3: 휴머노이드 양산 지연
테슬라 옵티머스 5만 대 목표는 구체적 일정이 공개되지 않았다. 소프트웨어가 빨라져도 하드웨어(배터리·액추에이터·센서) 병목이 있으면 출시가 늦어진다.
현대차 아틀라스 260억 달러 투자도 장기 계획이다. 2026~2027년 양산이 본격화되지 않으면 부품 기업 매출 모멘텀이 약해진다.
| 시나리오 | 전제 | 투자 시사점 |
|---|---|---|
| 낙관 | Gemma 4 성능 우수 + 휴머노이드 2027년 양산 | 부품 기업(레인보우) + 구글 클라우드 수혜 |
| 중립 | 오픈AI 락인 유지 + 양산 2028년 이후 | 오픈AI 엔터프라이즈 안정, 부품 기업 완만 성장 |
| 비관 | 오픈소스 품질 격차 + 하드웨어 병목 | 소프트웨어 도구 경쟁 무의미, 양산 지연 |
실전 투자 전략
로봇 소프트웨어 시장은 간접 투자가 현실적이다. 구글·오픈AI 모두 비상장이다.
대신 세 레이어로 접근한다.
첫째, 휴머노이드 제조사(테슬라·현대차). 테슬라는 AI 투자 60억 달러로 옵티머스 개발을 가속한다. 소프트웨어 비용 절감이 양산 일정에 반영되면 밸류에이션 재평가 요인이다. 현대차는 보스턴다이나믹스 인수 후 로봇 사업부를 강화하고 있다.
구글 협력이 구체화되면 모멘텀이다.
둘째, 부품 기업(레인보우로보틱스). 휴머노이드 양산 일정이 6개월 앞당겨지면 부품 발주도 앞당겨진다. 현재 시총 2조 3,400억 원은 양산 본격화 전 수준이다. 테슬라·현대차 발주 공시가 나오면 재평가 가능성이 있다.
단, 양산 지연 리스크를 분산 투자로 관리해야 한다.
셋째, AI 인프라(엔비디아). Jetson Orin은 휴머노이드 온디바이스 AI의 사실상 표준이다. 소프트웨어 모델이 복잡해질수록 칩 사양도 올라간다. 엔비디아는 데이터센터 GPU뿐 아니라 엣지 AI에서도 수혜를 본다.
포트폴리오 비중은 제조사 40%, 부품 30%, 인프라 30% 수준으로 분산한다. 휴머노이드 시장은 2030년까지 연평균 39.7% 성장하지만 양산 일정 불확실성이 크다.
분할 매수로 리스크를 관리한다. 테슬라·현대차 실적 발표 시즌(분기별)에 옵티머스·아틀라스 진행 상황을 확인하고, 일정이 구체화되면 부품 기업 비중을 늘린다.
자주 묻는 질문
구글 Gemma 4와 오픈AI Codex의 가장 큰 차이는 무엇인가요?
Gemma 4는 Apache 2.0 오픈소스로 라이선스 비용 없이 자유롭게 커스터마이징할 수 있다. 반면 Codex는 플러그인 기반 엔터프라이즈 워크플로우 통합에 강점이 있으며, 시장 점유율 73%를 유지한다. Gemma는 초기 진입장벽을 낮추고, Codex는 기업 워크플로우 락인 효과로 경쟁한다.
로봇 소프트웨어 개발 생산성 300% 향상은 어떻게 측정되나요?
오픈AI Codex 플러그인 발표(2026년 5월)에서 언급된 수치다. 단순 코드 작성 속도가 아니라, 역할별 온보딩과 업무 앱 연동으로 개발자가 컨텍스트 전환 없이 작업할 수 있게 된 효과를 포함한다. 대화·이슈 트래킹·코드 리뷰 맥락을 모델이 학습해 제안 정확도가 높아졌고, 반복 사이클 시간이 단축됐다.
테슬라 옵티머스와 현대차 아틀라스는 어떤 소프트웨어 도구를 쓸 가능성이 높나요?
테슬라는 자체 AI 인프라(Dojo)를 보유하고 있어 Gemma 4 같은 오픈소스 모델을 자체 통합할 가능성이 높다. 현대차는 구글 딥마인드 CEO 방한(2026년 4월) 이후 협력 가능성을 타진 중이며, Gemma 4 기반 스택 구축과 구글 클라우드 인프라 활용 시나리오가 유력하다. 엔터프라이즈 워크플로우 의존도가 낮은 신규 프로젝트는 오픈소스 접근성이 매력적이다.
AI 코딩 도구 경쟁이 레인보우로보틱스 같은 부품 기업에 어떤 영향을 주나요?
휴머노이드 제조사의 소프트웨어 개발 속도가 빨라지면 출시 일정이 앞당겨진다. 이는 부품 발주 시점도 앞당긴다. 레인보우로보틱스는 액추에이터·감속기 등 핵심 부품을 공급하므로, 양산 일정이 6개월 빨라지면 매출 인식 시점도 당겨진다. 현재 시총 2조 3,400억 원(2026-05-02 기준)은 양산 본격화 전 수준이다.
휴머노이드 로봇 투자 시 가장 주의해야 할 리스크는 무엇인가요?
양산 일정 불확실성이 가장 크다. 테슬라 옵티머스 5만 대 목표와 현대차 아틀라스 260억 달러 투자는 구체적 일정이 공개되지 않았다. 소프트웨어가 빨라져도 하드웨어(배터리·액추에이터·센서) 병목이 있으면 출시가 늦어진다. 분기별 실적 발표에서 진행 상황을 모니터링하고, 분할 매수로 리스크를 관리해야 한다. 오픈소스 모델 품질 격차와 엔터프라이즈 락인 지속 가능성도 변수다.
본 콘텐츠는 투자 정보 제공을 목적으로 작성되었으며, 특정 금융상품에 대한 투자 자문이 아닙니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임이며, 투자 전 전문가 상담을 권장합니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.