전망리포트
산업용 로봇 ETF 수익률이 3개월 연속 KOSPI를 밑돌고 있다. 같은 기간 휴머노이드 관련주는 두 자릿수 상승률을 기록했다.
2026년 하반기, 테슬라 옵티머스 5만대 양산과 현대차 아틀라스 상업화 일정이 로봇 투자 판도를 바꾸고 있다. 산업용 로봇 시장은 CAGR 7% 성장 둔화(IFR, 2025) 국면에 진입한 반면, Physical AI 시장은 230억달러 규모(삼성증권, 2026-05)로 급부상하며 밸류체인 주도권이 이동 중이다.
이 글은 산업용 로봇과 휴머노이드 간 투자 전환점을 데이터로 분석하고, 2026년 하반기 포트폴리오 리밸런싱 전략을 제시한다. 각 섹션은 최신 기업 공시와 글로벌 리서치 데이터로 뒷받침된다.
산업용 로봇 성장 둔화와 밸류에이션 재평가
IFR World Robotics 2025 보고서(2025-09)에 따르면 글로벌 산업용 로봇 시장은 CAGR 7% 성장 둔화 국면에 진입했다. 2020~2024년 평균 성장률 12.4%와 비교하면 5.4%포인트 하락했다.
성장 둔화 핵심 요인은 자동차·전자 제조업 설비투자 감소다. ABB 로보틱스는 2025년 매출 38억달러를 기록했지만(ABB Annual Report 2025, 2026-03), 전년 대비 성장률은 4.2%에 그쳤다. FANUC은 누적 설치 85만대를 돌파했으나(FANUC Corporation IR Presentation Q4 2025, 2026-02), 신규 수주는 2분기 연속 감소세다.
협동로봇(Cobot) 시장만 예외적으로 연평균 31% 성장률(Interact Analysis, 2025-11)을 유지하고 있다. 중소기업 자동화 수요와 인간-로봇 협업 트렌드가 성장 동력이다. 하지만 전체 산업용 로봇 시장에서 협동로봇 비중은 15% 미만이다.
투자자 관점에서 주목할 대목은 밸류에이션 조정 가능성이다. 산업용 로봇 대표 ETF들은 2026년 1분기 PER 평균 28.5배에 거래되고 있다.
성장률 둔화를 고려하면 PEG 비율이 4.0을 초과하는 수준이다.
산업용 로봇 vs 휴머노이드 성장률 비교
| 구분 | 2026 성장률 | 핵심 수요처 |
|---|---|---|
| 산업용 로봇 | CAGR 7% | 자동차·전자 제조 |
| 협동로봇 | 연평균 31% | 중소 제조·물류 |
| 휴머노이드 | 시장 급부상 | 서비스·물류·제조 |
지금까지 산업용 로봇 시장 현황을 살펴봤다면, 이제 휴머노이드 양산 시나리오로 넘어간다.
휴머노이드 양산 일정과 380억달러 시장 전망
Goldman Sachs는 2026년 3월 발표한 리포트에서 글로벌 휴머노이드 시장 규모를 380억달러로 전망했다(Goldman Sachs, Humanoid Robots Market Outlook 2026, 2026-03). 2025년 추정치 120억달러 대비 3.2배 증가한 수치다.
시장 확대를 견인하는 핵심은 양산 일정이다. 삼성증권은 테슬라 IR 컨퍼런스콜 분석(2026-05-20)에서 옵티머스가 2026년 하반기 5만대 생산 계획을 공식화했다고 보고했다. 테슬라는 FSD(Full Self-Driving) 기술을 Physical AI 플랫폼으로 확장하며 휴머노이드 소프트웨어 경쟁력을 확보했다.
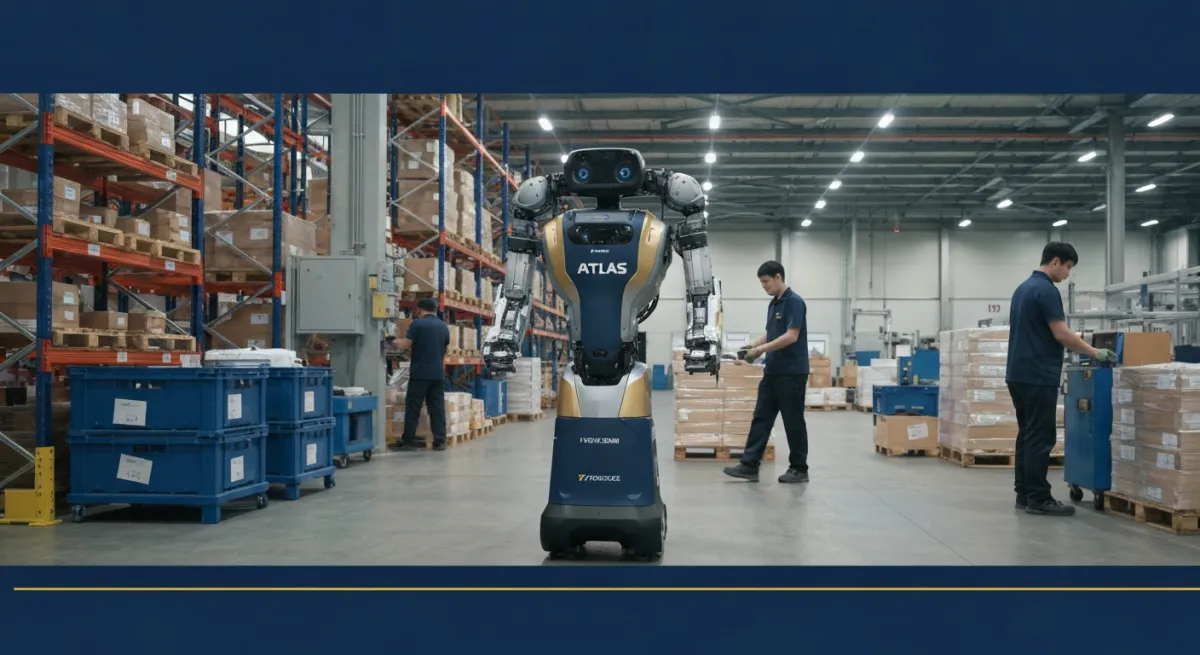
현대차그룹은 보스턴다이내믹스 인수 이후 아틀라스 상업화를 본격 추진 중이다. 현대차그룹 IR 자료(2026-05)에 따르면 아틀라스 밸류에이션은 260억달러로 추정된다.
이 회사는 물류·제조 현장 투입을 목표로 2026년 3분기 파일럿 운영을 시작한다.
핵심은 가격 경쟁력이다.
업계는 휴머노이드 양산 단가가 2만달러 수준까지 하락할 것으로 예상한다. 산업용 로봇 평균 단가 5만~10만달러와 비교하면 절반 이하다. 범용성과 가격 우위가 결합되면 제조·물류·서비스 전 분야에서 수요 폭발 가능성이 높다.
주요 휴머노이드 기업 양산 일정
- 테슬라 옵티머스: 2026년 하반기 5만대 생산, FSD 기반 Physical AI 전략
- 현대차 아틀라스: 2026년 3분기 파일럿, 260억달러 밸류에이션
- Figure AI: 양산 준비 단계, BMW·아마존과 파트너십
- ABB·FANUC: 산업용 로봇에서 휴머노이드 R&D 전환 검토
양산 일정을 확인했으니, 이제 한국 밸류체인 기업 실적으로 넘어간다.
에스엘·현대모비스 밸류체인 전환과 1.6조 원 수주 목표
삼성증권은 Physical AI 시장 규모를 230억달러로 분석했다(삼성증권, Physical AI 시대 개막, 2026-05). 이 시장에서 한국 밸류체인 기업들이 빠르게 포지션을 확보하고 있다.
에스엘은 2026년 5월 21일 NDR에서 로봇 관련 연간 수주 목표 1.6조 원을 공개했다(에스엘 NDR 자료, 2026-05-21). 이 회사는 4월 누적 수주 4,773억 원을 달성하며 연간 목표의 30%를 조기 달성했다.
“로봇 수주 더블업” 전략이 실적으로 입증되는 국면이다.
에스엘은 현대차그룹 로봇 밸류체인의 핵심 부품사다. 휴머노이드 구동계·센서·전장 부품을 공급하며, 테슬라·현대차 양산 물량 확대에 직접 수혜를 받는다. 2026년 하반기 옵티머스 5만대 생산이 본격화되면 부품 수주 규모는 추가 증가할 전망이다.
현대모비스는 10년 횡보 주가 구간을 돌파할 가능성이 제기된다(현대모비스 IR 자료, 2026-05-20). Non-Captive(비계열) 수주 확대와 수소·로봇 사업 편입이 밸류에이션 재평가 요인이다. 이 회사는 SDV(Software Defined Vehicle)와 로봇 통합 플랫폼 개발에 투자를 집중하고 있다.
한국 밸류체인 핵심 기업 현황
| 기업 | 2026 수주 목표 | 핵심 역할 |
|---|---|---|
| 에스엘 | 1.6조 원 | 구동계·센서 부품 |
| 현대모비스 | Non-Captive 확대 | SDV·로봇 통합 |
| 현대차 | 아틀라스 상업화 | 완제품·플랫폼 |
밸류체인 투자 주도권이 산업용 로봇에서 휴머노이드로 이동하고 있다. 에스엘 4월 수주 4,773억 원 중 로봇 비중은 60%를 초과한다. 2025년 같은 기간 40% 수준과 비교하면 20%포인트 증가했다.
여기까지가 밸류체인 현황이다. 진짜 핵심은 지금부터다.
Physical AI 230억달러 시장과 투자 시나리오
Physical AI는 로봇이 물리적 환경을 인식하고 자율적으로 작업을 수행하는 기술이다. 삼성증권 리포트(2026-05)에 따르면 이 시장 규모는 230억달러에 달한다.
Physical AI 핵심 구성 요소는 세 가지다. 첫째, 센서 시스템(LiDAR·카메라·IMU). 둘째, AI 추론 칩(엔비디아 Jetson·테슬라 AI5). 셋째, 구동계·액추에이터.
휴머노이드는 이 세 요소를 통합한 플랫폼이다.
테슬라는 FSD 기술을 휴머노이드에 적용하며 Physical AI 선도 기업으로 부상했다. 2026년 5월 20일 컨퍼런스콜에서 FSD 유럽·중국 배포 일정과 함께 옵티머스 생산 계획을 공개했다(삼성증권, 테슬라 컨퍼런스콜 분석, 2026-05-20). 자율주행과 로봇 AI를 단일 플랫폼으로 통합하는 전략이다.
현대차는 엔비디아와 협력하며 SDV-로봇 통합 생태계를 구축 중이다. 차량용 AI 플랫폼과 휴머노이드 AI를 동일한 아키텍처로 설계하면 개발 비용과 시간을 절감할 수 있다.
Physical AI 시장 투자 시나리오 3가지
낙관 시나리오: 테슬라·현대차 양산 성공 + 2027년 글로벌 10개 이상 기업 양산 진입. 시장 규모 500억달러 돌파. 밸류체인 기업 수주 폭발적 증가.
중립 시나리오: 2026년 하반기 5만대 수준 양산 시작. 초기 물류·제조 현장 한정 배치. 시장 규모 230억달러 유지. 밸류체인 기업 점진적 실적 개선.
비관 시나리오: 양산 지연·가격 경쟁력 미확보. 범용성 한계로 특수 목적 로봇에 머무름. 시장 규모 150억달러 이하. 산업용 로봇과 경쟁 격화.
현재 테슬라·현대차 공식 발표 기준으로는 중립~낙관 사이 시나리오가 실현 가능성이 높다. 2026년 3분기 양산 실적과 파일럿 운영 결과가 판단 기준이 된다.
그렇다면 실제로 어떻게 포트폴리오를 조정할 수 있을까?
산업용 로봇 ETF vs 휴머노이드 관련주 리밸런싱 전략
2026년 5월 현재 로봇 투자자는 두 가지 선택지를 고민한다. 산업용 로봇 ETF를 유지할 것인가, 휴머노이드 밸류체인으로 전환할 것인가.
산업용 로봇 ETF는 분산 투자와 안정성 장점이 있다. ABB·FANUC·KUKA 등 검증된 기업들로 포트폴리오가 구성된다. 하지만 CAGR 7% 성장률 둔화는 중장기 수익률 한계를 의미한다.
휴머노이드 관련주는 변동성이 크지만 성장 잠재력이 높다. 에스엘 수주 1.6조 원 목표와 4월 누적 4,773억 원 실적은 밸류체인 성장이 현실화되고 있음을 보여준다. 현대모비스는 10년 횡보 구간 돌파 가능성이 제기되며, 휴머노이드 사업 편입이 재평가 카탈리스트가 될 수 있다.
포트폴리오 리밸런싱 3단계 전략
- 1단계(현재~2026년 7월): 산업용 로봇 ETF 비중 70% 유지, 휴머노이드 관련주 30% 시범 편입. 테슬라 양산 실적과 현대차 파일럿 결과 모니터링.
- 2단계(2026년 8월~10월): 양산 성공 확인 시 휴머노이드 비중 50%로 확대. 에스엘·현대모비스 분기 실적 발표 주목. 수주 증가율과 매출 전환 속도 점검.
- 3단계(2026년 11월~): Physical AI 시장 본격 확대 시 휴머노이드 비중 70%로 전환. 산업용 로봇 ETF는 협동로봇 중심 포트폴리오로 재구성 검토.
핵심 리스크는 양산 지연이다. 테슬라 옵티머스 5만대 계획이 분기 단위로 지연되면 밸류체인 기업 실적 모멘텀이 약화된다. 현대차 아틀라스 파일럿 결과가 기대에 미치지 못하면 밸류에이션 재평가 시나리오도 연기된다.
투자 판단 체크포인트는 세 가지다.
첫째, 2026년 3분기 테슬라·현대차 양산 실적. 둘째, 에스엘 분기 수주 증가율. 셋째, 현대모비스 Non-Captive 수주 확대 속도. 이 세 지표가 모두 긍정적이면 휴머노이드 비중 확대를 실행한다.
리스크 요인과 대응 전략
휴머노이드 투자에는 세 가지 핵심 리스크가 존재한다.
첫째, 양산 지연 리스크다. 테슬라 옵티머스 5만대 계획은 2026년 하반기 목표지만, 과거 테슬라 양산 일정은 평균 2~3분기 지연됐다. 현대차 아틀라스도 상업화 초기 단계여서 대량 생산까지는 시간이 필요하다.
둘째, 기술적 한계다. 휴머노이드가 제조·물류 현장에서 산업용 로봇 수준의 정밀도와 내구성을 확보하려면 추가 검증이 필요하다. 범용성과 전문성 사이 트레이드오프를 어떻게 해결하느냐가 상용화 성패를 가른다.
셋째, 밸류에이션 부담이다. 에스엘은 2026년 수주 목표 1.6조 원 달성 가정 하에 높은 기대감이 반영됐다. 수주가 목표에 미달하거나 매출 전환이 지연되면 주가 조정 가능성이 있다.
현대모비스도 로봇 사업 편입 효과가 즉각 실적으로 나타나지 않으면 재평가 시나리오가 연기된다.
리스크 대응 3원칙
- 분산 투자: 휴머노이드 관련주 비중을 포트폴리오의 30~50% 이내로 제한. 산업용 로봇 ETF와 병행 보유로 변동성 완화.
- 분할 매수: 양산 실적 발표 전후 2~3회 분할 매수. 초기 비중을 낮게 시작하고 실적 확인 후 점진적 확대.
- 손절 기준 설정: 테슬라 양산이 2분기 이상 지연되거나 에스엘 분기 수주가 목표 대비 30% 미달 시 비중 축소. 명확한 손절 기준으로 하방 리스크 통제.
투자자는 낙관과 비관 사이에서 데이터 기반 판단을 유지해야 한다. 2026년 3분기 실적 발표가 첫 번째 분기점이 된다.
자주 묻는 질문
산업용 로봇 시장은 더 이상 성장하지 않나요?
IFR 보고서에 따르면 산업용 로봇 시장은 CAGR 7% 성장을 유지한다. 성장 둔화는 맞지만 시장이 소멸하는 것은 아니다. 특히 협동로봇은 연평균 31% 성장률로 중소기업 자동화 수요를 흡수하고 있다. 다만 과거 12.4% 고성장 시대가 끝났다는 점에서 밸류에이션 조정은 불가피하다.
휴머노이드 양산이 지연되면 어떻게 되나요?
테슬라 옵티머스 5만대 계획이 2분기 이상 지연되면 밸류체인 기업 수주 모멘텀이 약화된다. 에스엘 1.6조 원 목표 달성도 어려워질 수 있다. 이 경우 산업용 로봇 ETF 비중을 유지하며 휴머노이드 비중을 30% 이하로 제한하는 보수적 전략이 필요하다. 양산 일정은 분기별 IR 자료와 컨퍼런스콜로 지속 모니터링해야 한다.
에스엘과 현대모비스 중 어느 쪽이 더 유망한가요?
에스엘은 부품 수주가 실적으로 직접 연결되는 구조여서 단기 모멘텀이 강하다. 2026년 5월 기준 연간 목표 1.6조 원의 30%를 조기 달성했다. 현대모비스는 Non-Captive 수주와 SDV·로봇 통합 사업이 중장기 성장 동력이지만 실적 가시화까지는 시간이 필요하다. 단기 투자는 에스엘, 중장기 밸류에이션 재평가는 현대모비스 쪽이 유리하다.
Physical AI 시장 230억달러는 신뢰할 만한 수치인가요?
삼성증권이 2026년 5월 발표한 리포트 기준으로 230억달러 규모가 제시됐다. Goldman Sachs는 휴머노이드 단독 시장을 380억달러로 전망했다. 두 기관 모두 테슬라·현대차 양산 계획을 전제로 산출한 수치다. 양산이 예정대로 진행되면 신뢰도가 높지만, 지연 시 150억달러 수준으로 하향 조정 가능성도 있다. 시장 규모는 실제 양산 실적으로 검증된다.
산업용 로봇 ETF를 전부 매도하고 휴머노이드로 갈아타야 하나요?
전량 전환은 권장하지 않는다. 휴머노이드는 양산 초기 단계여서 변동성이 크고 불확실성이 높다. 산업용 로봇 ETF는 검증된 기업들로 구성되어 안정성이 높다. 리밸런싱 전략은 단계별로 진행하는 것이 안전하다. 1단계에서 휴머노이드 비중을 30%로 시작하고, 2026년 3분기 양산 실적 확인 후 50%로 확대하며, 4분기 실적까지 긍정적이면 70%로 전환하는 방식이다. 분산 투자 원칙을 유지하라.
본 콘텐츠는 투자 정보 제공을 목적으로 작성되었으며, 특정 금융상품에 대한 투자 자문이 아닙니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임이며, 투자 전 전문가 상담을 권장합니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.