애널리스트 인사이트
2026년 우주발사체 시장은 재사용 로켓 경쟁의 새로운 국면에 진입했습니다. SpaceX Starship V3는 3월 Flight 12에서 Raptor V3 엔진(추력 280tf)을 최초 탑재하며 LEO 200-250톤 페이로드 실증에 나섭니다. Rocket Lab Neutron은 탱크 파열 사고로 첫 발사가 2026년 4분기로 연기됐지만, LEO 13,000kg 운송 능력으로 중형 페이로드 시장 공략에 집중합니다. 1981년 kg당 85,216달러였던 발사비용은 2020년 951달러로 98.9% 절감됐습니다. 이 격차를 더욱 벌릴 기술적 격돌이 시작됐습니다.
2026년 재사용 로켓 시장 판도 변화: Starship V3와 Neutron의 정면 대결
글로벌 우주발사체 시장은 2022년 4,965.95백만 달러에서 2028년 8,514.78백만 달러로 성장할 전망입니다. CAGR 9.1%의 견고한 성장세입니다. 이 성장을 이끄는 핵심 동력은 재사용 기술입니다.
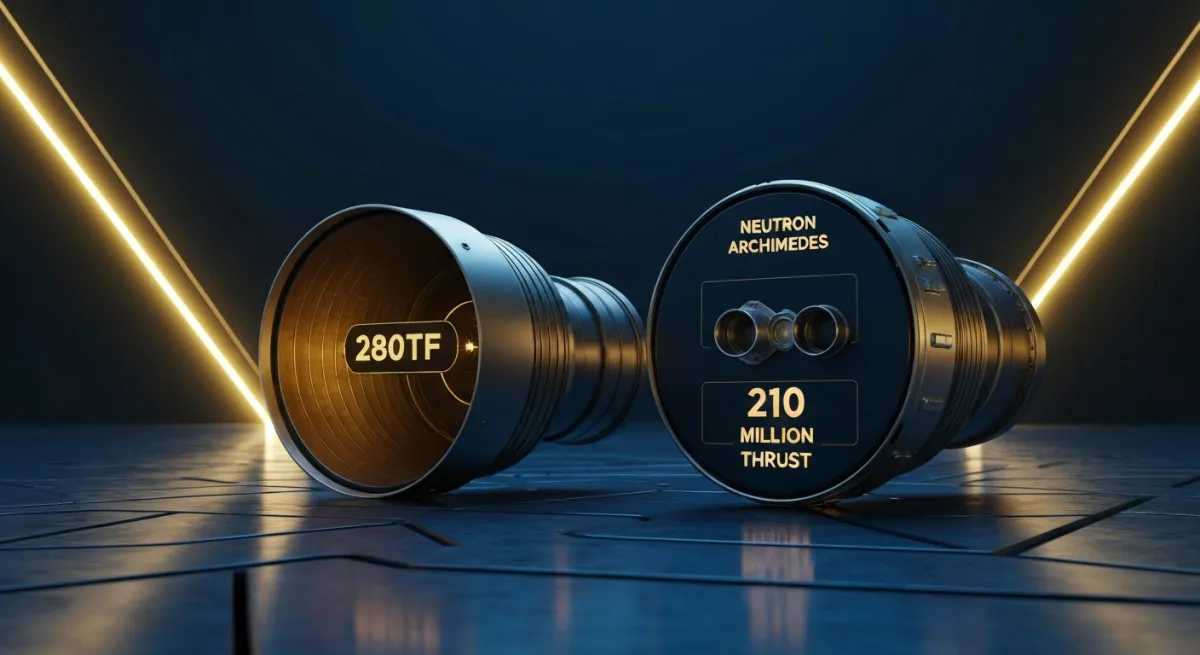
SpaceX는 2026년 3월 중순 Starship V3 Flight 12 발사를 예고했습니다. 기존 Raptor V2 대비 추력이 2배 향상된 Raptor V3 엔진을 탑재합니다. 엔진 단위 추력 280tf, 비추력 350초, 무게 1,525kg 스펙입니다. Starship V3는 완전 재사용 시 LEO 100-150톤, 일회용 모드에서는 200-250톤 페이로드를 목표로 합니다.
Rocket Lab은 Neutron 1단 탱크 수압 테스트 중 제조 결함을 발견했습니다. 2026년 1월 사고 이후 첫 발사 일정을 4분기로 조정했습니다. Neutron은 Archimedes 엔진 9기로 총 추력 210만 파운드를 냅니다. LEO 페이로드는 해상 착륙 시 13,000kg, 발사장 귀환 시 8,500kg입니다. 편도 발사당 약 5천만 달러 이하 비용을 목표합니다.
시장 세분화: 초대형 vs 중형 페이로드
두 로켓은 서로 다른 시장을 겨냥합니다. Starship V3는 Starlink 대량 배치, NASA Artemis 달 착륙선(계약 총 40.5억 달러), Mars 화물 수송 등 초대형 임무에 집중합니다. Neutron은 상업 위성 발사, 정부 계약, 우주정거장 보급 등 중형 페이로드 시장을 공략합니다.
Euroconsult 2024년 시장 보고서에 따르면 2025년 글로벌 위성 발사 수요는 2,500기 이상입니다. Starlink, OneWeb, Amazon Kuiper 등 메가 컨스텔레이션 구축 경쟁이 수요를 견인합니다. Neutron의 13,000kg 페이로드 용량은 통신위성 50-60기를 한 번에 배치하는 rideshare 임무에 적합합니다.
기술 개발 로드맵 격차
SpaceX는 2024년까지 Falcon 9 단일 부스터로 최대 23회 재사용 기록을 달성했습니다. Starship은 2026년 2월 중순 Flight 11에서 상단부 궤도 재진입 시험을 완료했습니다. 누적 개발 비용은 약 30억 달러 이상으로 추정됩니다. NASA와의 HLS 계약 자금도 개발에 투입됐습니다.
Rocket Lab은 2025년 11월 버지니아주 월롭스에 Neutron 생산 시설을 완공했습니다. 2024년 연간 매출 약 3.6억 달러, 2025년 가이던스는 5-5.5억 달러입니다. Electron 소형 로켓으로 축적한 재사용 기술을 Neutron에 적용하는 전략입니다. 시가총액은 2026년 2월 기준 110-130억 달러 범위입니다.
Starship V3 vs Neutron 성능 스펙 총정리: 추력·페이로드·비용 3대 지표 비교
| 비교 항목 | Starship V3 | Neutron |
|---|---|---|
| 엔진 | Raptor V3 (33기 추정) | Archimedes (9기) |
| 엔진 단위 추력 | 280tf (비추력 350초) | 약 23만 파운드 (총 210만 파운드) |
| LEO 페이로드 (재사용) | 100-150톤 (완전 재사용) | 13,000kg (해상 착륙) |
| LEO 페이로드 (최대) | 200-250톤 (일회용) | 8,500kg (발사장 귀환) |
| 발사 비용 목표 | 명시 없음 (장기적으로 kg당 10달러 이하 목표) | 편도 약 5천만 달러 이하 |
| 첫 발사 일정 | 2026년 3월 Flight 12 (Raptor V3 탑재) | 2026년 4분기 |
| 재사용 방식 | 1단 + 상단 모두 재사용 | 1단 재사용 (해상 또는 발사장) |
| 개발 비용 | 누적 약 30억 달러 이상 | 명시 없음 (Rocket Lab 연간 매출 대비 추정) |
Starship V3는 페이로드 용량에서 압도적입니다. 완전 재사용 시 100-150톤은 Neutron의 약 10배 수준입니다. 하지만 Neutron은 중형 페이로드 시장에서 가격 경쟁력을 확보합니다. 편도 5천만 달러 목표는 kg당 약 3,850-5,880달러 수준입니다. Falcon 9의 2020년 kg당 951달러와 비교하면 여전히 높지만, 기존 중형 발사체 대비 큰 폭으로 낮습니다.
엔진 기술 격차 분석
Raptor V3는 메탄-산소 full-flow staged combustion 사이클입니다. 엔진 무게 1,525kg으로 추력 대비 무게 비율이 우수합니다. 비추력 350초는 화학 로켓 엔진의 이론적 한계에 근접한 수치입니다. 33기 엔진 클러스터링은 단일 엔진 고장 시에도 임무 수행이 가능한 redundancy를 제공합니다.
Archimedes 엔진은 메탄-산소 연료를 사용하며 9기 구성입니다. 총 추력 210만 파운드는 약 953톤입니다. 엔진 수를 줄여 제조 복잡도와 비용을 낮추는 전략입니다. Rocket Lab은 Electron에서 Rutherford 전기펌프 엔진 경험을 축적했지만, Neutron 스케일에서는 전통적 터보펌프 방식을 선택했습니다.
재사용 메커니즘 차이
Starship은 1단(Super Heavy Booster)과 상단(Starship) 모두 재사용합니다. 1단은 발사장으로 귀환해 메카질라(Mechazilla) 타워가 공중에서 포획합니다. 상단은 궤도 임무 후 대기권 재진입, 착륙합니다. SpaceX는 2026년 2월 Flight 11에서 상단부 궤도 재진입 시험을 완료했습니다.
Neutron은 1단만 재사용합니다. 해상 플랫폼 착륙 또는 발사장 귀환 중 선택할 수 있습니다. 해상 착륙은 연료 소모가 적어 페이로드 용량이 13,000kg으로 증가합니다. 발사장 귀환은 회수 시간과 비용을 절감하지만 페이로드가 8,500kg으로 감소합니다. 상단은 일회용입니다.
재사용 로켓의 경제학: 발사비용 98.9% 절감이 만드는 우주산업 혁명
1981년 우주왕복선 시대 발사비용은 kg당 85,216달러였습니다. 2020년 Falcon 9 재사용 로켓은 이를 951달러로 낮췄습니다. 40년간 98.9% 절감입니다. 이 비용 혁명은 우주산업 전체를 재편합니다.
발사비용 절감의 3단계 메커니즘
재사용 로켓의 경제성은 세 가지 요소로 결정됩니다. 첫째, 하드웨어 재사용률입니다. Falcon 9은 1단 부스터를 최대 23회 재사용했습니다. 부스터 제조비가 발사체 총비용의 60-70%를 차지하므로, 재사용 횟수가 증가할수록 발사당 감가상각비가 급감합니다.
둘째, 회수 및 정비 비용입니다. Falcon 9은 발사 후 8-9분 만에 부스터를 회수합니다. 해상 플랫폼 또는 육상 착륙장에서 크레인으로 회수 후 공장으로 이송합니다. 엔진 점검, 연료 탱크 검사, 전자장비 교체 등 정비에 약 2-4주 소요됩니다. 정비비는 신규 제작비의 10-20% 수준으로 추정됩니다.
셋째, 발사 주기(turnaround time)입니다. SpaceX는 동일 부스터로 최단 21일 만에 재발사한 기록이 있습니다. 빠른 발사 주기는 고정비(인건비, 시설 유지비)를 더 많은 발사에 분산시켜 발사당 비용을 낮춥니다. Starship은 장기적으로 24시간 이내 재발사를 목표로 합니다.
시장 세분화 가속화
발사비용 하락은 시장을 세분화합니다. 2025년 위성 발사 수요 2,500기 이상 중 상당수는 소형 위성(100kg 미만)입니다. 이들은 rideshare(상승) 발사로 비용을 절감합니다. Starship의 200톤 페이로드는 소형 위성 수천 기를 한 번에 배치할 수 있습니다.
중형 페이로드 시장에서는 Neutron이 경쟁력을 확보합니다. 통신위성(4-6톤급), 지구관측위성(1-2톤급), 정부 정찰위성 등은 전용 발사 또는 소규모 rideshare를 선호합니다. Neutron의 13,000kg 용량과 5천만 달러 비용은 이 구간에 최적화됩니다.
리스크 시나리오: 재사용 한계 검증
재사용 횟수에는 물리적 한계가 있습니다. 엔진 터빈 블레이드, 열 차폐 타일, 연료 탱크 용접부 등은 반복 사용 시 피로 누적됩니다. Falcon 9의 23회 재사용은 광범위한 정비를 동반했습니다. Starship과 Neutron이 목표한 재사용 횟수(Starship 100회 이상, Neutron 수십 회)를 실제로 달성하는지는 향후 5-10년간 검증이 필요합니다.
낙관 시나리오는 Starship이 100회 재사용을 달성해 kg당 발사비용을 10달러 이하로 낮추는 경우입니다. 이때 우주 태양광 발전, 궤도 제조, Mars 식민지 등 현재 비경제적인 프로젝트가 현실화됩니다. 중립 시나리오는 Starship 20-30회, Neutron 10-15회 재사용으로 현재 Falcon 9 수준 경제성을 유지하는 경우입니다. 비관 시나리오는 재사용 정비비가 예상보다 높아 신규 제작 대비 경제성이 50% 미만으로 떨어지는 경우입니다.
ARKX vs UFO ETF 투자 전략: 2026년 우주 ETF 수익률 38.3% 차이 분석
UFO ETF는 2026년 초 기준 3개월 수익률 38.3%, 1년 수익률 74.8%를 기록했습니다. ARKX ETF는 YTD 수익률 3.59%, UFO는 4.32%입니다. 두 ETF의 수익률 격차는 구성종목과 섹터 배분 차이에서 비롯됩니다.
ARKX vs UFO 구성 및 전략 비교
| 항목 | ARKX ETF | UFO ETF |
|---|---|---|
| 운용자산(AUM) | 약 6억 2,400만 달러 (2026년 2월) | 약 1억 5,000만 달러 (2026년 2월) |
| YTD 수익률 (2026) | 3.59% | 4.32% |
| 3개월 수익률 | 명시 없음 | 38.3% |
| 1년 수익률 | 명시 없음 | 74.8% |
| 운용사 | ARK Invest (Cathie Wood) | Procure (Andrew Chanin) |
| 투자 전략 | 액티브 운용, 혁신 기술 중심, 우주 관련 광범위 포트폴리오 | 패시브 운용, 우주 인프라 및 위성 통신 집중 |
| 주요 보유종목 (추정) | Rocket Lab, Iridium, Kratos Defense 등 | Lockheed Martin, Boeing, Maxar Technologies 등 |
| 섹터 비중 특징 | 발사체, 위성 제조, AI/데이터 분석 등 분산 | 방산, 위성통신, 지구관측 등 성숙 기업 집중 |
ARKX는 Cathie Wood의 액티브 운용 철학을 따릅니다. 포트폴리오에 Rocket Lab, 드론 기업, 3D 프린팅 등 우주 생태계 전반을 포함합니다. 운용자산 6억 2,400만 달러는 UFO의 4배 규모지만, YTD 수익률은 UFO에 뒤집니다. 액티브 운용의 종목 선택 리스크가 반영된 결과입니다.
UFO는 패시브 운용으로 Solactive Space Index를 추종합니다. Lockheed Martin, Boeing, Northrop Grumman 등 대형 방산 기업 비중이 높습니다. 이들은 정부 계약 기반으로 수익이 안정적입니다. 3개월 38.3% 수익률은 Rocket Lab 같은 중소형주 급등과 방산주 전반 강세에 따른 것입니다.
Rocket Lab 주가 모멘텀과 ETF 영향
Rocket Lab은 2026년 2월 모건스탠리로부터 투자등급 비중확대 상향과 목표가 105달러를 받았습니다. 애널리스트 평균 목표가는 88.13달러, 최고치는 120달러입니다. Neutron 개발 진전과 Electron 발사 빈도 증가가 긍정 평가 요인입니다.
Rocket Lab은 ARKX의 주요 보유종목입니다. 포트폴리오 비중은 명시되지 않았지만, ARK Invest의 혁신 기업 선호 전략상 상위 10개 종목에 포함될 가능성이 높습니다. Rocket Lab 주가 상승은 ARKX 수익률에 직접 기여합니다. UFO는 시가총액 기준 패시브 운용이므로, Rocket Lab 비중이 ARKX보다 낮을 것으로 추정됩니다.
포트폴리오 배분 전략 및 리스크 관리
우주 섹터는 고변동성 자산입니다. 발사 실패, 정부 계약 변동, 기술 개발 지연이 주가에 즉각 반영됩니다. 2026년 1월 Neutron 탱크 파열 사고 직후 Rocket Lab 주가는 일시적으로 하락했습니다. 이후 회복했지만, 개별 이벤트 리스크를 보여줍니다.
보수적 투자자는 UFO를 선택합니다. 대형 방산주 비중이 높아 변동성이 낮습니다. 정부 예산 증가 시 방어적 수익을 기대할 수 있습니다. 공격적 투자자는 ARKX를 선택합니다. Rocket Lab, Iridium 등 중소형 성장주 비중으로 상승 탄력성이 큽니다. 단, 하락 리스크도 큽니다.
분산 전략은 ARKX 60% + UFO 40% 배분입니다. ARKX로 성장성을 확보하고, UFO로 안정성을 보완합니다. 월 50만 원 적립식 투자 시 ARKX 30만 원, UFO 20만 원 배분을 권장합니다. 분기별 리밸런싱으로 비율을 유지합니다.
2026-2028 시나리오별 수익률 전망
낙관 시나리오는 Starship 상업 운용 개시와 Neutron 성공적 첫 발사가 동시에 이뤄지는 경우입니다. 이때 우주 발사 수요가 급증하고, Rocket Lab 주가가 목표가 120달러를 상회합니다. ARKX는 연평균 25-35%, UFO는 20-25% 수익률을 기록할 수 있습니다.
중립 시나리오는 Starship이 기술 검증 단계를 지속하고, Neutron이 2027년 상반기 첫 상업 발사를 시작하는 경우입니다. 시장 성장률 CAGR 9.1%에 수렴하며, ARKX는 연평균 12-18%, UFO는 10-15% 수익률을 냅니다.
비관 시나리오는 Starship 추가 발사 실패 또는 Neutron 개발 지연이 장기화되는 경우입니다. 정부 우주 예산 삭감, 위성 발사 수요 둔화 등이 겹치면 ARKX는 -5~+5%, UFO는 0~+8% 수익률에 그칠 수 있습니다. 대형 방산주 비중이 높은 UFO가 방어력이 우수합니다.
실전 투자 전략: 재사용 로켓 수혜 포트폴리오 구축법
재사용 로켓 시장 성장을 포착하려면 발사체 제조사, 부품 공급사, 위성 운영사, 데이터 서비스사를 균형 있게 배분해야 합니다. 직접 종목 투자는 개별 기업 리스크가 크므로, ETF 중심 포트폴리오를 권장합니다.
포트폴리오 배분 예시 (월 100만 원 투자 기준)
- ARKX ETF 40만 원: 성장성 중심, Rocket Lab 등 중소형주 노출
- UFO ETF 30만 원: 안정성 중심, 대형 방산주 노출
- Rocket Lab 직접 매수 20만 원: 고위험-고수익, Neutron 성공 시 수혜
- 현금 10만 원: 급락 시 추가 매수 여력 확보
이 배분은 ARKX-UFO ETF로 기본 분산을 구축하고, Rocket Lab 직접 투자로 알파(초과수익)를 추구합니다. 현금 10%는 시장 조정 시 기회 포착용입니다. Neutron 첫 발사 성공 직후 또는 Starship V3 상업 운용 개시 직전 타이밍에 추가 매수합니다.
진입 타이밍 및 분할매수 전략
2026년 3월 Starship V3 Flight 12 발사 직전은 변동성이 큰 시점입니다. 발사 성공 시 관련주가 급등하고, 실패 시 급락합니다. 이벤트 도박을 피하려면 분할매수로 평균 매입가를 관리합니다.
3개월 분할매수 예시: 3월 초 30%, 4월 초 30%, 5월 초 40% 투입합니다. Starship Flight 12 결과와 Neutron 개발 진척을 반영하며 비중을 조정합니다. Neutron 첫 발사가 예정된 2026년 4분기는 추가 매수 기회입니다. 발사 2-3개월 전부터 주가가 선반영될 수 있으므로, 3분기부터 점진적으로 비중을 확대합니다.
리밸런싱 및 세금 관리
분기별 리밸런싱으로 ARKX-UFO 비율을 60:40(또는 목표 비율)으로 복원합니다. 한쪽이 20% 이상 벗어나면 매도-매수로 조정합니다. 미국 ETF는 배당소득세 15%와 양도소득세(250만 원 초과분 22%)가 적용됩니다. 리밸런싱 시 양도차익을 고려해 세금 부담을 최소화합니다.
Rocket Lab 직접 투자는 변동성이 큰 만큼, 목표 수익률(예: +50%)과 손절선(예: -20%)을 사전 설정합니다. 애널리스트 목표가 120달러 근접 시 일부 차익 실현을 고려합니다. 장기 보유 시 Neutron 상업 운용 본격화(2027-2028년 예상)까지 홀딩합니다.
숨은 비용: 환율·수수료·세금
미국 ETF 투자 시 환율 변동이 수익률에 영향을 줍니다. 2026년 3월 기준 USD/KRW 환율이 1,300원대라면, 달러 강세 시 추가 환차익을 얻지만 달러 약세 시 손실이 발생합니다. 장기 투자자는 환율 타이밍보다 자산 배분에 집중합니다.
ARKX 총보수는 약 0.75%, UFO는 0.75% 수준입니다. 연간 운용보수가 수익률에서 차감됩니다. 국내 증권사 해외주식 거래 수수료는 0.25% 내외이며, 환전 수수료(우대 0.1-0.5%)도 발생합니다. 전체 비용은 투자 금액의 1-1.5%로 추정됩니다.
리스크 요인 및 대응 전략
재사용 로켓 투자는 기술 리스크, 규제 리스크, 시장 리스크가 복합됩니다. 각 리스크별 대응 전략을 준비해야 합니다.
기술 리스크: 발사 실패 및 개발 지연
Starship과 Neutron 모두 개발 단계 발사체입니다. Starship은 2026년 2월 Flight 11에서 상단부 재진입 시험을 성공했지만, 이전에 여러 차례 폭발 사고가 있었습니다. Neutron은 2026년 1월 탱크 파열로 첫 발사가 연기됐습니다.
대응: ETF 중심 포트폴리오로 개별 기업 리스크를 분산합니다. ARKX와 UFO는 각각 수십 개 종목에 투자하므로, 특정 발사체 사고가 전체 수익률에 미치는 영향이 제한적입니다. 직접 투자 비중은 전체 포트폴리오의 20% 이내로 제한합니다.
규제 리스크: 정부 계약 및 안전 규제
SpaceX는 NASA Artemis, Starlink, 국방부 계약 등 정부 의존도가 높습니다. 정부 예산 삭감 또는 정책 변화 시 매출에 타격을 입습니다. Neutron도 정부 및 군사 위성 발사 계약을 목표로 하므로, 정부 조달 정책 영향을 받습니다.
대응: UFO ETF는 방산 대기업 비중이 높아 정부 예산 변동에 상대적으로 안정적입니다. Lockheed Martin, Boeing 등은 국방 예산의 필수 항목으로, 급격한 감축 가능성이 낮습니다. ARKX는 민간 상업 우주 비중이 높아 정부 리스크가 낮지만, 시장 수요 변동에 민감합니다.
시장 리스크: 위성 수요 둔화
2025년 위성 발사 수요 2,500기는 Starlink, OneWeb, Kuiper 등 메가 컨스텔레이션 구축에 따른 것입니다. 이들 프로젝트가 완료되면 신규 발사 수요가 감소할 수 있습니다. 통신위성 시장 포화 시 발사체 제조사 매출이 정체됩니다.
대응: 장기 투자 관점에서 우주 발사 수요는 위성통신, 지구관측, 우주여행, 궤도 제조 등 다각화됩니다. 글로벌 우주발사체 시장 CAGR 9.1%는 구조적 성장을 반영합니다. 단기 수요 변동에 흔들리지 않고, 5-10년 시계로 투자합니다.
자주 묻는 질문
Starship V3와 Neutron 중 어느 로켓이 먼저 상업 운용을 시작하나요?
Starship V3는 2026년 3월 Flight 12 발사가 예정됐지만, 이는 기술 검증 단계입니다. 상업 운용은 2027년 이후로 예상됩니다. NASA Artemis 달 착륙선 임무는 2020년대 후반 목표입니다. Neutron은 2026년 4분기 첫 발사 후 2027년 중 상업 발사를 시작할 계획입니다. 현재 일정 기준으로는 Neutron이 먼저 상업 운용에 진입할 가능성이 높습니다.
재사용 로켓 투자로 ARKX와 UFO 중 어느 ETF가 더 유리한가요?
투자 성향에 따라 다릅니다. 공격적 투자자는 ARKX를 선택합니다. Rocket Lab, Iridium 등 중소형 성장주 비중으로 재사용 로켓 성공 시 수익률이 큽니다. 2026년 YTD 수익률 3.59%는 낮지만, 과거 1년(UFO 74.8%) 같은 급등 가능성이 있습니다. 보수적 투자자는 UFO를 선택합니다. 대형 방산주 비중으로 변동성이 낮고, 3개월 38.3% 수익률로 안정적 성과를 냈습니다. 두 ETF를 60:40 또는 50:50 비율로 혼합하면 리스크-수익 균형을 맞출 수 있습니다.
Rocket Lab 주식에 직접 투자해도 되나요?
고위험을 감수할 수 있는 투자자에게 적합합니다. Rocket Lab은 2026년 2월 모건스탠리로부터 목표가 105달러를 받았고, 애널리스트 최고 목표가는 120달러입니다. Neutron 첫 발사 성공 시 주가가 급등할 수 있습니다. 하지만 2026년 1월 탱크 파열 사고처럼 기술 문제 발생 시 급락 리스크도 큽니다. 직접 투자는 전체 포트폴리오의 15-20% 이내로 제한하고, 나머지는 ARKX-UFO ETF로 분산하는 것을 권장합니다. 손절선을 -20% 수준으로 설정해 리스크를 관리합니다.
발사비용 98.9% 절감은 어떻게 가능했나요?
재사용 기술 때문입니다. 1981년 우주왕복선은 부분 재사용(오비터만 재사용, 외부 탱크와 부스터는 일회용)이었고, 정비 비용이 매우 높았습니다. 2020년 Falcon 9은 1단 부스터를 최대 23회 재사용하며, 정비비를 신규 제작비의 10-20% 수준으로 낮췄습니다. 부스터가 발사체 총비용의 60-70%를 차지하므로, 재사용 횟수가 증가할수록 발사당 비용이 급감합니다. Starship은 1단과 상단 모두 재사용해 장기적으로 kg당 10달러 이하를 목표로 합니다.
우주 ETF 투자 시 환율 리스크는 어떻게 관리하나요?
장기 투자자는 환율 타이밍을 맞추기보다 자산 배분에 집중합니다. 달러 강세 시 환차익이 발생하고, 달러 약세 시 환차손이 발생하지만, 10년 이상 장기 보유 시 환율 변동은 상쇄됩니다. 단기적으로 환율 리스크를 줄이려면, 원화 강세(USD/KRW 하락) 시점에 분할 매수합니다. 환전 수수료 우대(0.1-0.5%)를 받을 수 있는 증권사를 선택해 비용을 절감합니다. 달러 약세 우려 시 일부 자산을 원화 ETF(국내 상장 우주 테마 ETF)로 분산하는 방법도 있습니다.
Starship V3 Flight 12 발사 성공 여부를 어떻게 확인하나요?
SpaceX 공식 웹사이트와 X(구 Twitter) 계정에서 실시간 발사 중계를 제공합니다. Flight 12는 2026년 3월 중순 예정이며, 발사 며칠 전 정확한 일시가 공지됩니다. 발사 성공 기준은 1단 부스터 회수, 상단 궤도 진입, Raptor V3 엔진 정상 작동 등입니다. 발사 직후 주요 뉴스 매체(SpaceNews, Ars Technica, Bloomberg) 및 우주 관련 커뮤니티(Reddit r/spacex)에서 분석 기사가 나옵니다. 투자 판단은 발사 결과 발표 후 1-2일 시장 반응을 확인한 뒤 내리는 것이 안전합니다.
투자 면책 고지
본 콘텐츠는 투자 정보 제공을 목적으로 작성되었으며, 특정 금융상품에 대한 투자 자문이 아닙니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임이며, 투자 전 전문가 상담을 권장합니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.