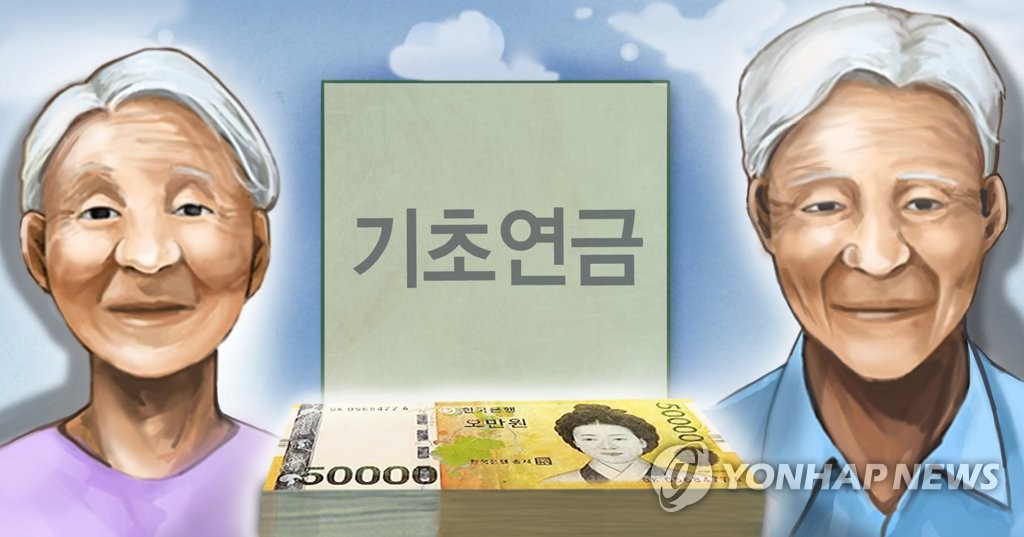
정부가 기초연금(노인에게 매달 주는 나라 지원금) 지출이 2030년이면 30조 원을 돌파할 거라고 내다봤어요. 거기에 더해 소득이 낮을수록 더 많이 받는 ‘하후상박(아래는 후하게, 위는 박하게)’ 방식으로 구조를 바꾸는 개편도 함께 논의되고 있어요. 돈이 어디서 나오고, 내 노후 준비엔 어떤 신호인지 같이 알아봐요.
무슨 일이에요?
기획재정부(나라 살림을 짜는 정부 기관)는 기초연금 의무 지출이 2030년에 30조 원을 넘을 거라고 전망했어요. 기초연금은 지금 만 65세 이상 소득 하위 70% 노인에게 매달 최대 약 33만 원 안팎을 주는 제도예요. 노인 인구가 빠르게 늘어나면서 이 돈이 해마다 불어나는 거예요. 쉽게 말하면 저금통에서 돈을 꺼내 쓰는 사람이 많아지는데, 저금통에 돈 넣는 사람은 그만큼 안 늘어나는 상황이에요. 여기에 하후상박 개편이 더해지면 소득이 적은 노인은 지금보다 더 많이 받고, 소득이 높은 노인은 조금 덜 받는 방향으로 바뀌어요. 정확한 기준과 금액은 국회 논의를 거쳐 확정될 예정이에요(유력 전망 단계예요).
내 돈엔 무슨 뜻이에요?
지출이 30조 원 넘는다는 건 나라 세금이 그만큼 더 들어간다는 뜻이에요. 세금이 더 쓰이면 나중에 세율이 오르거나, 다른 복지 예산이 줄어들 수 있어요. 직장인·자영업자 모두에게 간접적으로 영향이 닿아요.
지금 일하는 세대(30~50대)라면 더 중요한 신호가 있어요. 기초연금이 흔들릴 수 있다는 뜻이 아니라, 국가 연금 하나만 믿기엔 노후 준비가 빠듯하다는 신호예요. 국민연금(직장인·자영업자가 매달 내는 연금)과 기초연금 두 가지를 함께 받더라도, 노후 생활비로 충분한지는 지금부터 직접 계산해봐야 해요. 하후상박 개편이 확정되면, 노후 소득이 일정 기준을 넘는 분은 기초연금 수령액이 줄어들 수 있어요. 구체적인 기준선은 아직 정해지지 않았어요.
노후 준비가 늦다고 느끼는 분은 연금저축(세금 돌려받는 노후 저축)부터 확인해보는 게 좋아요. 연금저축 납입액은 연말정산(직장인) 또는 종합소득세 신고(자영업자)에서 최대 16.5% 세액공제(낸 세금을 깎아주는 것)를 받을 수 있어요. 30대가 지금 연 600만 원씩 넣으면 30년 뒤 수령액이 수천만 원 단위로 달라져요.
지금 해볼 것
- 국민연금 예상 수령액을 국민연금공단 홈페이지에서 조회해보세요. 기초연금과 합쳐서 노후 월 생활비가 얼마나 되는지 먼저 파악하는 게 첫걸음이에요.
- 연금저축·IRP(개인형 퇴직연금) 납입액의 세액공제 효과를 확인해보세요. 연금저축 세액공제 계산기로 내가 올해 얼마를 돌려받을 수 있는지 바로 계산해볼 수 있어요.
- 하후상박 개편 기준이 확정되는 시점(국회 논의 결과)을 지켜보세요. 노후 소득 수준에 따라 기초연금 수령 전략이 달라질 수 있어요.
출처: 연합뉴스
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.