시장분석
웨스트버지니아에서 8GW 데이터센터와 우주산업이 충돌한다. AI 인프라 전쟁과 SpaceX 1.5조 달러 IPO가 동시에 진행되는 현장이다.
Nscale이 웨스트버지니아 Monarch 프로젝트 인수 협상을 진행하며 아마존·메타와 경쟁 중이고, SpaceX는 2026년 6월 IPO를 목표로 1.5조 달러 밸류에이션을 제시했다. 글로벌 우주 경제는 2023년 6,300억 달러에서 2035년 1조 7,900억 달러로 성장하며(McKinsey), 로켓랩은 8.16억 달러 SDA 계약을 확보해 계약 잔고가 전년 대비 73% 증가했다. ARKX ETF는 1년 수익률 62%, UFO ETF는 74.8%를 기록하며 우주·방산 섹터의 투자 가치를 입증했다.
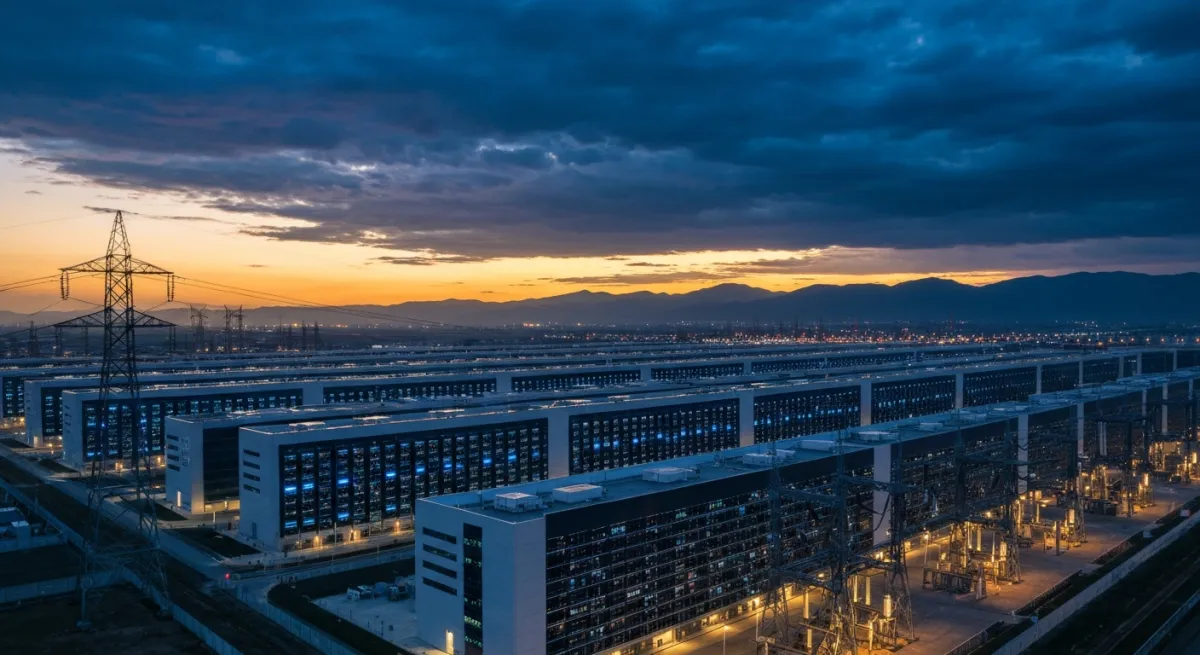
Nscale 8GW Monarch 프로젝트 인수 전쟁: 아마존·메타 경쟁 구도와 2027-2030 단계별 확장 로드맵
Nscale은 웨스트버지니아 메이슨 카운티의 Monarch Compute Campus 인수 협상을 진행 중이다. DCD(2026.03) 보도에 따르면 이 부지는 AIP(American Intelligence & Power) 방식으로 확보되며, 최종 목표는 2030년까지 8GW 용량 달성이다. 1단계로 2GW 용량이 2027년 온라인 예정이며, Caterpillar와 천연가스 발전기 2GW 공급 계약을 체결했다.
경쟁 구도는 치열하다. 아마존, 메타, Fluidstack가 같은 부지를 두고 협상 중이다. 하이퍼스케일러들의 AI 관련 지출은 2026년 4,500억 달러로, 전체 자본지출 6,000억 달러의 75%를 차지한다(Futurium 2026). 글로벌 데이터센터 자본지출은 1조 달러에 근접했으며(Dell’Oro Group 2026), 하이퍼스케일 데이터센터 임계 전력은 96GW에 달한다(IEA 2026).
웨스트버지니아 데이터센터 투자 급증 배경
웨스트버지니아는 저렴한 전력과 부지 가용성으로 데이터센터 허브로 부상했다. Penzance Management는 2026년 2월 버클리 카운티에 40억 달러 데이터센터 투자를 발표했다(Construction Dive 2026.02). 548에이커 부지에 600MW 전력 용량을 갖춘 이 프로젝트는 190만 평방피트 규모로 1,000개 건설 일자리와 125개 정규직을 창출한다.
AI 데이터센터의 연간 전력 소비는 90TWh로, 기존 데이터센터 대비 5배 이상이다(IEA 2026). Nscale의 8GW 목표는 이런 전력 수요를 해결하기 위한 전략이다. 2026년 3월 9일 Nscale은 시리즈C에서 20억 달러를 조달했으며, 밸류에이션은 146억 달러로 평가받았다(TechCrunch 2026.03). Nvidia, Dell, Nokia가 투자에 참여했고, Goldman Sachs와 JPMorgan이 IPO 주관사로 선정됐다.
2027-2030 단계별 확장 전략
Nscale의 로드맵은 명확하다. 2027년 1단계 2GW 온라인 후, 2030년까지 4단계에 걸쳐 8GW로 확장한다. 각 단계는 2GW씩 증설되며, Caterpillar 천연가스 발전기가 안정적 전력 공급을 담당한다. 이는 AWS-세레브라스 분리형 AI 추론 협력(2026.03.13)처럼 AI 인프라의 수직 통합 트렌드와 맞물린다.
핵심: 8GW 용량은 중형 원자로 6-8기에 해당하며, 웨스트버지니아는 미국 AI 인프라의 핵심 거점으로 자리잡고 있다.
| 프로젝트 | 투자 규모 | 전력 용량 | 온라인 시점 | 주요 투자자 |
|---|---|---|---|---|
| Nscale Monarch | 미공개 | 8GW (2030) | 2027 (1단계) | Nvidia, Dell, Nokia |
| Penzance 버클리 | 40억 달러 | 600MW | 2026-2027 | Penzance Management |
SpaceX 1.5조 달러 IPO vs 로켓랩 8.16억 달러 SDA 계약: 2026년 우주산업 밸류에이션 격차 분석
SpaceX는 2026년 6월 IPO를 목표로 1.5조 달러 밸류에이션을 제시했다(Morningstar). 3.3% 지분 공모로 500억 달러를 조달할 계획이다. 스타링크 가입자는 150개국 920만 명에 달한다. 2025년 스타링크 매출은 106억 달러, EBITDA는 58억 달러로 54% 마진을 기록했다(Bloomberg).
로켓랩은 2025년 연매출 6.02억 달러, Q4 매출 1.8억 달러를 기록했다(Rocket Lab 2026.02). 전년 대비 38% 성장이며, 계약 잔고는 18.5억 달러로 73% 증가했다. 2025년 12월 SDA TRKT3 프로그램에서 18기 위성 제작 계약 8.16억 달러를 확보했으며, Phoenix 적외선 센서를 탑재해 2029년 말 최종 인도 예정이다.
밸류에이션 격차의 구조적 원인
SpaceX의 1.5조 달러는 스타링크 매출 확장성에 기반한다. Quilty Space 분석에 따르면 2026년 스타링크 매출은 159억 달러, EBITDA는 110억 달러, EBITDA 마진 69%로 전망된다(Quilty Space 2025.09). 그로스 마진은 2024년 7%에서 2026년 25%로 개선되고 있다. 2026년 2월 가입자는 1,000만 명을 돌파했으며, 2025년 12월 900만 명 대비 1개월 만에 100만 명 증가했다(The Motley Fool 2026.02).
로켓랩의 밸류에이션은 정부 계약 중심이다. 2024년 1월 미 우주군 USSF와 5.15억 달러 위성 계약을 체결했고, 총 포트폴리오는 13억 달러 이상이다. Neutron 로켓은 2026년 1분기 버지니아 발사장 도착 후 중반 첫 발사를 목표로 한다. 발사 가격은 5,000만~5,500만 달러로 Falcon 9의 7,000만 달러 대비 21-29% 저렴한 것으로 알려져 있다.
2026년 3월 발사 성과 비교
SpaceX는 2026년 3월 3일 Cape Canaveral에서 Falcon 9 발사로 스타링크 29기를 추가 배치했다. 총 위성 수는 1만 기에 근접했다. 로켓랩은 뉴질랜드와 버지니아 듀얼 발사장에서 6일 내 2건 미션을 성공했다(Simply Wall St 2026.03). 발사 빈도는 SpaceX가 압도적이지만 로켓랩의 소형 위성 전문성은 틈새 시장을 확보했다.
| 지표 | SpaceX | 로켓랩 | 비고 |
|---|---|---|---|
| 2025 매출 | 106억 달러 (스타링크) | 6.02억 달러 | 17.6배 격차 |
| EBITDA 마진 | 54% (2025) | 미공개 | 상업 vs 정부 계약 |
| 계약 잔고 | 미공개 | 18.5억 달러 (73%↑) | 정부 계약 중심 |
| 발사 가격 | 7,000만 달러 (Falcon 9) | 5,000만~5,500만 달러 (Neutron 추산) | 21-29% 저렴 |
우주 기업 AI 인프라 투자 급증 배경: 스타링크 106억 달러 매출과 궤도 데이터센터 전략
우주 기업들이 AI 인프라에 투자하는 이유는 명확하다. 스타링크의 2025년 매출 106억 달러, EBITDA 58억 달러는 위성 통신의 수익성을 증명했다(Bloomberg). 2026년 EBITDA 마진 69% 전망은 클라우드 서비스 수준의 수익성이다. 궤도 데이터센터 전략의 근거다.
SpaceX는 2026년 6월 Starship 궤도 재급유 시험을 목표로 한다(SpaceEyeNews 2026). 이는 Artemis 프로그램의 핵심 기술이며, 궤도 인프라 구축의 전제 조건이다. Block 3 Starship은 2026년 1월 12차 발사를 앞두고 있으며, LC-39A 플로리다 발사장은 2026년 하반기 가동 예정이다.
위성 제조·발사 시장의 AI 수요 연계
위성 제조 매출은 2024회계연도 200억 달러로, 전년 대비 17% 증가했다(SatNews). 이 성장은 AI 모델 학습용 데이터 수집 수요와 직결된다. 로켓랩의 Phoenix 적외선 센서는 SDA 미사일 방어 네트워크에 활용되지만, 동일 기술이 지구 관측 데이터 수집에도 적용 가능하다.
글로벌 우주 경제는 2023년 6,300억 달러에서 2035년 1조 7,900억 달러로 성장한다(McKinsey). 우주경제 시장은 2025년 4,479억 달러에서 2033년 7,796.6억 달러로 연평균(CAGR) 7.2% 성장하며(SNS Insider 2026.02), 우주기술 시장은 2025년 5,120.8억 달러에서 2035년 1조 817.4억 달러로 CAGR 7.77% 성장한다(Precedence Research).
핵심: 우주산업의 AI 전환은 통신·관측 데이터를 AI 학습 파이프라인에 통합하는 수직 통합 전략이다.
미 우주군 예산 400억 달러와 방산 계약 확대
미 우주군 2026회계연도 예산은 400억 달러로, 조정법 포함 전년 대비 30% 증가했다(Breaking Defense 2025). 대통령 요청안은 263억 달러였으나 실제 배정액은 52% 초과했다(Air & Space Forces Magazine 2025). Golden Dome 미사일 방어는 138억 달러, GPS IIIF 위성 2기 조달은 6.8억 달러, Maneuverable GEO 프로그램은 5년간 9.05억 달러 계약이다(House Appropriations 2025).
로켓랩의 SDA 계약 8.16억 달러는 이런 국방 예산 증가의 직접적 수혜다. 2029년 말까지 18기 위성을 인도하며, 계약 잔고 18.5억 달러는 향후 3년간 안정적 매출을 보장한다. 한국 우주청 2026년 예산 1조 1,605억 원도 글로벌 우주 예산 증가 추세의 일부다.
2026 우주·방산 투자 포트폴리오 전략: ARKX 18.96% vs UFO 38.3% 수익률과 1.79조 달러 시장 선점 기회
ARKX ETF는 2026년 3월 기준 3개월 수익률 18.96%, 1년 수익률 62%를 기록했다(ARK Funds). UFO ETF는 3개월 38.3%, 1년 74.8% 수익률로 ARKX를 압도했다(Procure). 두 ETF 모두 우주·방산 섹터에 집중하지만, UFO가 방산 비중이 높아 단기 변동성과 수익률이 높다.
글로벌 우주 경제 1조 7,900억 달러(2035) 전망은 투자자에게 10년 성장 기회를 제시한다(McKinsey). 우주산업 연평균 성장률(CAGR) 4.63%(Global Growth Insights)는 S&P 500 장기 평균 수익률과 유사하지만, SpaceX IPO와 로켓랩 Neutron 발사 같은 카탈리스트가 단기 변동성을 높인다.
ARKX vs UFO 포트폴리오 구성 차이
ARKX는 SpaceX(비상장 지분), 로켓랩, Kratos Defense 등 뉴스페이스 기업 중심이다. UFO는 Lockheed Martin, Northrop Grumman 같은 방산 대기업 비중이 높다. ARKX는 성장주, UFO는 가치주에 가깝다. 2026년 3월 수익률 격차(UFO 38.3% vs ARKX 18.96%)는 방산 예산 증가의 직접 수혜를 반영한다.
| ETF | 3개월 수익률 | 1년 수익률 | 핵심 보유 종목 | 투자 성향 |
|---|---|---|---|---|
| ARKX | 18.96% | 62% | 로켓랩, Kratos, Iridium | 뉴스페이스 성장주 |
| UFO | 38.3% | 74.8% | Lockheed, Northrop, Boeing | 방산 가치주 |
2026년 하반기 카탈리스트와 포트폴리오 배분 전략
2026년 하반기 핵심 카탈리스트는 다음과 같다:
- SpaceX 6월 IPO (1.5조 달러 밸류에이션)
- 로켓랩 Neutron 중반 첫 발사
- SpaceX LC-39A 플로리다 발사장 가동
- Starship 궤도 재급유 시험
보수적 포트폴리오는 UFO 60% + ARKX 40% 배분으로 방산 안정성과 뉴스페이스 성장성을 균형 있게 확보한다. 공격적 포트폴리오는 ARKX 70% + 로켓랩 개별 종목 30%로 Neutron 발사 성공 시 레버리지를 노린다.
실전 포트폴리오 예시 (월 100만 원 기준)
시나리오 1: 보수적 균형형
- UFO ETF 60만 원 (방산 대기업 안정성)
- ARKX ETF 40만 원 (뉴스페이스 성장성)
- 리밸런싱: 분기별 1회, 수익률 격차 15% 초과 시
시나리오 2: 공격적 카탈리스트형
- ARKX ETF 50만 원
- 로켓랩 개별 주식 30만 원 (Neutron 발사 대기)
- UFO ETF 20만 원 (방산 헤지)
- 리밸런싱: Neutron 발사 성공/실패 후 즉시
핵심: SpaceX IPO 전 ARKX 비중을 늘리고, IPO 후 차익 실현 후 UFO로 재배분하는 전략이 2026년 하반기 핵심이다.
리스크 시나리오와 대응 전략
낙관 시나리오: SpaceX IPO 성공 + Neutron 첫 발사 성공 시, ARKX는 1년 수익률 100% 돌파 가능성이 있다. 스타링크 가입자가 2026년 말 1,500만 명 돌파하면 매출 200억 달러 달성으로 밸류에이션 2조 달러 재평가 가능성도 열려 있다.
중립 시나리오: SpaceX IPO 지연 + Neutron 발사 연기 시, ARKX는 10-15% 조정 후 횡보한다. 이 경우 UFO의 방산 예산 증가(400억 달러) 수혜로 포트폴리오 전체 손실은 5% 이내로 제한된다.
비관 시나리오: Starship 궤도 재급유 시험 실패 + 로켓랩 계약 지연 시, ARKX는 20-30% 하락할 수 있다. 이때는 UFO 비중을 80%로 늘리고, 방산 대기업의 배당 수익률(2-3%)로 손실을 완충한다.
투자 실행 전 체크리스트
우주·방산 섹터 투자 전 아래 항목을 확인하세요:
- SpaceX IPO 일정 모니터링: 2026년 6월 IPO 확정 시 ARKX 비중 확대 타이밍
- 로켓랩 발사 일정 추적: Neutron 첫 발사 성공 시 주가 20-30% 급등 가능
- 미 우주군 예산 집행률: 400억 달러 중 상반기 집행률이 50% 미만이면 하반기 계약 집중
- Nscale IPO 가능성: 시리즈C 146억 달러 밸류에이션으로 2027년 상장 시 AI 인프라 테마 재점화
- 환율 헤지: UFO/ARKX는 달러 표시 ETF로, 원/달러 환율 1,350원 돌파 시 환헤지형 선택
웨스트버지니아 AI 데이터센터 전쟁과 우주산업 밸류에이션 격차를 짚어봤다. 이제 실전 투자 전 자주 묻는 질문을 정리한다.
자주 묻는 질문
SpaceX IPO에 개인투자자가 직접 참여할 수 있나요?
SpaceX IPO는 3.3% 지분 공모로 500억 달러를 조달할 계획이지만, 일반 개인투자자의 직접 참여는 제한적입니다. 미국 증권거래위원회(SEC) 규정상 IPO 물량은 기관투자자와 고액 자산가(Accredited Investor)에게 우선 배정됩니다. 개인투자자는 상장 후 2차 시장에서 매수하거나, SpaceX 지분을 보유한 ARKX ETF를 통해 간접 투자하는 것이 현실적입니다.
로켓랩과 SpaceX 중 어느 기업이 장기 투자에 유리한가요?
SpaceX는 스타링크 상업 매출(2025년 106억 달러)로 현금 흐름이 안정적이며, 1.5조 달러 밸류에이션은 향후 10년 성장성을 반영합니다. 로켓랩은 정부 계약(계약 잔고 18.5억 달러) 중심으로 안정적이지만, Neutron 발사 성공 여부가 변수입니다. 장기 투자자는 SpaceX의 상업 확장성에, 단기 투자자는 로켓랩의 카탈리스트(Neutron 발사)에 주목해야 합니다. 두 기업 모두 우주산업 핵심 기업이지만 투자 기간에 따라 선택이 달라집니다.
ARKX와 UFO ETF의 차이는 무엇인가요?
ARKX는 로켓랩, Kratos 같은 뉴스페이스 성장주 중심이며, UFO는 Lockheed Martin, Northrop Grumman 같은 방산 대기업 가치주 비중이 높습니다. 2026년 3월 기준 UFO의 3개월 수익률은 38.3%로 ARKX의 18.96%를 초과했으며, 1년 수익률도 74.8% vs 62%로 UFO가 앞섭니다. 방산 예산 증가(미 우주군 400억 달러) 수혜는 UFO가 크지만, SpaceX IPO 같은 카탈리스트는 ARKX에 유리합니다. 균형 포트폴리오는 UFO 60% + ARKX 40% 배분을 권장합니다.
Nscale 8GW 데이터센터 투자가 우주산업과 연결되는 이유는 뭔가요?
Nscale의 AI 데이터센터는 위성 관측 데이터를 AI 모델 학습에 활용하는 인프라입니다. 스타링크는 2026년 매출 159억 달러 전망으로 통신 데이터를 수집하며, 이 데이터는 AI 학습 파이프라인에 통합됩니다. 로켓랩의 Phoenix 적외선 센서도 지구 관측 데이터 수집에 활용 가능하며, 이는 궤도 데이터센터 전략의 기초입니다. AI 데이터센터 연간 전력 소비 90TWh(IEA 2026)는 우주 기업의 데이터 수집·전송 수요와 맞물려 수직 통합 생태계를 형성합니다.
2026년 하반기 우주·방산 투자 핵심 변수는 무엇인가요?
SpaceX 6월 IPO와 로켓랩 Neutron 중반 첫 발사가 가장 중요한 카탈리스트입니다. SpaceX IPO 성공 시 우주산업 밸류에이션이 재평가되며 ARKX ETF는 20-30% 추가 상승 가능성이 있습니다. Neutron 발사 성공 시 로켓랩 주가는 단기 20-30% 급등할 수 있으며, 소형 발사체 시장의 수익성이 증명됩니다. 반대로 두 이벤트 중 하나라도 실패하면 ARKX는 10-20% 조정 가능하므로, UFO로 헤지하는 전략이 필요합니다. 미 우주군 예산 400억 달러 집행률도 분기별 모니터링 포인트입니다.
본 콘텐츠는 투자 정보 제공을 목적으로 작성되었으며, 특정 금융상품에 대한 투자 자문이 아닙니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임이며, 투자 전 전문가 상담을 권장합니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.