전망리포트
GPU를 가장 많이 파는 회사가, 이제 전력을 직접 산다. 그 금액이 30억달러다.
엔비디아는 2026년 8월 텍사스 전력 인프라 기업 Lancium에 최대 30억달러를 투자하며 지분 20%를 확보했다. 2026년 8월 기준, AI 반도체 수요의 병목은 ‘칩 공급’에서 ‘전력 가용성’으로 이동하고 있다.
이 글은 하나의 논거를 입증한다. 엔비디아의 Lancium 투자는 단순한 재무 포트폴리오 확장이 아니라, AI 공급망 수직통합의 결정적 한 수다. 이 구조 변화는 HBM·파운드리·AI 서버 밸류체인 전반에 연쇄 영향을 미친다. 낙관·중립·비관 세 시나리오로 투자 판단 근거를 정리했다.
GPU 다음은 전력 — 엔비디아 Lancium 30억달러 투자의 구조
투자 구조: 20억달러 선행 + 10억달러 조건부
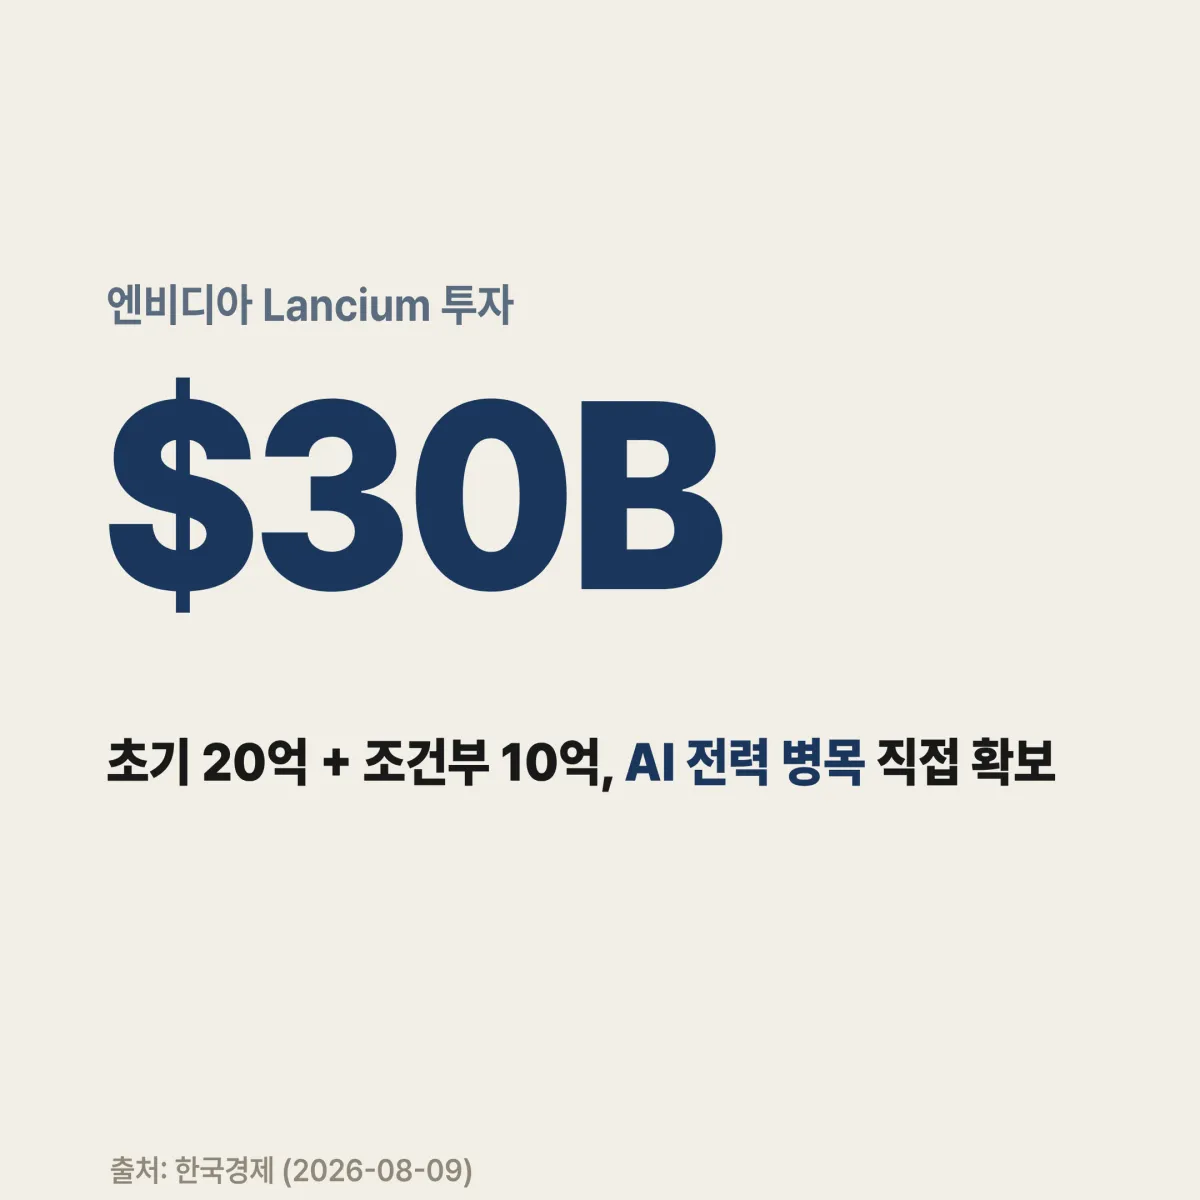
한국경제(2026-08-09) 보도에 따르면 엔비디아는 Lancium에 초기 20억달러를 투자해 지분 20%를 확보했다. 조건 충족 시 10억달러를 추가해 최대 30억달러까지 총 투자액이 늘어난다. GuruFocus(2026-08-08) 분석에 따르면 Lancium 기업가치는 부채 포함 약 100억달러로 평가됐다.
이 비율이 말해주는 것은 명확하다. 100억달러 기업에 30억달러를 베팅해 20% 지분을 확보한다. 단순 재무 투자치고는 지분율이 낮다. 전략적 통제권보다 공급망 접근권이 목적이다. 구조가 그것을 말한다.
Lancium은 블랙스톤이 지원하는 텍사스 전력 인프라 개발사다. 스타게이트 프로젝트의 1.2GW 캠퍼스를 운영하며, 2027년 IPO를 추진 중이다(2026-08 기준). 텍사스 전력망은 ERCOT 독립 운영 체계 덕분에 대규모 데이터센터 전력 확보에 유리하다.
FY2026 민간 투자 186억달러 — 단발이 아닌 패턴
Lancium 투자를 고립된 사건으로 보면 맥락을 놓친다. CNBC·SEC EDGAR NVIDIA ARS FY2026에 따르면 엔비디아는 FY2026 4월 마감 기준 민간 기업·인프라 펀드에 186억달러를 투자했다. 비상장 주식 잔고는 222억5000만달러에 달한다.
Lancium은 이 186억달러 포트폴리오의 일부다. 코어위브(CoreWeave)·IREN·Corning 등 AI 인프라 기업에도 엔비디아 지분이 들어가 있다. 엔비디아가 구축하는 것은 GPU 판매 채널이 아니다. AI 공급망 수직통합 구조다 — 칩 → 서버 → 클라우드 → 전력·부지까지.
숫자를 확인했다. 이제 판단의 근거를 정리한다.
전력 병목이 반도체 수요에 미치는 영향 — HBM·TSMC 파운드리 연쇄 효과
AI 서버 수요는 이미 확정됐다
전력 병목을 반도체 투자자가 눈여겨봐야 하는 이유는 수요 연쇄다. 미래에셋증권 리포트(2026-03)에 따르면 AI 서버 시장은 2026년 전년 대비 +37% 성장이 전망된다. HBM 탑재 고성능 서버만 따지면 +51% 성장이 예상된다.
이 성장의 전제 조건이 전력이다. 데이터센터를 가동할 전력이 없으면 서버 주문은 납품 지연으로 이어진다. Lancium 같은 전력 인프라 기업의 역할이 커지는 이유가 여기 있다.
코어위브(CRWV) 지표는 이 수요가 이미 확정 계약으로 연결됐음을 보여준다. CoreWeave IR(2026-05)에 따르면 1Q26 기준 백로그는 약 994억달러, 신규 약정은 400억달러 이상이다. Seeking Alpha·Yahoo Finance(2026-08-09)에 따르면 2Q26 매출 컨센서스는 25억6000만달러로, 전년 동기 대비 +109% 성장이 예상된다.
HBM과 TSMC 파운드리로 이어지는 연쇄
AI 서버 수요 확대는 밸류체인을 따라 위로 올라간다. 고성능 AI 서버에는 HBM(고대역폭메모리)이 필수다. 엔비디아 Blackwell Ultra GB300의 2026년 출하량은 60,000랙으로 추정된다(WCCFtech, 2026-02). 각 랙에 탑재되는 HBM 수요를 감안하면, SK하이닉스와 삼성전자의 HBM 공급 계획과 직결된다.
파운드리도 마찬가지다. GB300의 로직 칩은 TSMC 첨단 공정에서 생산된다. 전력 인프라가 확대돼 AI 서버 발주가 늘면, TSMC 첨단 노드 가동률에 직접 영향이 간다. TSMC 전력 소비와 파운드리 시장 구조 변화를 살펴보면 이 연쇄가 더 입체적으로 보인다.
HBM 투자 관점에서 이 연쇄를 더 정교하게 추적하려면 SK하이닉스 HBM4E 12단 샘플 공급과 기술 경쟁력을 함께 확인할 필요가 있다.
엔비디아의 수직통합 전략 — FY2026 민간 투자 186억달러의 시사점
엔비디아가 인프라에 베팅하는 진짜 이유
엔비디아의 핵심 이익은 GPU 판매다. 그렇다면 왜 전력 인프라에 수십억달러를 투자하는가. 답은 단순하다. GPU가 납품돼도 가동할 전력이 없으면 매출 인식이 지연된다. 고객의 캐파(capacity) 확장이 엔비디아 매출의 선행 조건이 된 것이다.
엔비디아의 투자 전략을 밸류체인 단계별로 정리하면 아래와 같다.
| 밸류체인 단계 | 대표 피투자 기업 | 전략적 역할 |
|---|---|---|
| 전력·부지 | Lancium, IREN | AI 데이터센터 전력 가용성 확보 |
| 클라우드 인프라 | 코어위브(CRWV) | GPU 수요 확정 계약 채널 |
| 소재·부품 | Corning | 광섬유 등 데이터센터 소재 공급 |
이 구조의 의미는 하나다. 엔비디아는 자사 GPU를 확실하게 가동시킬 수 있는 생태계 전체를 직접 투자로 구축하고 있다. 공급망 리스크를 외부화하지 않고, 지분 참여로 내부화한다.
경쟁사 대비 포지셔닝
이 전략의 차별성은 경쟁사와 비교할 때 선명해진다. 구글 TPU와 엔비디아 GPU의 전략 차이를 보면, 구글은 자사 칩을 자사 클라우드에 한정 사용하는 내재화 전략을 택했다. 엔비디아는 반대로 외부 인프라에 지분을 확보해 GPU 수요를 외부 생태계 전반으로 확산시킨다.
AMD와 비교하면 격차가 더 크다. AMD는 칩 설계 경쟁력에 집중하는 반면, 엔비디아는 이미 인프라 투자로 수요 잠금(lock-in)을 완성해가고 있다. AMD MI450의 2026년 반도체 투자 전망을 보면 AMD가 추격하는 영역이 어디인지 비교된다.
구조 분석은 여기까지다. 진짜 핵심은 지금부터다.
투자자 시나리오 — 반도체 수혜주 포트폴리오 재편과 리스크 점검
낙관·중립·비관 시나리오 매트릭스
Lancium 투자가 반도체 밸류체인에 미치는 영향은 시나리오별로 다르게 전개된다. 핵심 변수는 두 가지다. ①Lancium의 전력 캐파 확장 속도, ②엔비디아 Blackwell Ultra GB300의 실제 출하 실현율이다.
| 시나리오 | 핵심 전제 | 밸류체인 영향 |
|---|---|---|
| 낙관 | Lancium 전력 캐파 예정대로 확대, GB300 60,000랙 출하 달성 | HBM 수요 상향, TSMC 가동률 상승, AI 서버 +51% 이상 실현 |
| 중립 | 전력 확대 6~12개월 지연, 출하량 일부 이월 | AI 서버 성장 +37% 유지, HBM·파운드리 기존 계획 내 진행 |
| 비관 | 텍사스 전력망 규제·ERCOT 불확실성, IPO 연기 | 발주 이월 증가, HBM 초과 재고 위험, 코어위브 백로그 실현율 하락 |
낙관 시나리오의 핵심 카탈리스트는 코어위브 2Q26 실적이다. CoreWeave IR에 따르면 2Q26 컨퍼런스콜은 동부시간 2026-08-11 오후 5시 예정이다. 백로그 994억달러의 매출 인식 속도가 확인되면 밸류체인 전반의 수요 가시성이 높아진다.
리스크: 호황의 이면
리스크는 세 가지다. 첫째, 텍사스 전력망(ERCOT) 리스크다. ERCOT는 미국 내에서 독립적으로 운영되는 전력망이다. 기상 이변·수요 집중 시 전력 가격이 급등하거나 공급이 불안정해질 수 있다. Lancium의 캐파 확장 계획이 ERCOT 허가 일정에 연동된다는 점이 불확실 변수다.
둘째, 수직통합의 이익충돌 리스크다. 엔비디아가 코어위브·Lancium 등 AI 클라우드·인프라 기업에 지분을 보유하면, 다른 클라우드 고객(AWS·Google Cloud·Azure)과 이해충돌 가능성이 생긴다. 대형 CSP가 엔비디아 GPU 대신 자체 ASIC을 가속화하는 빌미가 될 수 있다. 브로드컴 ASIC과 엔비디아 GPU 경쟁 구도는 이 흐름의 연장선에 있다.
셋째, 비상장 주식 집중 리스크다. 비상장 주식 잔고 222억5000만달러(FY2026, CNBC·SEC EDGAR)는 유동성이 낮은 자산이다. Lancium의 2027년 IPO 계획이 지연되면 이 자산의 가치 평가 불확실성이 커진다. 리스크의 핵심은 유동성이다.
2026 하반기 AI 인프라 전반의 투자 흐름을 더 넓게 보려면 엔터프라이즈 AI 본격화와 반도체 투자 전략을 함께 살펴볼 것을 권한다.
편집팀의 시선 — 투자자가 추적해야 할 변곡점
이 투자가 말하는 구조적 신호
엔비디아의 Lancium 투자는 두 가지를 동시에 말한다. 하나는 AI 인프라 병목이 칩 공급에서 전력으로 이동했다는 구조적 신호다. 다른 하나는 엔비디아가 이 병목을 수익 기회로 전환하고 있다는 전략적 신호다.
장기 투자자가 추적할 변곡점은 세 가지다.
- 코어위브 2Q26 실적(2026-08-11) — 백로그 994억달러의 매출 인식 속도 확인
- Lancium IPO 일정(2027년 추진) — 비상장 투자 자산의 유동성 이벤트
- GB300 60,000랙 출하 실현율 — HBM·TSMC 수요 연쇄의 실물 검증
양면을 명확히 봐야 한다. 수직통합 전략이 완성되면 엔비디아의 AI 생태계 지배력은 더 강화된다. 그러나 대형 CSP의 ASIC 가속화·전력 인프라 자체 구축이 빨라지면 이 구조는 흔들릴 수 있다. 2026 메모리 슈퍼사이클 전망과 고점 리스크를 함께 검토하려면 HBM 546억달러 시나리오와 사이클 리스크를 확인하라.
판단은 독자의 몫이다. 이 글은 구조를 제시할 뿐이다.
자주 묻는 질문
엔비디아의 Lancium 투자 금액은 얼마인가요?
한국경제(2026-08-09) 보도에 따르면 엔비디아는 초기 20억달러를 투자해 지분 20%를 확보했고, 조건 충족 시 10억달러를 추가해 최대 30억달러까지 투자한다. Lancium 기업가치는 부채 포함 약 100억달러로 평가됐다(GuruFocus, 2026-08-08). 이 투자는 엔비디아 FY2026 민간 투자 포트폴리오 186억달러의 일부다.
Lancium은 어떤 회사인가요?
블랙스톤이 지원하는 텍사스 기반 전력 인프라 개발사다. 스타게이트 프로젝트의 1.2GW 캠퍼스를 운영하며 AI 데이터센터에 전력을 공급한다. 텍사스 ERCOT 전력망을 기반으로 대규모 전력 공급이 가능하고, 2027년 IPO를 추진 중이다.
이 투자가 HBM 수혜주에 미치는 영향은 무엇인가요?
전력 인프라가 확대되면 AI 데이터센터 가동률이 올라가고, AI 서버 수요 증가로 이어진다. 미래에셋증권(2026-03)에 따르면 HBM 탑재 고성능 서버는 2026년 +51% 성장이 전망된다. 전력 병목이 해소될수록 HBM 수요의 실물 인식 속도가 빨라지는 구조다. SK하이닉스·삼성전자의 HBM 공급 계획이 이 흐름과 직결된다.
코어위브 실적이 왜 중요한가요?
코어위브는 엔비디아가 지분을 보유한 대표 AI 클라우드 기업이다. 1Q26 백로그 994억달러, 신규 약정 400억달러 이상을 확보했으며(CoreWeave IR, 2026-05), 2Q26 매출 컨센서스는 전년 동기 대비 +109% 성장이 예상된다. 이 수치가 실현되면 엔비디아 수직통합 전략의 수익성이 처음으로 검증된다. 컨퍼런스콜은 동부시간 2026-08-11 오후 5시다.
엔비디아 Lancium 투자의 리스크는 어떻게 되나요?
핵심 리스크는 세 가지다. 첫째, 텍사스 ERCOT 전력망 불안정성으로 인한 전력 공급 지연이다. 둘째, 엔비디아가 인프라 기업 지분을 보유함으로써 대형 CSP(AWS·Google·Azure)의 ASIC 전환을 가속화할 이익충돌 리스크다. 셋째, 비상장 주식 잔고 222억5000만달러의 유동성 리스크다. Lancium IPO가 지연될 경우 자산 가치 평가 불확실성이 커진다.
본 콘텐츠는 투자 정보 제공을 목적으로 작성되었으며, 특정 금융상품에 대한 투자 자문이 아닙니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임이며, 투자 전 전문가 상담을 권장합니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
최근 발행: [르테크] 모토로라, Wear OS 탑재 첫 프리미엄 스마트워치 ‘모토 워치 울트라’ 공개
최근 발행: [르테크] 아이폰 18 프로 A20 칩, GPU 코어 7개·고속 메모리 탑재 전망
최근 발행: [르테크] 아이폰 18 프로·폴더블 아이폰 울트라 함께 공개 전망 — 9월 9일 애플 이벤트 예상 라인업
최근 발행: [르테크] 아이폰 18 프로 가격 10만 원대 인상 — 우려보다 선방
최근 발행: [르테크] 애플워치 시리즈 12, AI가 하루를 자동 요약 — 마이크·GPS 상시 활용
최근 발행: [르테크] 아이폰 듀오 출시 가격·이름 전망 — 폴더블 $2,000부터 시작
최근 발행: [르테크] 아이폰 폴드 출시 가격 전망 — 최대 294만 원, 팀 쿡이 밀어붙인 10년 개발
최근 발행: [르테크] 아이폰 18 프로, 2026년 애플의 기본 모델 전망
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.