9월 말 기준 전체 금융권 가계대출(은행·카드·보험·저축은행 등이 빌려준 돈의 합계)이 한 달 전보다 약 2조 원 줄었어요. 올해 들어 처음으로 대출 잔액이 감소한 거예요. 그런데 은행 창구는 여전히 좁게 열려 있어, 실제로 돈을 빌리려는 사람들은 답답함을 느낄 수 있어요.
무슨 일이에요?
2026년 9월 말 전 금융권 가계대출 잔액이 전달보다 1조 5천억~2조 원 줄었어요. 8월에는 2조 6천억 원이나 늘었는데, 9월에는 방향이 바뀐 거예요.
가장 큰 원인은 신용대출(담보 없이 신용만으로 빌리는 돈) 급감이에요. 5~6월 주식시장이 좋을 때 많이 빌렸다가, 주식시장이 제자리걸음을 하자 빠르게 갚았기 때문이에요. 추석 상여금으로 대출을 상환한 것도 영향을 줬어요.
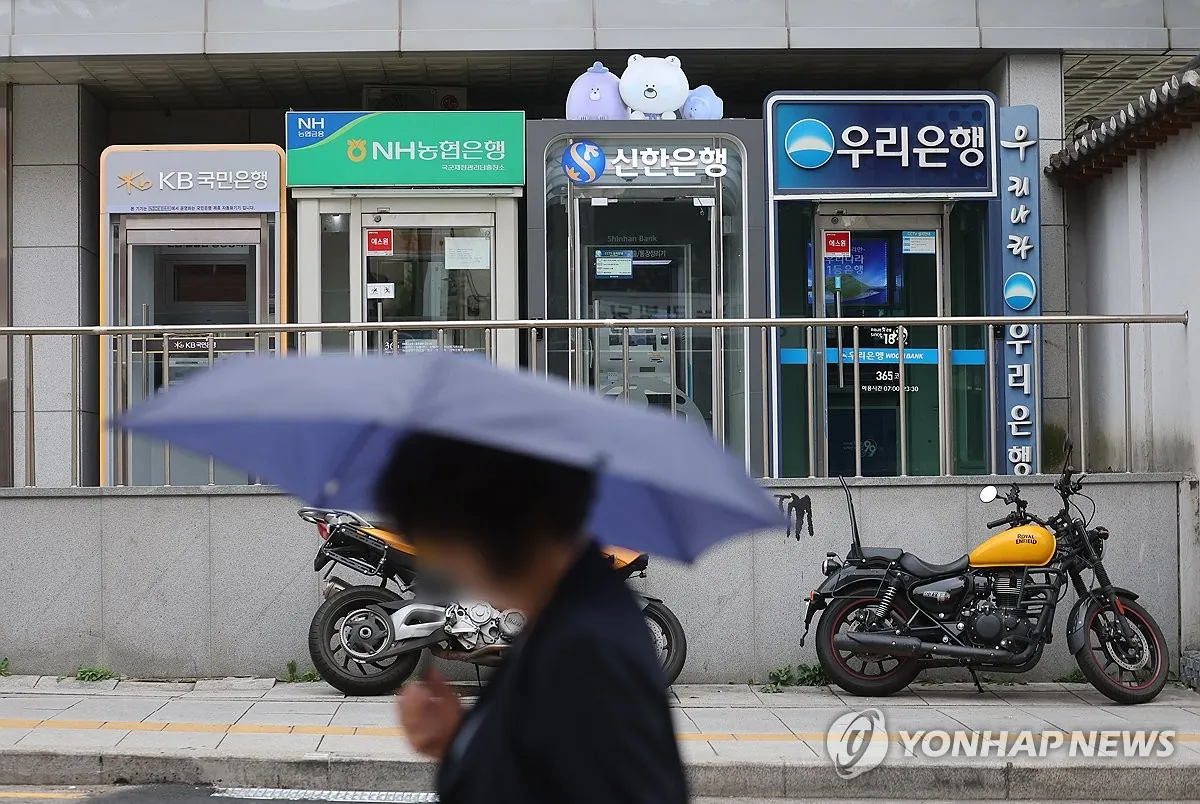
5대 은행(KB국민·신한·하나·우리·NH농협)만 보면, 9월 말 가계대출 잔액은 780조 8천억 원으로 전달보다 약 1조 3천억 원 줄었어요. 신용대출이 1조 3천억 원 가까이 감소했고, 주택담보대출(집을 담보로 빌리는 돈)은 비슷한 수준을 유지했어요.
한편 금융당국은 올해 가계부채(금융권 전체 빌린 돈) 관리 목표치를 기존 1.5%에서 3.0% 증가로 높였어요. 5대 은행 합산 올해 7조 1천억 원까지 늘릴 수 있게 됐죠. 그런데 8월 말 기준 우리은행(목표 초과 33%)과 하나은행(11% 초과)은 이미 목표를 넘어섰어요.
내 돈엔 무슨 뜻이에요?
집을 사려고 대출을 준비 중이라면 이 소식이 가장 직접적으로 와닿아요.
대출 잔액이 줄어서 은행의 여력이 늘어날 것 같지만, 실제 창구는 아직 좁아요. KB국민은행은 대출 한도가 남아 있는데도 주택담보대출을 3억 원까지만 내어 주는 제한을 유지하고 있어요.
금융당국은 매달 약 2조 원이 자연 상환되기 때문에 연말 ‘대출 절벽(갑자기 대출이 막히는 상황)’ 가능성은 크지 않다고 봐요. 9월 이후 신용대출 상환이 늘수록 은행의 대출 여력도 함께 커질 전망이에요.
정치권에서는 “목표치가 중간에 바뀌는 등 정책 혼선으로 은행이 보수적으로 운영한다”는 비판도 나와요. 반면 당국은 “실수요자 자금 조달에 차질 없도록 세밀하게 관리하겠다”는 입장이에요.
지금 대출을 받으려는 실수요자 기준으로, 5대 은행의 올해 남은 대출 가능 총 여력은 약 7조 1천억 원에서 이미 쓴 금액을 뺀 만큼이에요.
지금 해볼 것
- 내 숫자를 넣어 보세요: DSR 대출한도 계산기 — 예: 연 소득 4,000만 원·기존 대출 없음으로 넣으면 내가 받을 수 있는 최대 대출 금액이 나와요.
- 거래 은행 앱이나 영업점에서 현재 주담대 한도 제한 조치가 내 은행에도 적용되는지 직접 확인해요 — 은행마다 기준이 달라요.
- 금융당국이 4분기 중 은행별 대출 운용 현황을 발표할 예정이에요 — 금융위원회(fsc.go.kr) 공지를 확인하면 창구가 언제 더 열릴지 알 수 있어요.
자주 묻는 질문
9월 가계대출이 줄었는데 주택담보대출도 줄었나요?
아니에요. 주택담보대출은 전달과 비슷한 수준을 유지했고, 신용대출이 약 1조 3천억 원 줄어 전체 잔액이 감소한 거예요.
가계대출 목표치 3%로 바뀌었는데 지금 대출받기 더 쉬워졌나요?
목표치는 올랐지만, 우리은행·하나은행은 이미 초과했고 일부 은행은 창구 제한을 유지하고 있어서 실제 체감은 여전히 어렵다는 지적이 있어요.
이 글은 2026년 10월 4일 보도 기준이며, 대출 한도·금리 등 세부 조건은 이후 변동될 수 있어요. 신뢰 등급: 유력(금융당국·5대 은행 공식 수치 기반, 최종 집계 전 추산치 포함).
출처: 연합뉴스
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.