시장분석
오픈AI가 1,100억달러 펀딩을 완료한 지 불과 한 달 만에, 챗GPT 쇼핑 기능의 채택률은 0.0001%에 그쳤다. 8,500억달러 기업가치를 인정받았지만, 실제 커머스 전환은 실패했다.
핵심 요약
오픈AI ACP(Agent Commerce Protocol)와 구글 UCP(Universal Commerce Protocol)가 2026년 AI 쇼핑 프로토콜 전쟁을 주도한다. 챗GPT의 Instant Checkout 채택률은 Shopify 수백만 판매자 중 12곳(0.0001%)에 불과해 정보 허브 전략으로 전환했다. 구글 UCP는 Shopify·Walmart·Target을 포함한 20개 이상 파트너를 확보했다. 맥킨지는 에이전틱 커머스 시장이 2030년까지 3조~5조달러 규모로 성장하며, 연간 2,400억달러 소매 매출을 추가 창출할 것으로 전망한다. 월마트의 챗GPT 결제 전환율은 자사 웹사이트 대비 3배 낮았고, 리테일러는 자사 생태계로 고객을 유도하는 전략을 선택했다. 투자자는 프로토콜 경쟁보다 실제 전환율을 만드는 아마존·구글의 폐쇄형 생태계와, 커머스 인프라를 소유한 결제·클라우드 기업에 주목해야 한다.
오픈AI ACP vs 구글 UCP: 2026 AI 쇼핑 프로토콜 전쟁의 본질과 설계 철학 차이
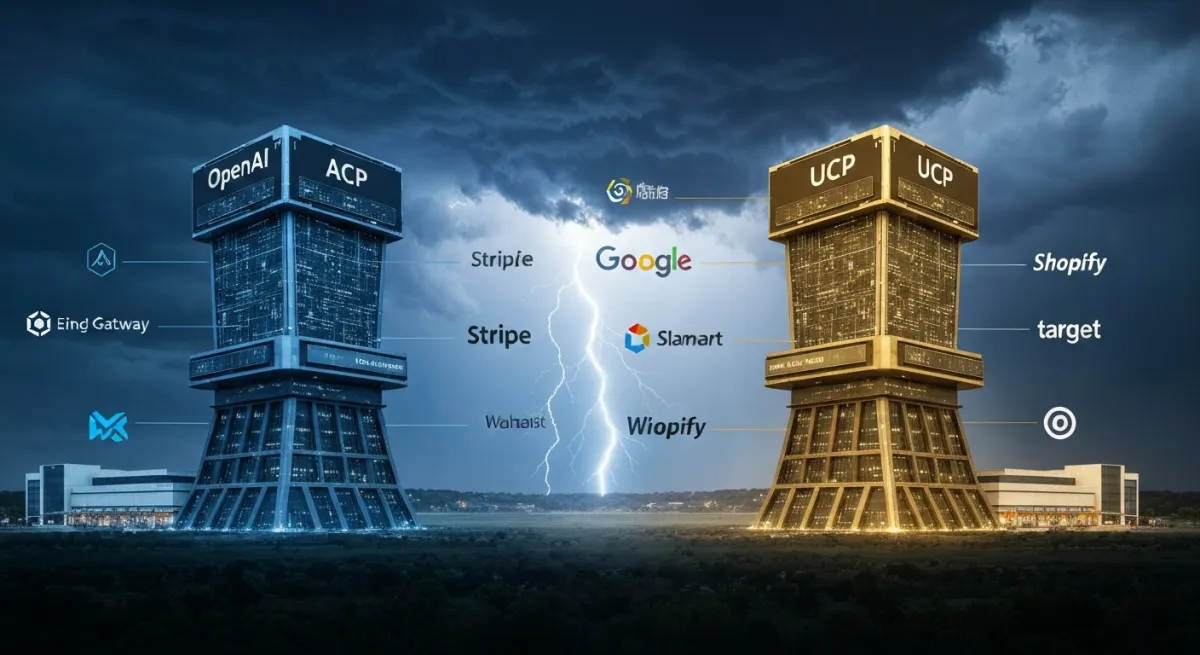
오픈AI는 2025년 9월 ACP(Agent Commerce Protocol)를 출시했다. Stripe와 협력한 관리형 프로토콜로, 중앙집중형 설계가 특징이다. 판매자는 오픈AI가 제공하는 표준화된 인터페이스를 통해 챗GPT 내에서 상품을 노출하고, 결제는 Stripe 인프라를 거친다. 결제 수수료는 UCP 대비 2배 수준으로 알려져 있다.
구글은 2026년 1월 NRF 2026 컨퍼런스에서 UCP(Universal Commerce Protocol)를 공개했다. 분산화 설계 철학을 따르며, 판매자가 자체 호스팅 방식으로 스토어프론트를 운영한다. Shopify·Walmart·Target·Etsy·Wayfair를 포함한 20개 이상 파트너를 확보했고, Visa·Mastercard·PayPal·Adyen 등 결제 파트너도 참여했다. 판매자는 자사 웹사이트로 고객을 리디렉션해 결제를 완료하는 구조다.
ACP: 중앙집중형 통제와 높은 수수료
오픈AI ACP는 판매자에게 빠른 통합을 제공한다. API 한 번으로 챗GPT 내 상품 노출이 가능하고, Stripe가 결제를 처리한다. 문제는 통제권이다. 오픈AI가 상품 노출 알고리즘을 결정하고, 수수료 구조도 판매자가 선택할 여지가 없다. 페이팔이 2025년 10월 ACP 채택을 발표했지만, 실제 활성화된 판매자는 30개 수준에 그쳤다(CNBC, 2026년 2월).
챗GPT는 주간 활성 사용자 9억명, 월간 방문 수 53.5억회를 기록하며(TechCrunch, 2026년 2월) 트래픽은 충분하다. 그러나 전환율은 형편없다. 월마트는 챗GPT 직접 결제 전환율이 자사 웹사이트 대비 3배 낮다는 결과를 확인했다(Axios, 2026년 3월). 고객이 챗GPT 내에서 결제를 완료하는 대신, 정보만 얻고 브라우저로 이동해 직접 검색하는 행동 패턴이 관찰됐다.
UCP: 분산형 생태계와 판매자 주도권
구글 UCP는 판매자에게 주도권을 돌려준다. 스토어프론트를 자체 호스팅하고, 결제 파트너를 선택하며, 고객 데이터를 소유한다. Gemini 검색 결과에서 상품 추천이 나오면, 사용자는 판매자 웹사이트로 리디렉션된다. 구글은 결제 프로세스에 개입하지 않는다. 대신 검색 광고와 쇼핑 광고를 통해 수익을 확보한다.
20개 이상 파트너 중 Shopify의 참여가 핵심이다. Shopify는 2026년 3월 말부터 모든 스토어를 챗GPT 내에 기본 노출하기 시작했지만, ‘agentic storefronts’ 모델을 채택했다(Modern Retail, 2026년). 판매자 스토어프론트에서 결제를 완료하는 구조로, 오픈AI의 Instant Checkout과는 반대 방향이다. Shopify는 UCP에도 참여하며, 양쪽 프로토콜을 활용해 자사 생태계로 고객을 유도하는 전략을 택했다.
핵심: ACP는 통제와 수수료, UCP는 자율과 생태계. 리테일러는 자사 플랫폼 주도권을 포기하지 않는다.
| 비교 항목 | 오픈AI ACP | 구글 UCP |
|---|---|---|
| 설계 철학 | 중앙집중형 관리형 | 분산형 자율형 |
| 결제 처리 | Stripe 단일 파트너 | Visa·Mastercard·PayPal·Adyen 다중 파트너 |
| 수수료 수준 | UCP 대비 2배 수준 | 판매자 선택 가능 |
| 주요 파트너 | 페이팔, Shopify 일부 판매자 | Shopify·Walmart·Target·Etsy·Wayfair 20개 이상 |
| 판매자 통제권 | 오픈AI가 알고리즘 통제 | 판매자가 스토어프론트 소유 |
| 결제 완료 위치 | 챗GPT 내 Instant Checkout (실패) | 판매자 웹사이트 리디렉션 |
챗GPT 쇼핑 0.0001% 채택률 충격: 결제 실패 후 정보 허브로 전환한 오픈AI 전략
2026년 3월, 오픈AI는 챗GPT 쇼핑 탐색 기능 강화를 발표했다. Instant Checkout 기능은 사실상 축소됐다. Shopify 수백만 판매자 중 12곳만 활성화한 0.0001% 채택률이 원인이다. 월마트와 갭(Gap)은 챗GPT·Gemini AI 쇼핑 테스트를 진행했지만, 월마트는 자체 AI 어시스턴트 ‘Sparky’를 챗GPT 내에 임베딩하는 전략으로 선회했다(CNBC, Axios, 2026년 3월).
전환율이 낮은 이유는 명확하다. 고객은 챗GPT에서 상품을 발견하지만, 결제는 익숙한 플랫폼에서 완료하려는 행동 패턴을 보인다. ALM Corp의 12개월 GA4 분석에 따르면, 챗GPT 추천 트래픽 전환율은 1.81%로 일반 오가닉 1.39% 대비 31% 높았다(ALM Corp, 2026년). 그러나 이는 정보 탐색 단계의 우수성을 증명할 뿐, 결제 완료로 이어지지 않는다.
정보 허브 전략: 트래픽은 만들지만 전환은 포기
오픈AI는 방향을 전환했다. 챗GPT를 결제 플랫폼이 아닌 정보 허브로 포지셔닝한다. 주간 검색 10억건 이상, 일일 쿼리 20억건 이상을 처리하는 트래픽 엔진으로서(Backlinko, 2026년), 사용자를 리테일러 웹사이트로 연결하는 역할에 집중한다. 이는 구글 검색 광고 모델과 유사하다. 차이는 구글은 광고 수익 모델이 확립돼 있지만, 오픈AI는 아직 명확한 수익화 경로가 없다는 점이다.
오픈AI는 2026년 3월 100억달러 추가 펀딩을 진행 중이며, MGX·Coatue·Thrive Capital·Altimeter Capital이 참여 예정이다. 2026년 2월에는 아마존 500억달러·엔비디아·소프트뱅크 각 300억달러 투자로 1,100억달러 펀딩을 완료했고, 기업가치는 7,300억달러(pre-money)에서 8,400억~8,500억달러(post-money)로 평가됐다(Bloomberg, TechCrunch, 2026년). 문제는 이 밸류에이션이 커머스 전환 실패 이전 가정에 기반했다는 점이다.
리테일러의 선택: 자사 생태계 우선
월마트와 갭은 챗GPT 내 결제를 포기했다. 월마트는 Sparky 챗봇을 3월 25일부터 챗GPT 내에서 운영하지만, 상품 정보 제공 후 고객을 월마트 웹사이트로 리디렉션한다. 갭도 동일한 전략을 택했다. 이유는 간단하다. 고객 데이터 소유권과 리텐션(retention) 통제다. 챗GPT 내에서 결제를 완료하면, 고객 관계가 오픈AI에 귀속된다. 리테일러는 이를 수용하지 않는다.
세일즈포스 조사에 따르면, AI 쇼핑 사용자 중 48%가 AI 에이전트 구매를 수용할 의향이 있다(Salesforce, 2025년). AI 어시스턴트 트래픽은 YoY 119% 증가했고, 전환율은 소셜미디어 대비 700% 높았다(Salesforce, 2025년 상반기). 그러나 이는 아마존 루퍼스처럼 자사 생태계 내 AI 어시스턴트에 해당한다. 아마존 루퍼스는 2025년 3억명 이상이 사용했고, 연간 120억달러 매출에 기여했다. 루퍼스 사용 고객은 구매 완료 확률이 60% 더 높았다(Amazon, 2025년).
핵심: 트래픽이 아니라 전환율이 결정한다. 폐쇄형 생태계가 AI 쇼핑 전쟁의 승자다.
구글 UCP 20개 파트너 vs 오픈AI 100억달러 펀딩: AI 커머스 2,400억달러 시장 투자 기회
맥킨지는 제너레이티브 AI가 리테일에서 2,400억~3,900억달러 가치를 창출하며, EBIT 마진을 1.2~1.9%p 개선할 것으로 전망한다(McKinsey, 2025년). 에이전트 기반 커머스가 전환율을 연 1.5~2.5% 개선하면, 연간 2,400억달러 소매 매출이 추가로 창출된다. 페이팔 CEO는 2030년까지 전자상거래 지출의 25%가 에이전트 주도가 될 것으로 전망했다.
가트너는 2028년까지 B2B 구매의 90%가 AI 에이전트 중개로 이뤄지며, 15조달러 B2B 지출이 발생할 것으로 예측한다(Gartner, 2025년 11월). 베인은 2030년까지 미국 이커머스의 15~25%가 에이전틱 커머스가 되며, 3,000억~5,000억달러 규모로 성장한다고 전망했다(Bain, 2025년 12월). 모건스탠리는 2030년까지 미국 에이전틱 쇼핑이 1,900억~3,850억달러에 달할 것으로 예상한다(Morgan Stanley, 2025년).
투자 기회: 프로토콜이 아니라 인프라
프로토콜 전쟁은 투자 관점에서 핵심이 아니다. ACP와 UCP 모두 오픈소스 또는 표준화 경로를 따르며, 직접적인 수익화 모델이 불명확하다. 진짜 투자 기회는 세 가지 레이어에 있다.
- 폐쇄형 생태계 소유자: 아마존·구글은 검색부터 결제까지 모든 단계를 소유한다. 아마존 루퍼스는 연간 120억달러 매출에 기여했고, 월간 사용자는 YoY 140% 증가했다(Amazon, 2025년). 구글은 UCP를 통해 리테일러와 협력하지만, 궁극적으로 검색 광고와 쇼핑 광고로 수익을 확보한다. 구글 AI Studio의 코딩 도구 전략도 동일한 생태계 통제 논리를 따른다.
- 결제 인프라: Stripe·PayPal·Visa·Mastercard는 어떤 프로토콜이 이기든 수익을 얻는다. 페이팔은 ACP 채택을 발표했고(2025년 10월), 구글 UCP에도 참여했다. 결제 수수료는 프로토콜과 무관하게 발생한다.
- 클라우드 컴퓨팅: AI 쇼핑 추론(inference) 비용은 클라우드 인프라로 흐른다. eMarketer는 2026년 AI 플랫폼 리테일 이커머스 매출이 209억달러에 달할 것으로 전망한다(eMarketer, 2025년). Adobe Analytics는 AI 소스 리테일 웹사이트 트래픽이 YoY 805% 증가했다고 보고했다(Adobe Analytics, 2025년). 이 트래픽은 AWS·Azure·Google Cloud에서 처리된다. AWS-세레브라스의 AI 추론 아키텍처는 이 수요를 겨냥한다.
국내 시장: 네이버의 AI 쇼핑 전략
국내 온라인 쇼핑 시장은 280조원을 돌파했다(2026년). 네이버는 AI 추천 쇼핑으로 구매 전환율을 기존 대비 2배 이상 달성했다(2026년 6월 기준). 네플스(Naver Plus Store) 앱은 쇼핑 거래액 비중이 네이버 앱 대비 30%p 높다(2026년). 네이버는 자체 생태계 내에서 AI 쇼핑을 구현하며, 오픈AI·구글의 프로토콜 전쟁과 무관하게 독자 경로를 간다.
| 투자 레이어 | 핵심 기업 | 투자 논리 |
|---|---|---|
| 폐쇄형 생태계 | 아마존, 구글, 네이버 | 검색-결제-물류 통합 소유, 고객 데이터 독점 |
| 결제 인프라 | Stripe, PayPal, Visa, Mastercard | 프로토콜 중립적 수수료 수익 |
| 클라우드 컴퓨팅 | AWS, Azure, Google Cloud | AI 추론 비용 = 클라우드 매출 |
| 리테일 플랫폼 | Shopify, Walmart, Target | 자사 생태계 리디렉션 전략, 고객 소유권 유지 |
2026 투자 전략: 아마존·구글·오픈AI AI 쇼핑 생태계 전쟁과 포트폴리오 구성 방법
숫자를 확인했으니, 이제 판단의 근거를 정리한다.
낙관 시나리오: 에이전틱 커머스 폭발적 성장
맥킨지의 3조~5조달러 전망이 실현되고, 페이팔 CEO의 25% 전자상거래 전환 예측이 맞는다면, 2030년까지 AI 쇼핑은 주요 커머스 채널로 자리 잡는다. 이 경우 아마존·구글이 최대 수혜자다. 아마존 루퍼스는 이미 120억달러 매출을 증명했고, 구글은 UCP 파트너 네트워크를 통해 검색 광고 수익을 확대한다. 클라우드 인프라 수요도 폭발한다.
투자 비중: 아마존 40%, 구글(알파벳) 30%, 클라우드(AWS·Azure·Google Cloud 개별 선택 불가 시 대형 빅테크) 20%, 결제(PayPal·Visa) 10%.
중립 시나리오: 느린 전환, 생태계 파편화
베인의 15~25% 이커머스 전환 시나리오가 현실화되지만, 속도는 느리다. 리테일러는 자사 생태계 우선 전략을 유지하고, 챗GPT와 Gemini는 정보 허브로 기능한다. 전환율은 개선되지만, 프로토콜 표준화는 지연된다. 오픈AI는 커머스 수익화에 실패하고, 엔터프라이즈 AI에 집중한다. 오픈AI의 광고 CTR 1.3% 실패가 이를 뒷받침한다.
투자 비중: 아마존 30%, 구글 20%, 결제(PayPal·Stripe) 25%, 클라우드 15%, 리테일 플랫폼(Shopify) 10%.
비관 시나리오: 전환율 실패, 프로토콜 전쟁 장기화
월마트의 3배 낮은 전환율 사례가 업계 표준이 되고, 리테일러는 AI 쇼핑 투자를 축소한다. 고객은 AI를 정보 탐색 도구로만 사용하고, 결제는 기존 채널에서 완료한다. 프로토콜 전쟁은 장기화되고, 표준화는 실패한다. 오픈AI의 8,500억달러 밸류에이션은 하향 조정된다.
투자 비중: 아마존(자체 생태계 방어) 50%, 결제(프로토콜 중립) 30%, 클라우드 10%, 현금 10%.
핵심: 낙관이든 비관이든, 아마존과 결제 인프라는 필수 포지션이다.
실전 포트폴리오 구성: 3가지 접근법
10년 장기 투자자라면 분할매수(DCA)와 리밸런싱이 핵심이다. 아래 3가지 접근법 중 자신의 리스크 성향에 맞는 것을 선택한다.
- 공격적 성장 추구: 아마존 40%, 구글 30%, 클라우드 ETF(예: SKYY) 20%, PayPal 10%. 에이전틱 커머스 낙관론에 베팅한다.
- 균형형 분산: 아마존 30%, 구글 20%, 결제(PayPal·Visa 각 12.5%) 25%, 클라우드 15%, Shopify 10%. 생태계 파편화를 가정하고 결제 인프라 비중을 높인다.
- 방어적 보수: 아마존 50%, 결제(PayPal·Visa 각 15%) 30%, 클라우드 10%, 현금 10%. 전환율 실패 시나리오에 대비한다.
리밸런싱은 분기마다 실행한다. 각 기업의 실적 발표(아마존·구글은 분기 실적, PayPal은 커머스 결제 볼륨 지표)를 기준으로 비중을 조정한다. 특히 아마존 루퍼스의 매출 기여도와 구글 쇼핑 광고 매출 성장률을 주시한다.
자주 묻는 질문
오픈AI ACP와 구글 UCP의 가장 큰 차이는 무엇인가요?
설계 철학과 통제권의 차이다. 오픈AI ACP는 중앙집중형 관리형 프로토콜로, Stripe와 협력해 챗GPT 내에서 결제를 완료하려 했지만 채택률 0.0001%로 실패했다. 구글 UCP는 분산형 자율형 프로토콜로, 판매자가 자체 스토어프론트를 호스팅하고 결제 파트너를 선택하며, Shopify·Walmart·Target 등 20개 이상 파트너를 확보했다. 리테일러는 고객 데이터 소유권을 포기하지 않으므로, UCP의 리디렉션 방식이 시장에서 더 수용됐다.
챗GPT 쇼핑 채택률이 0.0001%에 그친 이유는요?
전환율과 통제권 문제 때문이다. 월마트는 챗GPT 직접 결제 전환율이 자사 웹사이트 대비 3배 낮다는 결과를 확인했다(Axios, 2026년 3월). 고객은 챗GPT에서 정보를 얻지만, 결제는 익숙한 플랫폼에서 완료한다. 또한 리테일러는 챗GPT 내 결제 시 고객 관계가 오픈AI에 귀속되는 것을 거부했다. Shopify 수백만 판매자 중 12곳만 Instant Checkout을 활성화했고, 오픈AI는 2026년 3월 정보 허브 전략으로 전환했다.
AI 쇼핑 시장 규모는 2030년까지 얼마나 성장하나요?
맥킨지는 에이전틱 커머스가 2030년까지 전세계 3조~5조달러 규모로 성장할 것으로 전망한다(McKinsey, 2025년 10월). 베인은 미국 이커머스의 15~25%가 에이전틱 커머스가 되며 3,000억~5,000억달러 규모에 달한다고 예측했고(Bain, 2025년 12월), 모건스탠리는 미국 에이전틱 쇼핑이 1,900억~3,850억달러에 이를 것으로 전망한다(Morgan Stanley, 2025년). 제너레이티브 AI는 리테일에서 연간 2,400억~3,900억달러 가치를 창출하며 EBIT 마진을 1.2~1.9%p 개선한다(McKinsey, 2025년).
AI 커머스 투자할 때 가장 중요한 지표는 뭐예요?
전환율과 생태계 소유권이다. 트래픽은 중요하지 않다. 챗GPT는 주간 활성 사용자 9억명, 월간 방문 수 53.5억회를 기록하지만(TechCrunch, 2026년 2월), 쇼핑 전환율은 실패했다. 아마존 루퍼스는 연간 120억달러 매출에 기여했고, 루퍼스 사용 고객은 구매 완료 확률이 60% 더 높았다(Amazon, 2025년). 폐쇄형 생태계(아마존·구글)가 검색부터 결제까지 소유하므로, 전환율이 높다. 투자자는 각 기업의 실적 발표에서 AI 쇼핑 매출 기여도와 전환율 지표를 확인해야 한다.
오픈AI 8,500억달러 밸류에이션은 과대평가 아닌가요?
커머스 전환 실패를 고려하면 재평가 가능성이 크다. 오픈AI는 2026년 2월 1,100억달러 펀딩 완료 시 기업가치 7,300억달러(pre-money)에서 8,400억~8,500억달러(post-money)로 평가됐다(Bloomberg, TechCrunch, 2026년). 그러나 이 밸류에이션은 커머스 전환 성공 가정을 포함했다. 0.0001% 채택률과 정보 허브 전략 전환은 수익화 경로 불확실성을 드러낸다. 챗GPT 광고 CTR 1.3% 실패도 유사한 맥락이다. 투자자는 오픈AI의 엔터프라이즈 AI 매출 성장과 커머스 외 수익 다각화를 주시해야 한다.
면책 고지
본 콘텐츠는 투자 정보 제공을 목적으로 작성되었으며, 특정 금융상품에 대한 투자 자문이 아닙니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임이며, 투자 전 전문가 상담을 권장합니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.