판정
500만 원, 한 달째 어디 넣을지 못 정했다면 지금 읽으면 돼요. 3분이면 오늘 결정 납니다.
2026년 10월 기준, 1년 안에 쓸 단기 자금이면 CMA(미래에셋 RP형 연 3.15%)가 파킹통장보다 세후 실수령이 더 많아요. 비상금처럼 언제든 찾아야 하고 예금자보호가 꼭 필요하다면 케이뱅크 플러스박스(연 2.3%)가 파킹통장 중 최상위예요. 같은 500만 원 기준, 1년 세후 이자 차이는 약 4만 원이에요.
이 글은 파킹통장 3종과 CMA 2종을 2026년 9월 말 공시 금리 기준으로 직접 비교해요. 세후 실수령·예금자보호·이자 지급 방식 세 가지 축으로 판정하고, 비상금·전세보증금 대기·여유자금 세 상황별 답을 제시해요.
파킹통장·CMA 뭐가 다른가요?
파킹통장 — 은행 요구불예금
파킹통장은 은행이 제공하는 수시입출금 통장이에요. 언제든 넣고 뺄 수 있어요. 이자는 매일 계산해서 매월 한 번 지급돼요.
잔액 전체에 같은 금리가 붙지는 않아요. 한도를 넘으면 낮은 금리가 적용되거나 이자가 아예 안 붙는 경우도 있거든요.
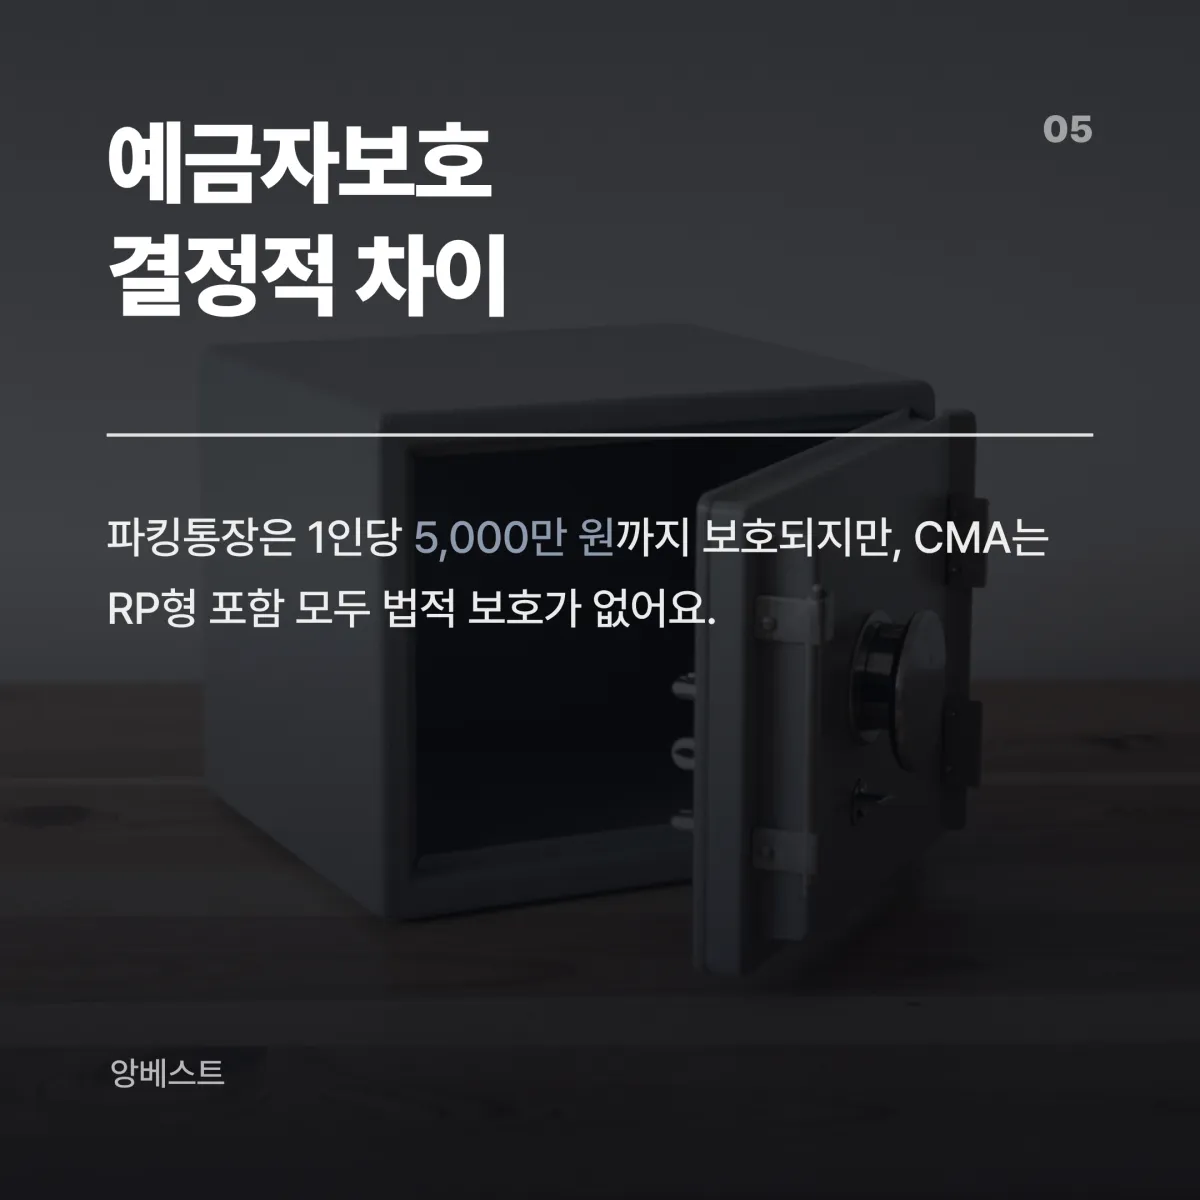
예금자보호법(예금보험공사) 적용 상품이라, 1인당 5,000만 원까지는 은행이 망해도 돌려받을 수 있어요. 잠금은 없지만 안전망은 있는 셈이죠.
CMA — 증권사 단기운용상품
CMA(Cash Management Account, 종합자산관리계좌)는 증권사가 고객 돈을 단기 채권이나 펀드에 굴려주는 상품이에요. 은행이 아니라 증권사 계좌예요. 이자는 영업일 기준으로 하루하루 쌓여요. 주말·공휴일엔 이자가 안 붙는 날도 있어요.
CMA는 크게 세 종류예요.
- RP형 — 증권사가 채권(RP, 환매조건부채권)에 투자. 예금자보호 적용 안 됨.
- MMF형 — 단기채권 펀드에 투자. 예금자보호 비적용, 원금 손실 이론상 가능.
- 발행어음형 — 증권사가 직접 발행. 예금자보호 비적용.
세 종류 모두 예금자보호가 적용되지 않아요. 이 점이 파킹통장과 가장 큰 차이예요.
2026년 10월 기준 금리 비교 — 세후 실수령
파킹통장 3종 vs CMA 2종 공시 금리
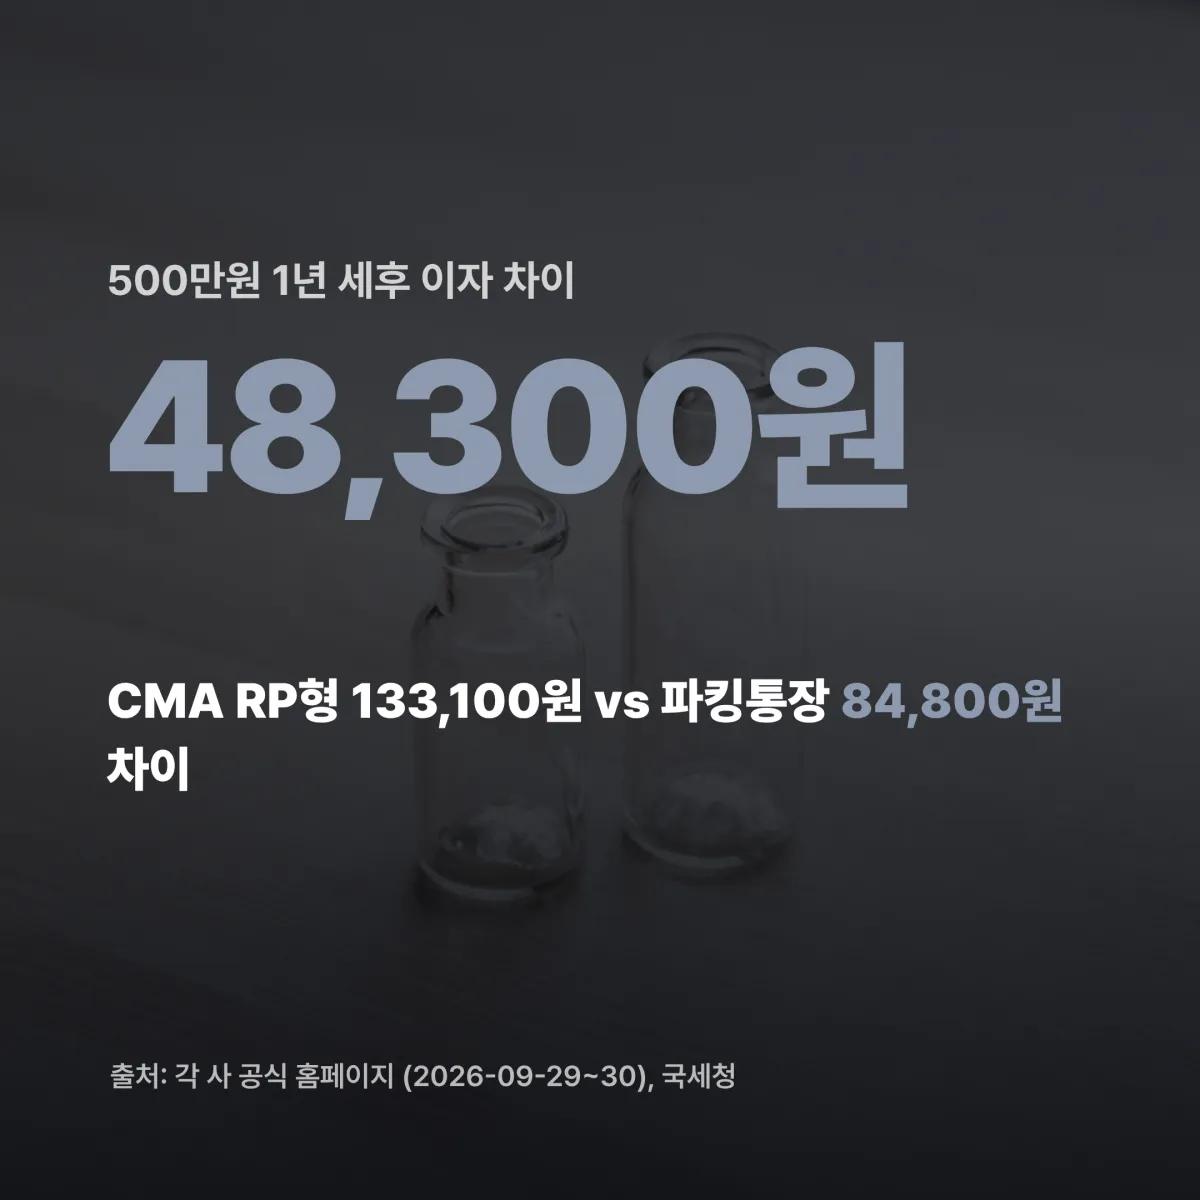
아래 표는 2026년 9월 29~30일 각 사 공식 홈페이지·상품설명서 기준이에요. 이자소득세(이자에서 떼는 세금) 15.4%를 뺀 세후 금리와 500만 원 기준 1년 실수령 이자도 함께 계산했어요.
| 상품명 | 연 금리(세전) | 세후 금리 | 500만원·1년 세후 이자 | 예금자보호 | 확인일 |
|---|---|---|---|---|---|
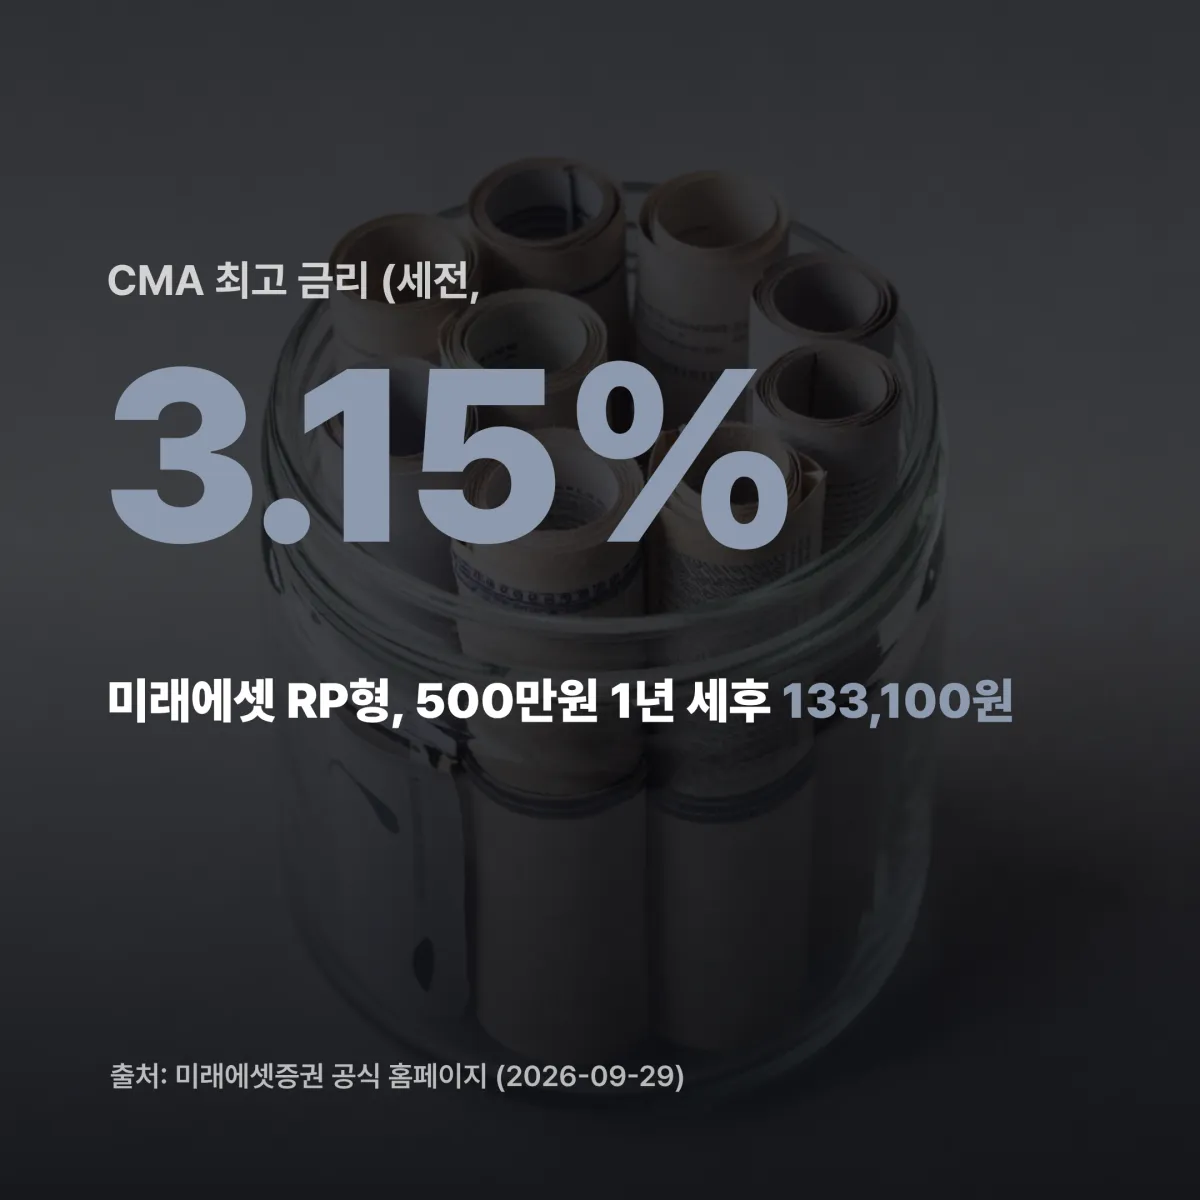
| 미래에셋 CMA RP형 | 3.15% | 2.66% | 133,100원 | 비보호 | 2026-09-29 |
| 한국투자증권 CMA MMF형 | 2.95% | 2.49% | 124,750원 | 비보호 | 2026-09-29 |
| 케이뱅크 플러스박스 | 2.3% | 1.95% | 97,350원 | 보호(5,000만원) | 2026-09-30 |
| 카카오뱅크 세이프박스 | 2.2% | 1.86% | 93,000원 | 보호(5,000만원) | 2026-09-30 |
| 토스뱅크 파킹통장 | 2.0% | 1.69% | 84,800원 | 보호(5,000만원) | 2026-09-30 |
| 출처: 미래에셋증권·한국투자증권·케이뱅크·카카오뱅크·토스뱅크 공식 홈페이지 / 국세청 이자소득세 15.4% 적용 | |||||
세후 기준으로 미래에셋 CMA RP형이 연 133,100원, 토스뱅크 파킹통장이 84,800원이에요. 1년 차이가 48,300원이에요. 커피 열 잔 값이죠.
이자소득세는 파킹통장도 CMA도 똑같아요
국세청 2026년 현행 기준으로 이자소득세(이자에서 떼는 세금)는 15.4%예요. 파킹통장이든 CMA든 세율은 동일해요. 절세 차이는 없어요.
세후 실수령 차이는 오직 금리 차이에서만 나와요.
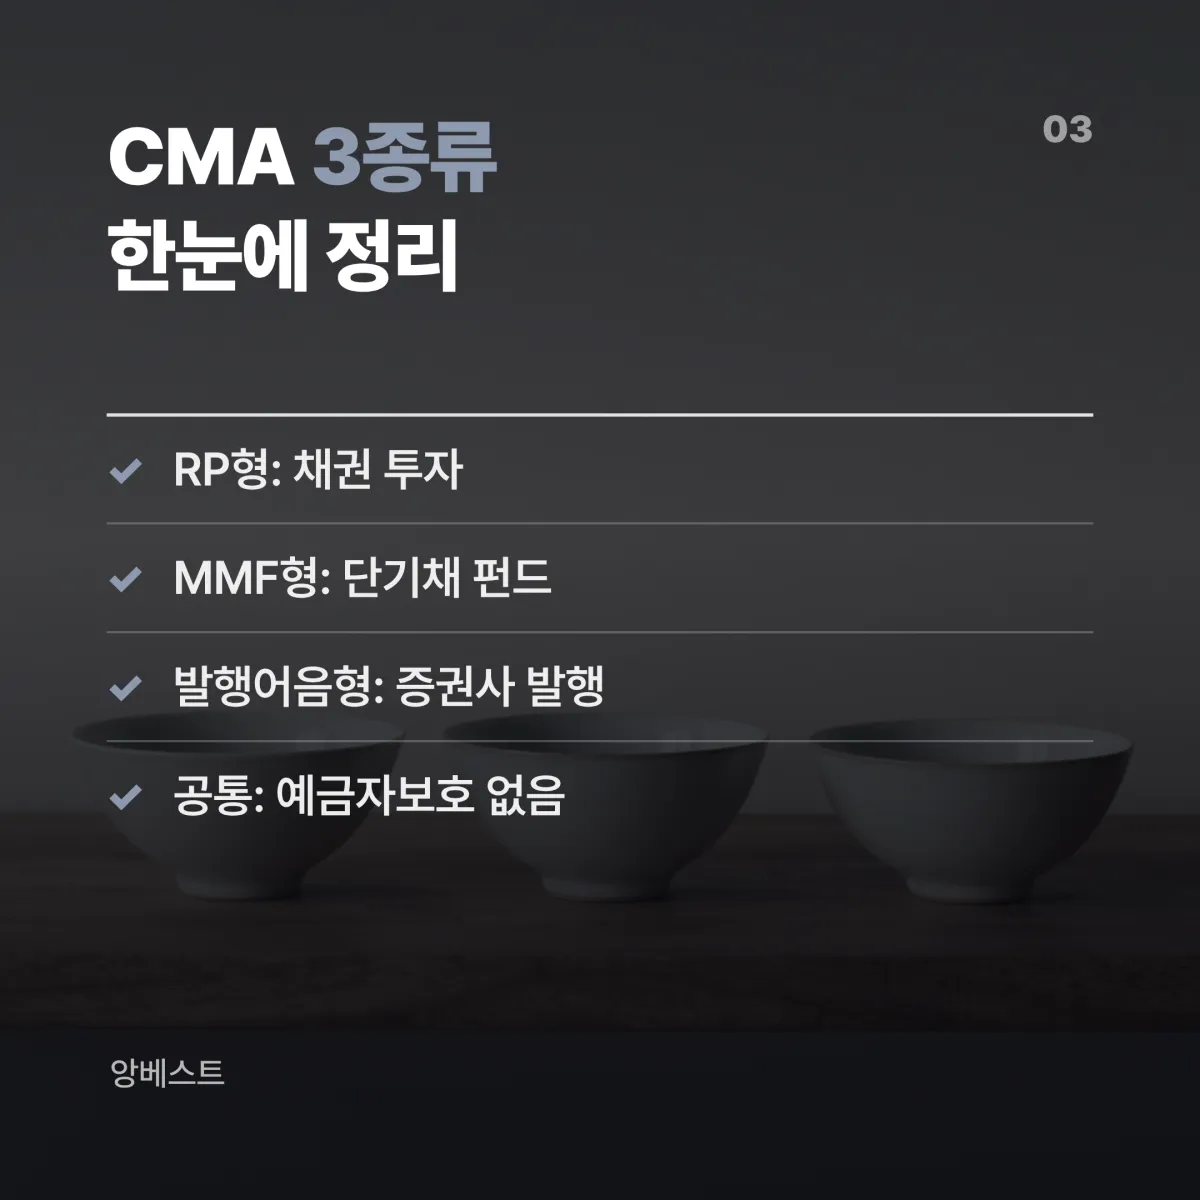
세금·예금자보호·이자 지급 방식 3줄 차이
예금자보호 — 가장 중요한 차이예요
예금보험공사 2024년 현행 기준으로, 파킹통장은 1인당 5,000만 원까지 예금자보호가 돼요. 은행이 문을 닫아도 5,000만 원은 돌려받을 수 있어요. CMA는 대부분 예금자보호가 안 돼요.
RP형은 국채·통안채 같은 안전한 채권에 투자하기 때문에 실제 원금 손실 사례는 드물어요. 그래도 법적 보호가 없다는 사실은 변하지 않아요. 1억 원 이상이라면 파킹통장 쪽이 훨씬 마음 편해요.
이자 지급 방식 — 파킹통장은 매월, CMA는 매일
파킹통장은 매일 이자를 계산하지만 통장에 실제로 입금되는 건 보통 월 1회예요. CMA는 영업일 기준으로 매일 이자가 잔액에 바로 쌓여요. 주말·공휴일엔 이자가 안 붙는 날이 생길 수 있어요.
한국은행 금융통화위원회는 2026년 8월 22일 기준금리를 2.75%로 동결했어요. 금리 인하 사이클이 이어지는 만큼 CMA 금리도 조금씩 내려올 수 있어요. 기준금리 변화가 내 대출 이자에 미치는 영향도 함께 읽어보면 도움이 돼요.
한도 제한 — 파킹통장은 꼭 확인해요
파킹통장은 최고 금리가 적용되는 한도가 있는 경우가 많아요. “3,000만 원까지는 연 2.3%, 초과분은 연 0.5%” 같은 구조예요. 한도를 넘으면 금리가 뚝 떨어져요. 가입 전 한도 조건을 꼭 확인하세요. CMA는 일반적으로 한도 제한이 없어요.
내 상황이면? — 나이·금액·목적으로 오늘 결정 끝내기
상황 3가지로 나눠볼게요
숫자를 확인했으니, 이제 내 상황에 맞는 답을 찾아요. 상황이 다르면 답도 달라요.
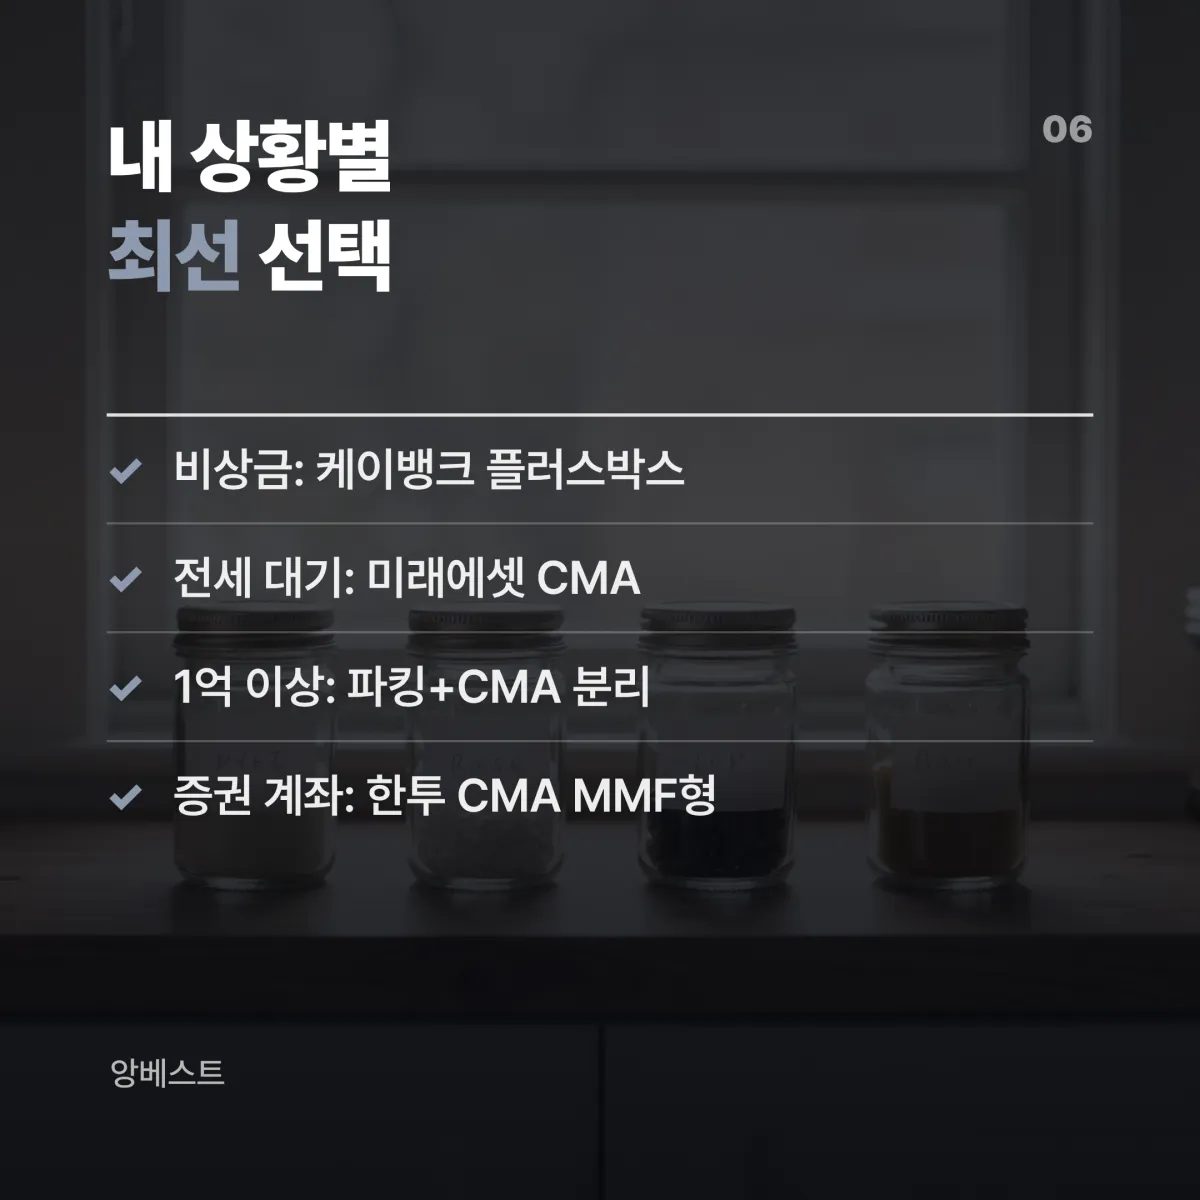
- 비상금 500만 원 이하, 언제 쓸지 모름 — 파킹통장이 맞아요. 예금자보호가 되고, 케이뱅크 플러스박스(연 2.3%)가 파킹통장 중 최상위예요. 비상금은 심리적 안전감이 먼저거든요.
- 전세보증금 대기·6개월~1년 단기 여유자금, 3,000만 원 이상 — CMA가 맞아요. 미래에셋 CMA RP형(연 3.15%)이 현재 5종 중 최상위이고, 한도 제한도 없어요. 3,000만 원 기준 1년 세후 이자는 798,600원이에요. 파킹통장 최상위(케이뱅크, 세후 584,100원)보다 약 21만 원 더 받아요.
- 1억 원 이상, 안전 최우선 — 파킹통장 5,000만 원 + CMA 나머지로 나눠 운용해요. 예금자보호 한도(5,000만 원)를 넘는 금액은 보호가 안 되거든요.
상황별 추천
| 상황 | 추천 | 이유 |
|---|---|---|
| 비상금 500만 원, 언제 쓸지 불확실 | 케이뱅크 플러스박스 | 예금자보호, 파킹통장 최고금리(연 2.3%) |
| 전세 보증금 대기 1,000만~3,000만 원, 6개월~1년 | 미래에셋 CMA RP형 | 세후 연 2.66%, 한도 제한 없음 |
| 직장인 여유자금 500만 원, 3개월 안에 쓸 것 | 케이뱅크 플러스박스 | 예금자보호 + 수시입출 편의 |
| 1억 원 이상, 원금 보전 최우선 | 파킹통장 5,000만 원 + CMA 분리 | 예금자보호 한도 활용 |
| 증권 계좌 이미 있고 투자 예비자금 | 한국투자증권 CMA MMF형 | 연 2.95%, 증권 계좌 연동 편의 |
계산해 보기 — 내 숫자를 넣어 보세요
직접 계산하는 법
세후 이자를 직접 계산하고 싶다면 아래 공식을 써요.
- 세전 이자 = 원금 × 연 금리 × (보유 일수 ÷ 365)
- 세후 이자 = 세전 이자 × (1 − 0.154)
예를 들어 원금 1,000만 원, 미래에셋 CMA RP형(연 3.15%)에 6개월(183일) 넣으면 이렇게 돼요.
- 세전 이자 = 10,000,000 × 0.0315 × (183 ÷ 365) = 158,007원
- 세후 이자 = 158,007 × 0.846 = 133,674원
같은 조건에서 케이뱅크 플러스박스(연 2.3%)라면 세후 97,635원이에요. 6개월 차이가 36,039원이에요.
파킹통장과 CMA 금리를 더 깊이 비교하고 싶다면 파킹통장 vs CMA 2026년 9월 세후 실수령 비교도 참고하세요.
저축은행·상호금융은 고려해도 될까요?
4%대 상품은 아직 있어요 — 단, 빠르게 줄고 있어요
은행연합회 금리비교 공시(2026-09 기준)에 따르면, 저축은행 4%대 예금 상품은 13개로 줄었어요. 상호금융에서는 4.3%대 상품이 확인돼요. 단, 이 상품들은 수시입출금이 안 되는 정기예금이에요. 단기 자금을 유동적으로 써야 한다면 맞지 않아요.
6개월~1년 동안 묶어둘 수 있는 자금이라면 저축은행 정기예금도 비교 대상이 돼요. 예금자보호(5,000만 원)는 동일하게 적용돼요. 금리 인하 사이클에서 4%대 상품이 언제까지 유지될지는 모르는 일이에요.
기준금리 변화와 내 예금·대출 금리의 관계가 궁금하다면 기준금리 인상과 내 예금·대출 금리 변화를 읽어보세요.
이렇게 하면 돼요
오늘 할 일 체크리스트
- 내 자금 성격부터 확인하세요 — “비상금(예금자보호 필수)”인지 “단기 여유자금(금리 최우선)”인지 먼저 정하면 선택의 90%가 끝나요.
- 케이뱅크 플러스박스(연 2.3%, 2026-09-30 기준) 또는 미래에셋 CMA RP형(연 3.15%, 2026-09-29 기준) 앱에서 가입 조건과 한도를 직접 확인하세요 — 파킹통장은 최고 금리 적용 한도가 상품마다 달라요.
- 1억 원 이상이라면 파킹통장 5,000만 원 + CMA로 나눠 운용하세요. 예금자보호 한도(예금보험공사, 1인당 5,000만 원)를 꼭 기억해요.
자주 헷갈리는 질문은 아래 FAQ에 정리해 뒀어요. 확인해 보세요.
자주 묻는 질문
파킹통장이란 무엇인가요?
파킹통장은 언제든 입출금할 수 있는 은행 수시입출금 통장이에요. 잔액에 비교적 높은 금리가 붙어서, 단기 자금을 잠깐 ‘주차(파킹)’해두는 용도로 많이 써요. 예금자보호(1인당 5,000만 원)가 적용된다는 점이 CMA와의 가장 큰 차이예요. 케이뱅크 플러스박스(연 2.3%)와 카카오뱅크 세이프박스(연 2.2%)처럼 인터넷은행 상품이 현재 금리 상위권이에요.
CMA와 파킹통장의 차이는 무엇인가요?
가장 큰 차이는 두 가지예요. 첫째는 금리예요. 현재 CMA(미래에셋 RP형 연 3.15%)가 파킹통장(케이뱅크 연 2.3%)보다 높아요. 둘째는 예금자보호예요. 파킹통장은 1인당 5,000만 원까지 보호되지만, CMA는 대부분 비보호예요. 이자소득세 15.4%는 둘 다 동일하게 적용돼요.
CMA는 예금자보호가 안 되나요?
맞아요. RP형·MMF형·발행어음형 모두 예금자보호가 적용되지 않아요. 다만 RP형은 국채·통안채 같은 안전한 채권에 투자하기 때문에 실제 원금 손실 가능성은 낮은 편이에요. 그래도 법적 보호는 없으니, 비상금처럼 절대 손실이 나면 안 되는 돈은 파킹통장에 넣는 게 안전해요.
파킹통장은 중도에 돈 빼도 이자 받을 수 있나요?
네, 받을 수 있어요. 파킹통장은 정기예금과 달리 중도해지 패널티가 없어요. 매일 이자가 계산되기 때문에 출금 전날까지 쌓인 이자는 그대로 받아요. 단, 이자는 매월 지급 시점에 한 번에 들어오는 구조가 많아요.
CMA 금리가 파킹통장보다 높으면 항상 CMA가 유리한가요?
금리만 보면 그렇지만, 상황에 따라 달라요. 비상금처럼 원금 보호가 꼭 필요하거나 1억 원 이상 목돈이라면 파킹통장이 더 적합해요. CMA 금리는 기준금리 변화에 따라 빠르게 움직이기 때문에, 가입 후에도 주기적으로 확인하는 게 좋아요. 세후 이자 차이(500만 원 기준 1년에 약 4만 8,000원)를 감안해서 내 상황에 맞는 쪽을 고르세요.
본 콘텐츠는 금융상품 조건 비교와 계산을 위한 정보 제공 목적이며, 특정 금융상품의 가입·투자를 권유하지 않습니다. 금리·세율·조건은 확인일 기준이며 변경될 수 있습니다. 최종 판단과 결과는 독자 본인의 책임입니다.
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.