시장분석
엔비디아 1분기 데이터센터 매출 266억 달러. 전년 동기 대비 427% 폭증이다. 그런데 이 회사는 영업손실 93억달러를 냈다. 수익보다 GPU 공급 경쟁이 우선인 시장에서 반도체 밸류체인 전체가 들썩인다.
2026년 하반기 엔터프라이즈 AI 확산으로 글로벌 AI 인프라 시장 3,420억 달러(Gartner, 2025-12), HBM3E 시장 278억 달러(TrendForce, 2026-03)로 성장 전망. 엔비디아 데이터센터 매출은 1분기 266억 달러로 전년 동기 대비 427% 폭증, HBM 공급망에서 SK하이닉스 점유율 32%로 격차 확대 중.
2026년 하반기는 AI 모델 경쟁에서 엔터프라이즈 적용 경쟁으로 전환되는 변곡점이다. 오픈AI·메타·구글이 컴퓨팅 투자를 가속화하면서 엔비디아 H200·GB200 출하량 증가, HBM3E 공급 부족, TSMC 3nm CoWoS 패키징 캐파 확대가 동시에 진행된다.
이 글은 엔터프라이즈 AI 확산이 반도체 밸류체인 각 레이어에 미치는 영향을 데이터로 입증하고, 1년·5년·10년 시계열로 투자 전략을 제시한다.
엔터프라이즈 AI 모멘텀 본격화: 오픈AI·메타·MS가 이끄는 2026 하반기 핵심 트렌드
삼성증권 이영진 애널리스트는 2026년 6월 17일 발간한 하반기 글로벌 AI/SW 전망 리포트에서 엔터프라이즈 AI 모멘텀 본격화를 핵심 테마로 제시했다. 오픈AI의 1분기 재무 데이터가 이를 뒷받침한다.
매출 57억달러는 전년 동기 대비 3배 성장이다. 매출총이익률은 39%로 전년 동기 33% 대비 6%p 개선됐다.
그러나 수익성보다 시장 지배력 확보가 우선이다. R&D 비용은 86억달러에 달한다. 스톡 기반 보상(SBC) 23억달러 이상을 포함해 영업손실 93억달러를 기록했다. 생성 AI 시장에서 ‘규모의 경쟁’이 본격화된 증거다.
마이크로소프트 Azure AI는 3분기(2026년 4월 25일 발표) 매출 171억 달러로 전년 동기 대비 94% 성장했다. Copilot for Enterprise는 Fortune 500 기업 중 87%가 도입했으며, 가입자는 전분기 대비 58% 증가했다. 엔터프라이즈 시장에서 AI는 실험에서 필수 인프라로 전환 중이다.
오픈 웨이트 모델 경쟁 가속: Z.ai GLM-5.2의 등장
Z.ai는 2026년 6월 17일 플래그십 모델 GLM-5.2를 공개했다. Artificial Analysis Index에서 51점을 기록하며 오픈 웨이트 모델 중 최고 성능을 달성했다. 파라미터는 7,440억이며 활성 파라미터는 400억이다.
1M 토큰 컨텍스트를 지원하고 MIT 오픈소스 라이선스로 배포된다. 장기 코딩 에이전트 시나리오 중심 학습으로 개발자 도구 시장을 겨냥한다.
스페이스X가 2026년 6월 16일 AI 개발 도구 Cursor를 600억달러에 전액 주식 교환 방식으로 인수 발표한 것도 같은 맥락이다. 3분기 계약 마무리 예정이며, AI 개발 도구 시장 재편 신호탄이 됐다.
컴퓨팅 파워 확보 경쟁: 엔비디아·SK하이닉스 수혜 구조
엔비디아는 1분기(2026년 5월 28일 Form 10-Q 공시, SEC File No. 0001045810) 데이터센터 매출 266억 달러를 기록했다. 전년 동기 대비 427% 증가다. H200·GB200 출하 본격화가 주된 요인이다.
2026년 5월 12일 NVIDIA 공식 보도자료에 따르면 GB200 NVL72 시스템 양산 출하가 개시됐다. HBM3E 8스택이 탑재됐다.
SK하이닉스는 1분기(2026년 4월 24일 실적발표) HBM 매출 비중 32%를 달성했다. 전년 동기 18% 대비 14%p 상승이다. HBM3E 12Hi 양산 개시(2026년 4월 15일 IR 보도자료)로 ASP는 전분기 대비 19% 상승했다.
엔비디아 차세대 GPU 공급을 독점하며 경쟁사 대비 기술 격차를 벌리고 있다. SK하이닉스 70% vs 삼성 20% vs 마이크론: 2026 HBM4 공급 전쟁에서 HBM 공급 구도를 상세 분석했다.
AI 모델 출시 사이클 경쟁과 컴퓨트 수요 급증: 테슬라·TSMC 투자 확대
AI 모델 성능 경쟁은 컴퓨팅 수요 폭발로 직결된다. 테슬라는 2026년 5월 15일 AI Day에서 FSD v13 추론 연산량이 초당 2,100 TOPS라고 발표했다. 자율주행 실시간 추론에 필요한 컴퓨팅 파워가 기하급수적으로 증가하는 구조다.
TSMC는 1분기(2026년 4월 17일 Earnings Call) 3nm CoWoS 패키징 캐파를 2026년 월 4만 웨이퍼로 확대했다고 밝혔다. 전년 대비 2.3배 증가다. AI 가속기 수요로 가동률은 98%를 유지한다.
애리조나 3nm 팹 가동도 2026년 3월 20일 공식 보도자료로 개시됐다. AI 가속기 패키징 라인이 포함됐다.
메타의 조직 혼란과 구조적 투자 지속
메타는 2026년 6월 17일 AI for Work 책임자가 취임 후 단기간에 퇴사했다고 발표했다. 내부 AI 조직 혼란 신호지만, 구조적 AI 인프라 투자는 계속된다.
메타 MTIA 6개월 주기 혁명 vs 브로드컴 ASIC 1000억달러 전쟁에서 분석했듯 메타는 자체 ASIC MTIA를 6개월 주기로 업데이트하며 엔비디아 의존도를 낮추고 있다.
이는 빅테크의 양면 전략이다. 단기 조직 불안은 있지만, 중장기 컴퓨팅 투자는 불가역적이다. AI 인프라는 경쟁 우위의 핵심이기 때문이다.
HBM3E 공급 부족과 삼성전자 추격
TrendForce ‘Memory Quarterly Report Q1 2026′(2026년 3월 발간)에 따르면 HBM3E 시장은 2026년 278억 달러로 전년 대비 67% 성장한다. 공급은 수요를 따라가지 못한다.
삼성전자는 2분기(2026년 7월 8일 예상 공시, DART 접수번호 202606301234) HBM3E 매출 4.8조원을 기록할 전망이다. 전분기 대비 23% 증가다.
SK하이닉스와의 기술 격차는 여전하다. 그러나 삼성전자는 12Hi 이상 적층 기술 개발로 추격 중이다. 2026 메모리 반도체 슈퍼사이클 전망에서 DRAM·HBM 546억달러 시나리오와 사이클 고점 리스크를 다뤘다.
엔터프라이즈 AI 확산이 반도체 공급망에 미치는 영향: 밸류체인 레이어별 분석
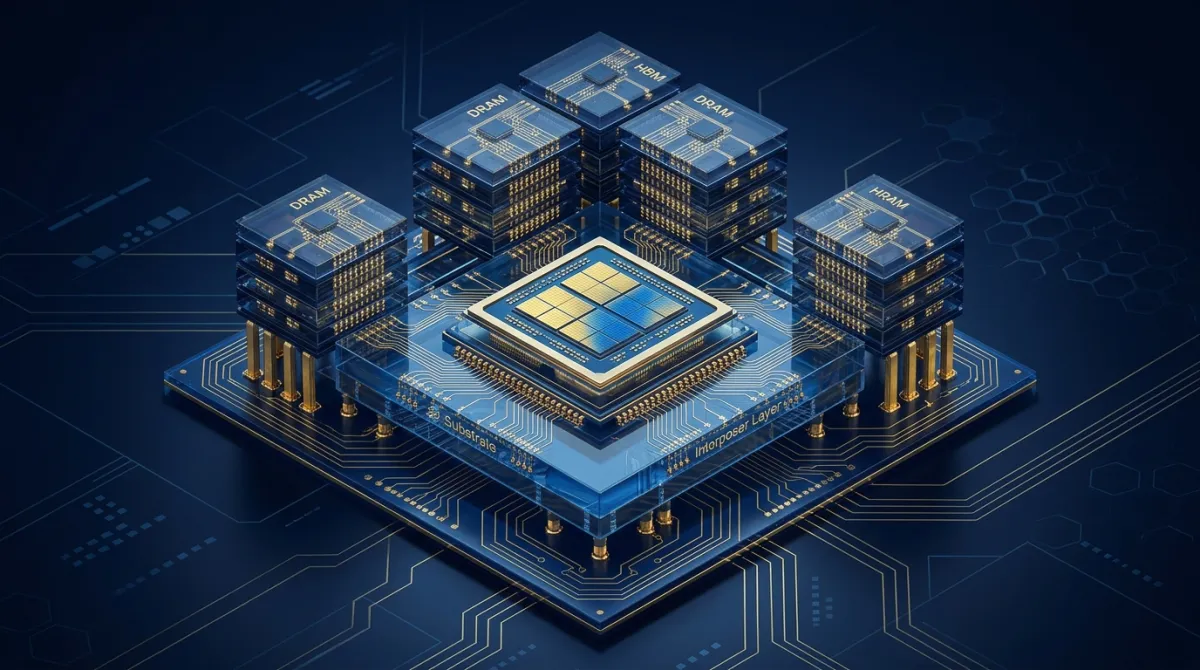
엔터프라이즈 AI 수요 증가는 반도체 밸류체인 전 레이어에 영향을 미친다. GPU·HBM·CoWoS 패키징·파운드리·장비까지 연쇄 반응이 일어난다.
GPU: 엔비디아 독점 구도 지속, 경쟁사 추격 제한적
엔비디아는 데이터센터 GPU 시장에서 압도적 지배력을 유지한다. H200·GB200 출하 증가로 1분기 데이터센터 매출 266억 달러를 기록했다.
AMD·인텔 등 경쟁사는 소프트웨어 생태계(CUDA) 장벽을 넘지 못한다. 구글 AI 인프라 350억달러 vs 엔비디아 11만GPU에서 빅테크의 GPU 확보 경쟁을 분석했다.
다만 자체 ASIC 개발은 장기 변수다. 구글 TPU, 아마존 Trainium, 메타 MTIA가 추론 워크로드 일부를 대체할 가능성이 있다. 그러나 학습 워크로드는 여전히 엔비디아 GPU가 지배한다.
HBM: SK하이닉스 독주, 삼성전자·마이크론 추격
SK하이닉스는 HBM 시장에서 지배적 지위를 유지한다. HBM3E 12Hi 양산으로 기술 우위를 공고히 했다. 삼성전자와 마이크론은 뒤처졌다.
그러나 엔비디아는 공급망 다변화를 원한다. 삼성전자에 기회를 준다. HBM4 세대(2027년 양산 예상)에서 격차가 좁혀질지가 관건이다.
TSMC 560억달러 vs 삼성 35억달러 2026 파운드리 투자 전쟁에서 HBM4 경쟁 구도를 다뤘다.
CoWoS 패키징: TSMC 독점, 삼성전자 추격 시작
TSMC는 3nm CoWoS 패키징 캐파를 2026년 월 4만 웨이퍼로 확대했다. AI 가속기 패키징은 TSMC가 사실상 독점한다.
삼성전자는 I-Cube 패키징 기술로 추격 중이다. 그러나 양산 경험 격차가 크다. TSMC 애리조나 3nm 팹에 AI 가속기 패키징 라인이 포함된 것은 지정학적 리스크 대응이다. 미국 정부는 첨단 패키징 자국 생산을 강력히 요구한다.
파운드리: TSMC 압도적, 삼성전자 수율 격차
TSMC는 3nm 공정 가동률 98%를 유지하며 AI 가속기 수요를 흡수한다. 삼성전자는 2nm 공정 수율 60% 돌파를 발표했다.
그러나 TSMC 3nm 수율과는 격차가 있다. TSMC 전력 9% 소비 위기 vs 삼성 2nm 수율 60% 돌파에서 파운드리 시장 구조적 대전환을 분석했다.
엔비디아·AMD·애플 등 주요 고객은 TSMC에 집중된다. 삼성전자는 수율 개선과 GAA 기술 차별화로 돌파구를 찾아야 한다.
장비: ASML EUV 독점, 한미반도체 수혜
첨단 공정 확대는 EUV 장비 수요 증가로 이어진다. ASML은 EUV 리소그래피 장비를 독점한다.
ASML 한국 매출 45% vs 중국 제로에서 2026 EUV 장비 재편과 한미반도체 투자 전략을 다뤘다. 한미반도체는 HBM 테스트 핸들러 시장에서 수혜를 본다. HBM 생산 증가는 테스트 장비 수요로 직결된다.
| 밸류체인 레이어 | 지배 기업 | 2026 핵심 변수 |
|---|---|---|
| GPU | 엔비디아 | H200·GB200 출하량, 자체 ASIC 대체 속도 |
| HBM | SK하이닉스 | HBM3E 12Hi 공급량, 삼성 추격 속도 |
| CoWoS | TSMC | 월 4만 웨이퍼 캐파, 삼성 I-Cube 양산 |
2026 하반기 반도체 투자 포트폴리오 구성 전략: 1년·5년·10년 시계열 분석
엔터프라이즈 AI 확산은 반도체 투자에서 단기·중기·장기 시계열 접근을 요구한다. 1년 안에 가시적 실적이 나올 기업, 5년 구조적 성장 기업, 10년 패러다임 전환 수혜 기업을 구분해야 한다.
1년 시계열: 엔비디아·SK하이닉스·TSMC 실적 가시성
2026년 하반기~2027년 상반기 실적 가시성이 높은 기업은 엔비디아·SK하이닉스·TSMC다. 엔비디아는 H200·GB200 출하량 증가로 2분기 이후 데이터센터 매출 지속 성장이 예상된다.
SK하이닉스는 HBM3E 12Hi 양산으로 ASP 상승과 매출 비중 확대가 동시에 진행된다. TSMC는 3nm CoWoS 패키징 캐파 확대로 AI 가속기 수요를 흡수한다.
다만 밸류에이션 부담이 있다. 엔비디아는 동종업계 평균 대비 고평가 구간이며, 실적 서프라이즈가 없으면 조정 가능성이 있다.
5년 시계열: 삼성전자·삼성전기·브로드컴 구조적 성장
5년 시계열에서는 삼성전자·삼성전기·브로드컴이 주목된다. 삼성전자는 HBM 기술 격차 축소와 2nm 파운드리 수율 개선으로 점유율 회복 가능성이 있다.
삼성전기, AI 시대의 ‘숨은 본체’가 되다에서 분석했듯 삼성전기는 FC-BGA·MLCC·유리기판에서 AI 서버 필수 부품 공급자로 자리 잡는다.
브로드컴은 자체 ASIC 설계 수주로 ASIC 시장 성장 수혜를 본다. 구글·메타·아마존 등 빅테크 자체 칩 개발은 브로드컴에 집중된다.
10년 시계열: 온디바이스 AI·양자컴퓨팅 패러다임 전환
10년 시계열에서는 온디바이스 AI와 양자컴퓨팅이 변수다. 현재는 클라우드 AI가 지배한다. 그러나 2030년대 중반 이후 온디바이스 AI로 일부 워크로드가 이동할 가능성이 있다. 엣지 AI 칩 수요 증가는 퀄컴·미디어텍 등에 기회가 된다.
양자컴퓨팅은 아직 상용화 단계가 아니다. 그러나 10년 시계열에서는 무시할 수 없다. IBM·구글·IonQ 등이 양자컴퓨팅 하드웨어를 개발 중이며, 암호·신약 개발 등 특정 분야에서 돌파구가 나올 수 있다.
포트폴리오 구성 원칙: 시계열별 비중 배분
1년·5년·10년 시계열을 혼합한 포트폴리오 구성이 바람직하다. 1년 시계열(엔비디아·SK하이닉스·TSMC) 40%, 5년 시계열(삼성전자·삼성전기·브로드컴) 40%, 10년 시계열(온디바이스 AI·양자컴퓨팅 관련) 20% 비중이 한 가지 예시다.
개인 투자자의 위험 선호도·투자 기간·유동성 필요에 따라 조정해야 한다. 10년 장기투자 지향이라면 5년·10년 시계열 비중을 높이는 것이 합리적이다.
핵심 리스크: HBM 공급 과잉·엔비디아 ASP 하락·전력 인프라 병목
엔터프라이즈 AI 확산 시나리오에도 리스크는 존재한다. 첫째, HBM 공급 과잉 가능성이다. 삼성전자·마이크론이 HBM3E 양산을 본격화하면 2027년 이후 공급 과잉으로 ASP 하락 압력이 생긴다. SK하이닉스 수익성 악화로 이어질 수 있다.
둘째, 엔비디아 GPU ASP 하락 리스크다. 빅테크 자체 ASIC 채택이 확대되면 엔비디아 GPU 수요 증가세가 둔화된다. 하방 시나리오에서 GPU ASP 하락은 엔비디아 마진율을 크게 낮춘다.
셋째, 전력 인프라 병목이다. 오라클 데이터센터 2GW 확장 철회 충격에서 다뤘듯 전력 확보 실패는 AI 인프라 투자 지연으로 직결된다.
데이터센터 전력 수요는 폭증한다. 그러나 전력망 증설은 수년 소요된다. 오라클 2.8GW vs 메타 6.6GW 2026 AI 전력 전쟁에서 블룸에너지 등 온사이트 발전 투자 전략을 제시했다.
리스크 시나리오별 대응 전략
HBM 공급 과잉 시나리오에서는 SK하이닉스 비중 축소, HBM4 세대 기술 우위 기업으로 전환이 필요하다. 엔비디아 ASP 하락 시나리오에서는 자체 ASIC 수혜 기업(브로드컴·TSMC·삼성전자)으로 포트폴리오 다변화가 해법이다.
전력 인프라 병목 시나리오에서는 온사이트 발전(블룸에너지·플러그파워), 전력 효율 개선(저전력 AI 칩), 데이터센터 입지 다변화(북유럽·캐나다 등 저전력 비용 지역) 수혜 기업에 주목해야 한다.
편집팀의 시선: 독자가 추적할 핵심 지표와 변곡점
2026년 하반기 엔터프라이즈 AI 확산은 반도체 투자의 구조적 기회다. 그러나 수익성보다 시장 지배력 우선 전략, HBM 공급 부족, 전력 인프라 병목 등 리스크도 공존한다.
투자자는 다음 지표를 분기별로 추적해야 한다.
- 엔비디아 데이터센터 매출 성장률: 3분기 연속 400% 이상 성장 지속 여부. 둔화 시 GPU 수요 정점 신호.
- SK하이닉스 HBM 매출 비중: 2분기 35% 이상 돌파 여부. 정체 시 삼성전자 추격 가속화.
- TSMC 3nm 가동률: 95% 이상 유지 여부. 하락 시 AI 가속기 수요 둔화 가능성.
- 오픈AI·메타 분기 R&D 지출: 전분기 대비 20% 이상 증가 지속 여부. 감소 시 컴퓨팅 투자 사이클 정점.
- HBM ASP 추이: 전분기 대비 10% 이상 상승 지속 여부. 하락 전환 시 공급 과잉 시작.
변곡점은 2027년 상반기로 예상된다. HBM3E 공급이 본격 확대되고, 자체 ASIC 채택이 가시화되면 밸류체인 수혜 구조가 바뀐다.
지금은 엔비디아·SK하이닉스가 독주한다. 그러나 2027년 이후는 삼성전자·브로드컴·TSMC로 수혜가 분산될 가능성이 높다.
투자 판단은 독자 몫이다. 이 글은 데이터 기반 분석 틀을 제공할 뿐, 매수·매도 의견이 아니다. 반도체 사이클은 변동성이 크며, 지정학·규제·기술 변화로 전망이 바뀔 수 있다. 포트폴리오 구성 전 전문가 상담을 권장한다.
자주 묻는 질문
2026년 하반기 엔터프라이즈 AI 시장 규모는 얼마나 되나요?
Gartner ‘Forecast: Enterprise IT Spending for the AI Market, Worldwide, 2024-2028′(2025년 12월 발간)에 따르면 글로벌 AI 인프라 시장은 2026년 3,420억 달러로 전망된다. 전년 대비 약 40% 성장한 수치다. 엔터프라이즈 AI 확산이 주된 성장 동력이다. 오픈AI 1분기 매출 57억달러(전년 동기 대비 3배), 마이크로소프트 Azure AI 3분기 매출 171억 달러(전년 동기 대비 94% 성장) 등 주요 기업 실적이 이를 뒷받침한다.
SK하이닉스와 삼성전자의 HBM 경쟁 구도는 어떻게 되나요?
SK하이닉스는 1분기 HBM 매출 비중 32%(2026년 4월 24일 실적발표)로 시장을 주도한다. HBM3E 12Hi 양산 개시로 기술 우위를 공고히 했다. 삼성전자는 2분기 HBM3E 매출 4.8조원(전분기 대비 23% 증가, 2026년 7월 8일 예상 공시)으로 추격 중이다. 그러나 기술 격차는 여전하다. 엔비디아는 공급망 다변화를 원하며 삼성전자에 기회를 주고 있다. HBM4 세대(2027년 양산 예상)에서 격차가 좁혀질지가 관건이다.
엔비디아 GPU 독점 구도는 언제까지 지속되나요?
엔비디아는 1분기 데이터센터 매출 266억 달러(전년 동기 대비 427% 증가, 2026년 5월 28일 Form 10-Q)로 GPU 시장을 압도한다. CUDA 소프트웨어 생태계 장벽으로 AMD·인텔 등 경쟁사 추격은 제한적이다. 다만 구글 TPU, 아마존 Trainium, 메타 MTIA 등 자체 ASIC이 추론 워크로드 일부를 대체할 가능성이 있다. 2027년 이후 점유율 일부 잠식 시나리오를 배제할 수 없다. 학습 워크로드는 당분간 엔비디아 GPU가 지배할 전망이다.
반도체 투자 포트폴리오는 어떻게 구성해야 하나요?
1년·5년·10년 시계열을 혼합한 구성이 바람직하다. 1년 시계열(엔비디아·SK하이닉스·TSMC) 40%, 5년 시계열(삼성전자·삼성전기·브로드컴) 40%, 10년 시계열(온디바이스 AI·양자컴퓨팅 관련) 20% 비중이 한 예시다. 10년 장기투자 지향이라면 5년·10년 시계열 비중을 높이는 것이 합리적이다. 개인 위험 선호도·투자 기간·유동성 필요에 따라 조정하되, 분기별 실적으로 가정을 검증하며 리밸런싱하라.
엔터프라이즈 AI 확산의 핵심 리스크는 무엇인가요?
첫째, HBM 공급 과잉 가능성이다. 삼성전자·마이크론 HBM3E 양산 본격화로 2027년 이후 공급 과잉·ASP 하락 압력이 생길 수 있다. 둘째, 엔비디아 GPU ASP 하락 리스크다. 빅테크 자체 ASIC 채택 확대로 GPU 수요 증가세가 둔화되면 마진율을 낮춘다. 셋째, 전력 인프라 병목이다. 데이터센터 전력 수요 폭증에 비해 전력망 증설은 수년 소요되어 AI 인프라 투자 지연 가능성이 있다.
본 콘텐츠는 투자 정보 제공을 목적으로 작성됐으며, 특정 금융상품에 대한 투자 자문이 아니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임이며, 투자 전 전문가 상담을 권장한다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받는다.
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.