판정
60세에 받기 시작하면 월 30만 원이 평생 빠진 채로 고정돼요. 한 번 낮아진 수령액, 되돌릴 방법은 없어요.
2026년 기준, 소득이 없고 건강이 좋지 않으면 조기수령(60세), 소득이 있고 건강하면 정상 또는 연기수령이 유리해요. 조기수령 vs 정상수령 손익분기는 약 78~80세, 정상 vs 연기수령 손익분기는 약 82~83세예요 (국민연금공단, 2025).
이 글은 조기·정상·연기 세 가지 선택지를 세후 누적 수령액과 손익분기 나이로 비교하고, 내 건강·소득 상황에 따라 어떤 선택이 맞는지 판정해요. 수치는 국민연금공단·통계청 공식 데이터만 사용했어요.
조기·정상·연기 수령, 뭐가 다른가요
세 가지 선택지 한눈에 보기
국민연금은 수령 시작 나이를 앞당기거나 늦출 수 있어요. 선택에 따라 수령액이 달라지거든요.
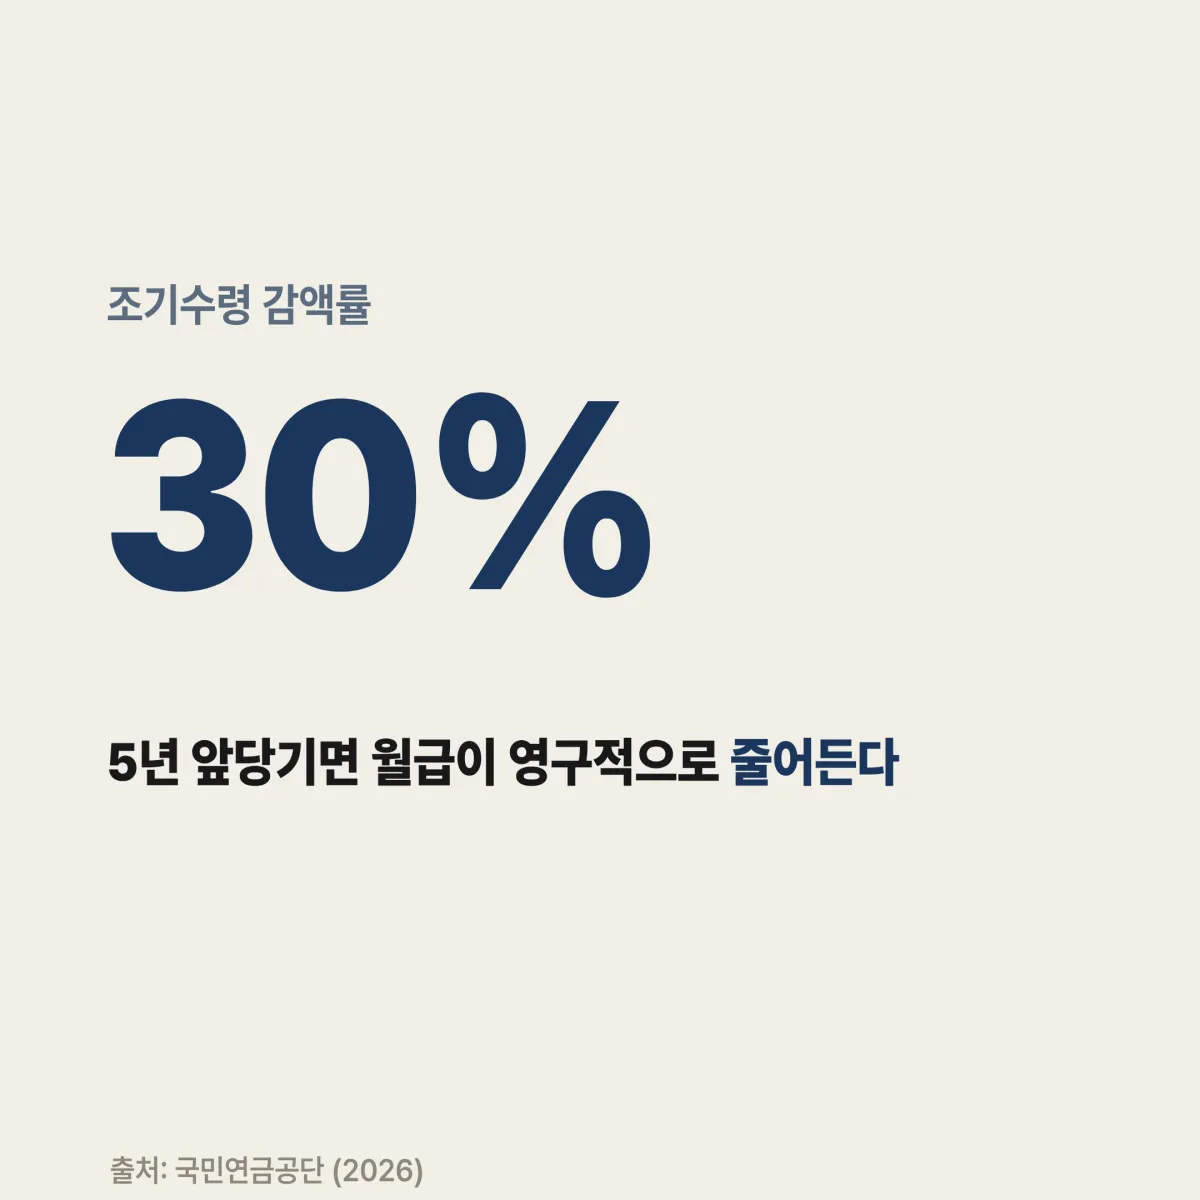
- 조기수령(조기노령연금): 만 60세~64세에 신청, 1년 앞당길 때마다 6% 감액, 최대 5년 앞당기면 30% 감액돼요 (국민연금공단, 2026).
- 정상수령: 만 65세부터 기본 수령액 그대로 받아요.
- 연기수령(연기연금): 최대 5년(70세까지) 늦출 수 있고, 1년 늦출 때마다 7.2% 가산, 최대 36% 가산돼요 (국민연금공단, 2026).
용돈에 비유하면 이래요. 지금 받으면 조금, 기다리면 더 많이 줘요. 단, 기다리는 동안엔 한 푼도 못 받아요.
월 100만 원 기준 수령액 비교표
65세 정상수령액이 월 100만 원인 사람을 기준으로 계산했어요.
| 구분 | 수령 시작 나이 | 월 수령액 |
|---|---|---|
| 조기수령 (5년 앞당김) | 60세 | 70만 원 (−30%) |
| 조기수령 (1년 앞당김) | 64세 | 94만 원 (−6%) |
| 정상수령 | 65세 | 100만 원 |
| 연기수령 (1년 늦춤) | 66세 | 107만 2천 원 (+7.2%) |
| 연기수령 (5년 늦춤) | 70세 | 136만 원 (+36%) |
출처: 국민연금공단 수령액 감액·가산 기준 (2026). 정상수령 월 100만 원 가정 시 파생 계산.
월 수령액만 보면 연기수령이 압도적이에요. 하지만 함정이 있어요. 70세까지 한 푼도 못 받는다는 점이에요.
손익분기 나이는 몇 살이에요
조기수령(60세) vs 정상수령(65세) — 몇 살부터 손해일까
조기수령을 5년 일찍 시작하면 월 70만 원씩 5년을 더 받아요. 대신 65세 이후엔 매달 30만 원이 적게 들어와요.
누적액으로 계산하면, 조기 5년 치 합산액은 70만×60개월=4,200만 원이에요. 65세 이후 매달 30만 원씩 부족한 금액이 이를 따라잡으면 손익분기예요. 역산하면 약 78~80세 전후가 돼요 (국민연금공단 시뮬레이션 기준, 2025).
80세 이전에 세상을 떠날 것 같다면, 조기수령이 누적 합산으로 유리해요.
정상수령(65세) vs 연기수령(70세) — 더 오래 살아야 본전
65세부터 월 100만 원 vs 70세부터 월 136만 원을 비교해요. 정상수령은 5년 먼저 시작하는 만큼, 65~70세 사이에 누적액이 쌓여요.
연기수령이 그 차이를 따라잡으려면 시간이 걸려요. 약 82~83세 전후에 연기수령의 총 누적액이 정상수령을 앞서요 (국민연금공단 시뮬레이션 기준, 2025).
숫자로 보면 선택이 보여요.
| 비교 쌍 | 손익분기 나이 | 그 이후 유리한 쪽 |
|---|---|---|
| 조기(60세) vs 정상(65세) | 약 78~80세 | 정상수령 |
| 정상(65세) vs 연기(70세) | 약 82~83세 | 연기수령 |
출처: 국민연금공단 자체 시뮬레이션 기준 (2025). 단순 누적액 기준이며 물가 상승·운용 수익은 미반영.
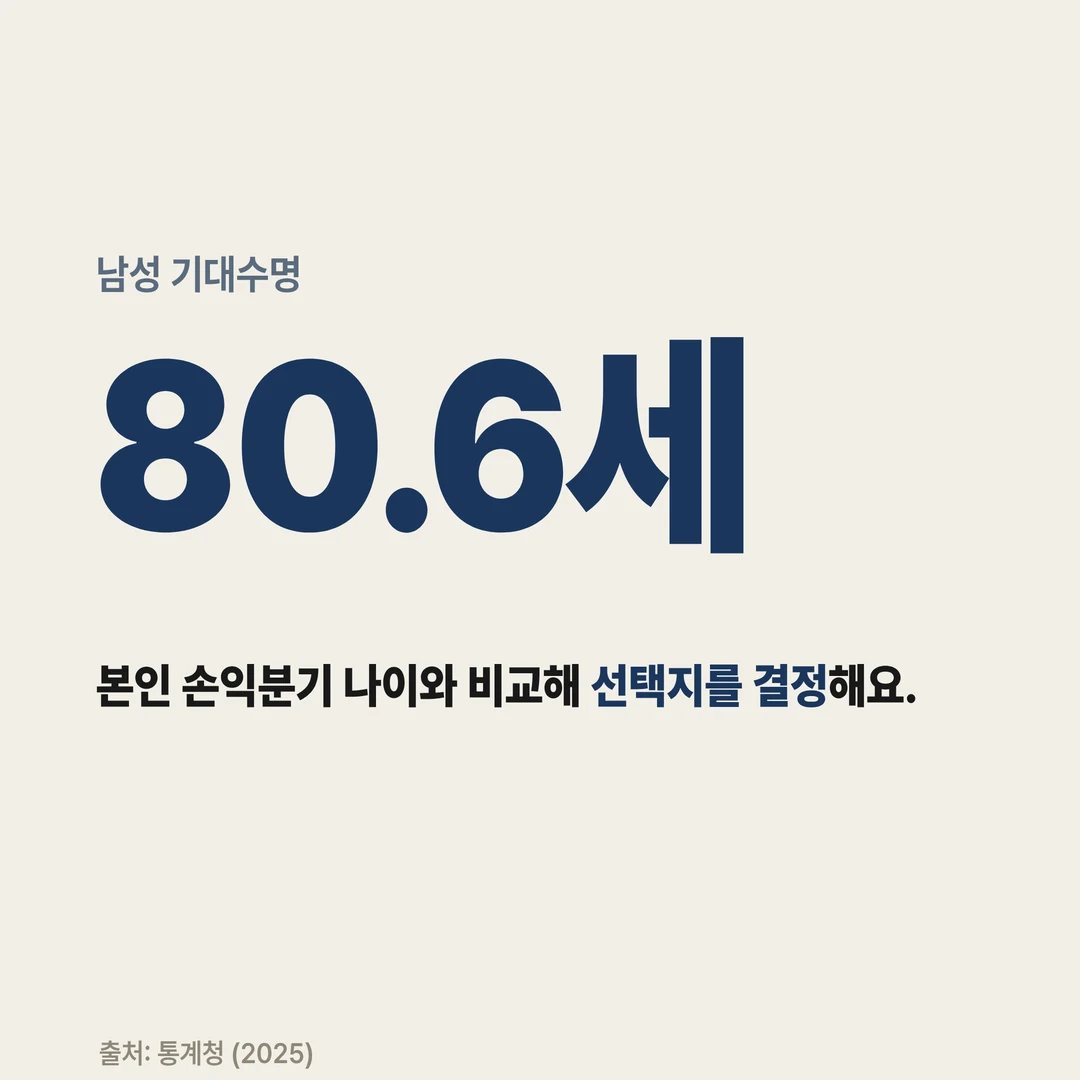
결국 기준은 내 기대수명이에요. 2026년 기준 한국 남성 기대수명은 80.6세, 여성은 86.6세예요 (통계청 생명표, 2025년 발표). 여성이라면 손익분기를 넘길 확률이 높아요.
기대수명과 손익분기 나이를 나란히 두면 결정이 쉬워져요. 두 숫자 사이에 내 선택이 있어요.
내 건강·소득 상황별로 뭘 골라야 해요
세 가지 상황, 세 가지 판정
손익분기 나이는 평균이에요. 내 건강 상태와 소득 여부에 따라 선택이 달라져요.
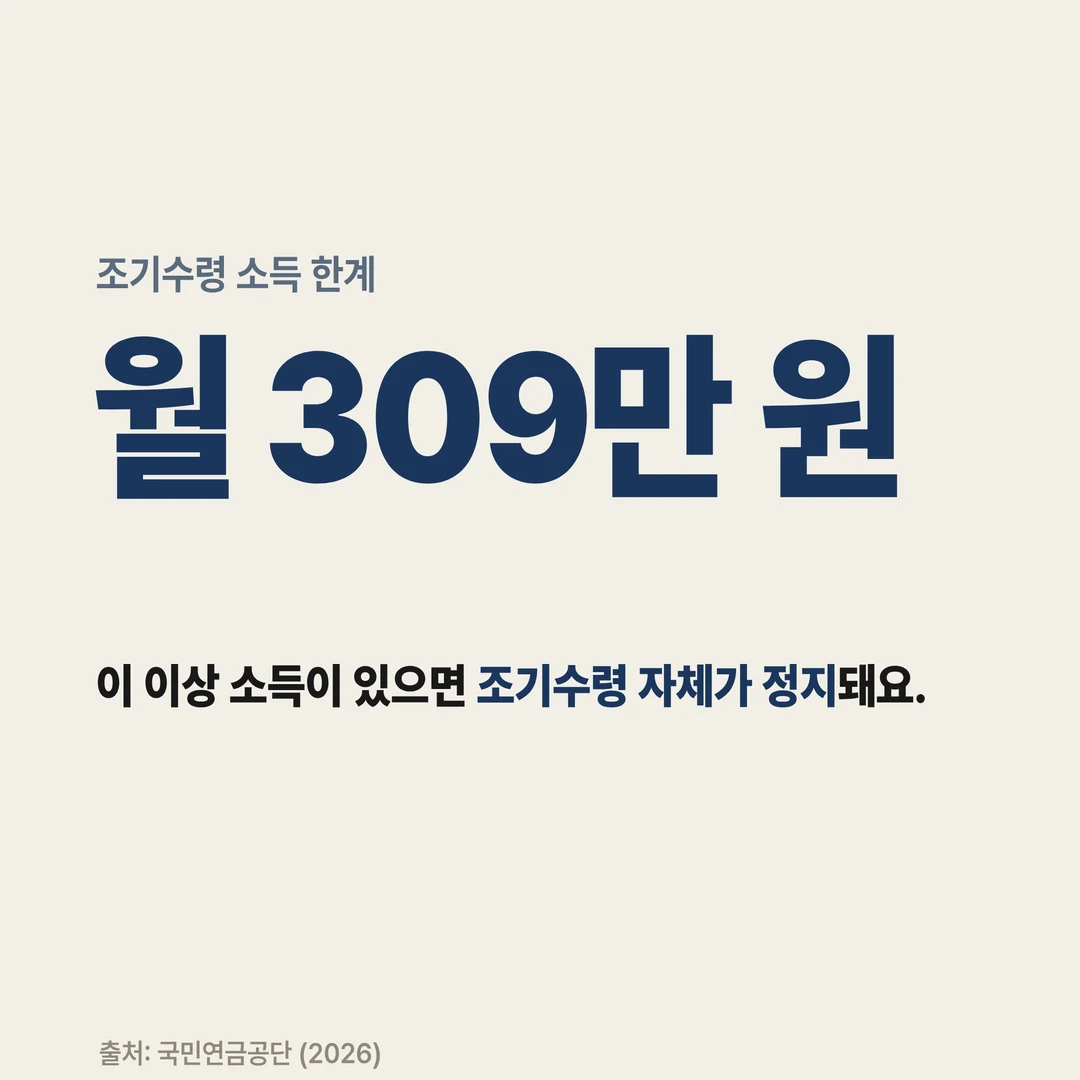
먼저 알아둘 규칙 하나가 있어요. 조기수령은 소득이 있으면 지급이 정지돼요. 월 309만 원 초과 소득이 있으면 조기수령 자체를 받을 수 없어요 (국민연금공단, 2026). 반면 연기수령은 연기하는 동안 소득과 무관해요. 소득이 아무리 많아도 연기 선택은 가능해요.
| 상황 | 추천 | 이유 |
|---|---|---|
| 소득 없음, 건강 좋지 않음 (60대 초반) | 조기수령 | 당장 생활비가 필요하고, 장수 가능성이 낮으면 일찍 받는 게 합산으로 유리해요 |
| 소득 있음, 건강 양호 | 정상 또는 연기수령 | 월 309만 원 이상 소득이면 조기수령 자체가 정지돼요. 건강하면 손익분기를 넘길 확률도 높아요 |
| 소득 없음, 건강 양호 (여성·장수 가족력) | 정상 또는 연기수령 우선 검토 | 여성 기대수명 86.6세(통계청, 2025)는 손익분기 82~83세를 충분히 넘겨요 |
조기수령의 감액은 영구적이에요. 한 번 낮아진 수령액은 평생 그 비율로 받아요. 되돌릴 수 없어요.
2024년 9월 국회를 통과한 국민연금 보험료율 인상(2033년까지 13%로 단계 인상) 법안은 수령액 감액·가산 기준에 직접 영향을 주지 않아요. 보험료를 더 내면 가입 이력이 달라지긴 하지만, 지금 50대라면 수령 시점 선택이 더 중요한 변수예요.
수급 개시 연령(65세)은 2024년 연금개혁안에서 유지가 확정됐어요 (보건복지부, 2024). 2033년 이후 추가 논의 예정이지만, 지금 50대 후반~60대 초반이라면 현행 기준이 그대로 적용돼요.
결국 이 판정은 하나의 질문으로 좁혀져요 — “나는 몇 살까지 살 것 같은가?”
연금저축이나 IRP와 함께 노후 소득원을 구성하는 방법은 연금저축 vs IRP 2026 절세 한도 차이 글에서 확인해 보세요.
계산해 보기
내 숫자로 직접 확인하는 법
손익분기 계산 공식은 단순해요. 아래 순서로 직접 해볼 수 있어요.
- 국민연금공단 내 연금 알아보기(nps.or.kr)에 접속해요.
- 로그인 후 “예상연금 조회”를 눌러요. 내 가입 이력 기반으로 예상 수령액이 나와요.
- 조기·정상·연기 세 가지 수령액을 메모해요.
- 각 시나리오별 손익분기를 직접 계산해요: (조기 5년 누적 수령액) ÷ (정상 월 수령액 − 조기 월 수령액) = 손익분기까지 걸리는 개월 수
예시로 보면 이래요. 정상 월 65만 원, 조기(60세) 월 45만 5천 원이라면 — 차이는 월 19만 5천 원이에요. 60~65세 조기수령 누적액은 45만 5천 원×60개월=2,730만 원이에요. 이를 19만 5천 원으로 나누면 약 140개월, 즉 11년 8개월이에요. 65세 기준으로 약 76~77세에 손익분기가 생겨요.
2026년 기준 국민연금 노령연금 평균 수령액은 월 약 65만 원이에요 (국민연금공단 통계, 2026년 3월). 내 예상 수령액과 비슷하다면, 위 시뮬레이션 수치가 현실적인 참고가 돼요.
30대·40대가 연금저축과 IRP를 어떻게 쌓을지 궁금하다면 30대 연금저축 600 vs IRP 900 가이드도 함께 읽어 보세요.
내 경우엔 얼마인지 계산해 보세요. 50대 돈 가이드 전체 보기 →
이렇게 하면 돼요
오늘 할 일 체크리스트
숫자를 확인했으니, 이제 판단의 근거를 정리해요. 오늘 바로 할 수 있는 행동 3가지예요.
- 국민연금공단 홈페이지(nps.or.kr)에서 예상연금 조회하기 — 로그인 후 “예상연금 조회” 클릭. 조기·정상·연기 세 가지 시나리오 수령액을 메모해요. 평균 65만 원(2026년 3월 기준)과 비교해 내 수령액이 많은지 적은지 확인해요.
- 내 손익분기 나이 직접 계산하기 — 위 섹션의 공식에 내 예상 수령액을 대입해 보세요. 결과가 내 기대수명(남성 80.6세·여성 86.6세, 통계청 2025)보다 낮으면 연기·정상, 높으면 조기 쪽으로 기울어요.
- 소득 월 309만 원 초과 여부 확인하기 — 현재 근로·사업 소득이 월 309만 원을 넘으면 조기수령은 지급 정지돼요. 이 경우 선택지가 정상·연기로 좁혀져요 (국민연금공단, 2026).
50대 현재 자산 위치가 궁금하다면 50대 평균 자산 2026, 은퇴 전 내 위치는?도 확인해 보세요. IRP·연금저축을 아직 시작하지 않았다면 ISA vs 연금저축 비교에서 절세 계좌 선택 기준도 참고할 수 있어요.
자주 묻는 질문
국민연금 조기수령이란 무엇인가요?
조기수령(조기노령연금)은 정상 수급 나이(65세)보다 최대 5년 일찍 국민연금을 받는 제도예요. 1년 앞당길 때마다 수령액이 6% 줄어요. 최대 5년 앞당기면 30% 감액된 금액을 평생 받아요 (국민연금공단, 2026). 소득이 월 309만 원을 넘으면 신청해도 지급이 정지돼요.
국민연금 조기수령과 연기수령의 차이는 무엇인가요?
조기수령은 수령 시기를 앞당겨 수령액이 줄고, 연기수령은 뒤로 미뤄 수령액이 늘어요. 조기수령은 1년당 6% 감액(최대 30%), 연기수령은 1년당 7.2% 가산(최대 36%)이에요 (국민연금공단, 2026). 조기수령은 소득이 있으면 지급이 정지되지만, 연기수령은 연기 기간 중 소득과 무관하게 선택할 수 있어요.
국민연금 손익분기 나이를 계산하는 방법은 무엇인가요?
조기 수령 5년 치 누적액을 월별 수령액 차이로 나누면 손익분기까지 걸리는 개월 수가 나와요. 국민연금공단 홈페이지에서 내 예상 수령액을 조회한 뒤, 조기·정상·연기 세 시나리오 수령액을 대입하면 돼요. 공단 시뮬레이션 기준으로 조기 vs 정상은 약 78~80세, 정상 vs 연기는 약 82~83세가 평균 손익분기예요 (2025).
소득이 있어도 국민연금 조기수령 신청해도 되나요?
신청은 가능하지만, 소득이 월 309만 원을 넘으면 실제 지급은 정지돼요 (국민연금공단, 2026). 소득이 기준 이하로 떨어지면 지급이 재개돼요. 직장을 다니는 50대라면 퇴직 후에야 조기수령 효과가 생기는 경우가 많아요.
건강이 안 좋으면 연금을 일찍 받는 게 맞나요?
기대수명이 짧다고 판단되면 조기수령이 합산으로 유리할 수 있어요. 손익분기인 78~80세 이전에 사망하면 조기수령의 누적 합산이 더 크거든요. 다만 이 결정은 되돌릴 수 없어요. 신청 전에 국민연금공단 상담(국번 없이 1355)에서 내 예상 수령액 기준 손익분기를 확인해 보는 게 좋아요.
본 콘텐츠는 금융상품 조건 비교와 계산을 위한 정보 제공 목적이며, 특정 금융상품의 가입·투자를 권유하지 않습니다. 금리·세율·조건은 확인일 기준이며 변경될 수 있습니다. 최종 판단과 결과는 독자 본인의 책임입니다.
50대 돈 가이드
50대 또래는 어디까지 왔을까요?
내 경우엔 얼마인지 계산해 보세요
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.