전망리포트
구글 클라우드가 분기 매출 248억달러를 찍었다. 같은 분기, 알파벳의 잉여현금흐름(FCF)은 마이너스로 돌아섰다. 성장과 현금 소멸이 동시에 일어나는 이 구조를 어떻게 읽어야 할까.
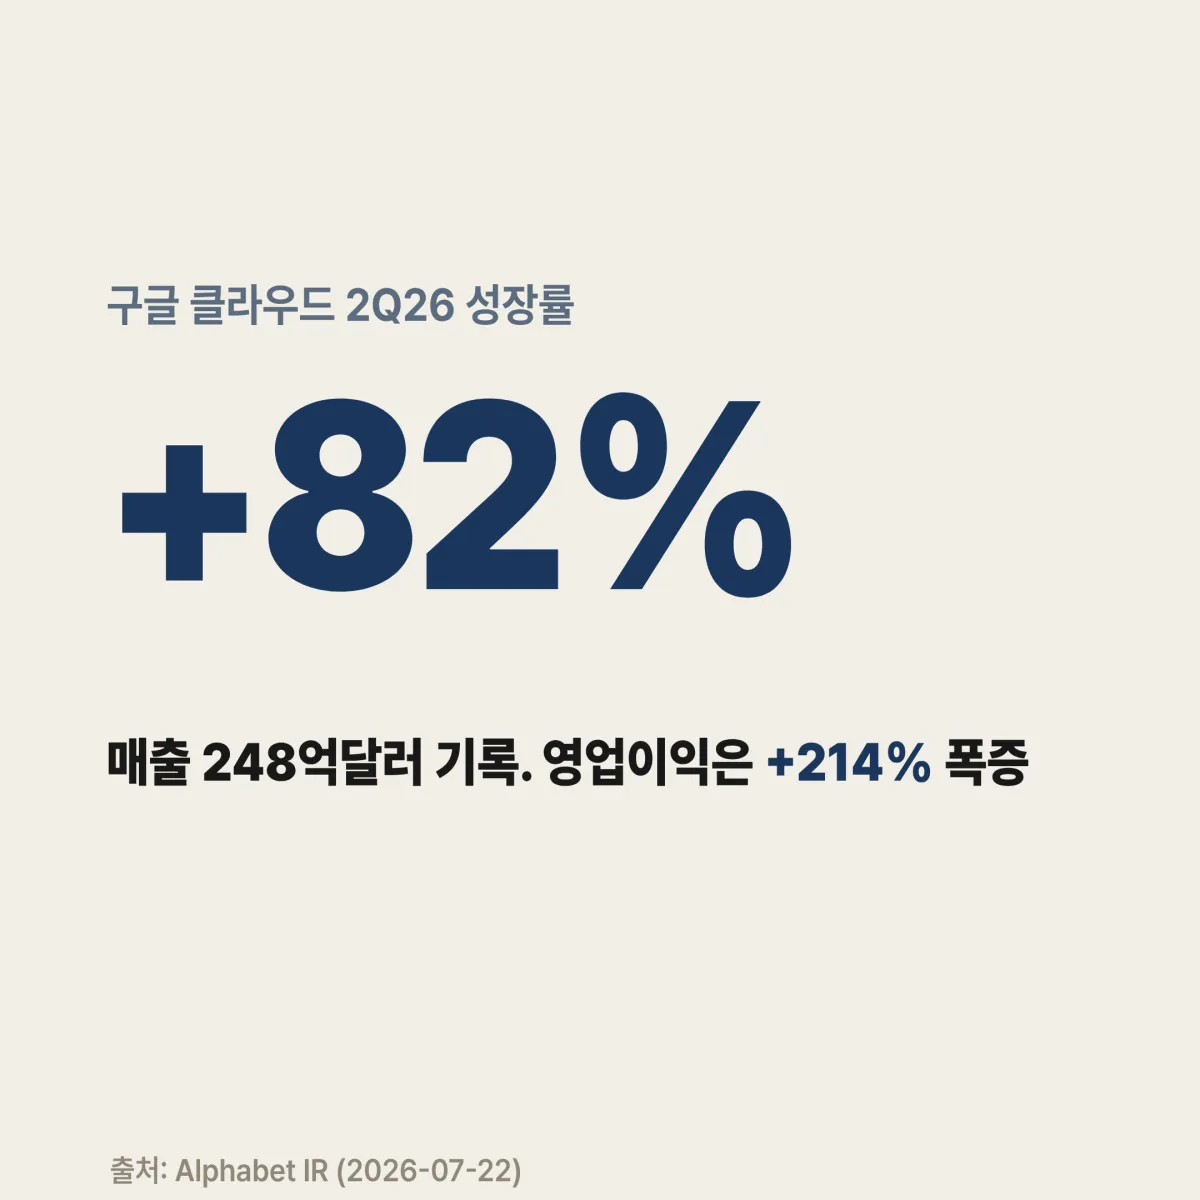
알파벳은 2026년 2분기(2Q26) 구글 클라우드 매출 248억달러(전년 대비 +82%)를 기록하며 클라우드 3위 탈환 경쟁에서 속도를 높였다. 그러나 같은 분기 자본지출(Capex) 449억달러가 현금창출력을 압도하면서 FCF는 -58.6억달러로 전환됐다. 2026년 7월 기준, 이 구조적 전환이 GOOGL 밸류에이션 프레임을 바꾸고 있다.
이 글의 주장은 단순하다. 구글 클라우드의 82% 성장은 진짜다 — 그러나 FCF 마이너스가 일시적 비용인지, 구조적 자본집약도 상승인지에 따라 GOOGL의 밸류에이션 프레임은 완전히 달라진다. 알파벳 2Q26 실적을 세그먼트별로 해부하고, 1년·5년·10년 시계열로 이 구조의 함의를 분석한다.
2Q26 실적 해부: 클라우드 248억달러와 서비스 수익의 온도 차
클라우드 세그먼트 — 수익성 임계점 돌파
Alphabet 공식 IR(2026-07-22)에 따르면 구글 클라우드 2Q26 매출은 248억달러, 전년 동기 대비 +82%다. 빅테크 클라우드 3사 중 가장 가파른 성장률이다. 더 중요한 숫자는 영업이익이다.
TradingKey(2026-07-22) 분석에 따르면 구글 클라우드 2Q26 영업이익은 88억달러다. 전년 동기 28억달러 대비 +214%다. 매출이 82% 성장하는 동안 영업이익은 세 배 이상 뛰었다. 레버리지 효과가 본격 가동됐다는 신호다.
핵심 관찰은 하나다. 2Q26 구글 클라우드 영업이익률은 약 35.5%다. 전년 동기는 약 18.4%였다. 한 해 만에 영업이익률이 두 배 가까이 뛰었다. 규모의 경제가 클라우드 수익성 구조를 빠르게 바꾸고 있다.
전사 매출 vs 클라우드 — 성장 기여도 역전
Alphabet IR·Yahoo Finance(2026-07-22)에 따르면 알파벳 2Q26 전사 총매출은 1,198억달러, YoY +24%다. 클라우드 매출 248억달러는 전사의 약 20.7%를 차지한다. 전사 평균보다 3.4배 빠른 성장이다. 클라우드가 전사 성장 엔진으로 자리를 굳혔다.
- 전사 총매출 1,198억달러, +24% YoY (Alphabet IR, 2026-07-22)
- 구글 클라우드 매출 248억달러, +82% YoY — 전사 대비 3.4배 빠른 성장
- 구글 클라우드 영업이익 88억달러, +214% YoY (TradingKey, 2026-07-22)
서비스(검색·유튜브·광고) 부문 성장률은 한 자릿수 중후반대에 머물렀다. 전통 광고 매출의 성숙, 클라우드의 가속 — 이 두 흐름의 교차가 알파벳 밸류에이션 논쟁의 출발점이다.
FCF -58억달러 쇼크: AI Capex 449억달러가 현금창출력을 압도하는 구조
Capex 449억달러 — 규모의 의미
Seeking Alpha(2026-07-22)에 따르면 알파벳의 2Q26 자본지출은 449억달러다. 2026년 연간 Capex 가이던스는 1,750~1,850억달러다. 분기 평균으로 환산하면 437~462억달러 수준이다. 2Q26 실적치가 가이던스 중앙값에 정확히 맞아 떨어진다. 이 투자 속도는 경영진의 전략적 의지다.
Korea Times·Herald Economy(2026-07-22)에 따르면 2Q26 FCF는 -58.6억달러다. 클라우드에서 88억달러를 벌면서도 전사 기준으로 현금이 빠져나갔다. Capex가 영업현금흐름을 초과했다.
FCF 마이너스의 두 가지 해석
FCF 마이너스를 어떻게 읽느냐에 따라 GOOGL 투자 thesis가 갈린다. 두 시나리오를 명확히 구분해야 한다.
| 시나리오 | 전제 | 밸류에이션 함의 |
|---|---|---|
| 일시적 투자 사이클 | AI 인프라 선투자 후 2~3년 내 현금화 | 현재 FCF 마이너스는 선행 지표 — 주가 조정 시 매력 |
| 구조적 자본집약도 상승 | 경쟁 심화로 Capex가 영구히 고수준 유지 | FCF 기반 밸류에이션 재조정 필요 — 멀티플 하락 압력 |
삼성증권 이영진 애널리스트는 2Q26 실적 발표 직후 AI 투자 지속 가능성을 핵심 쟁점으로 지목했다(2026-07-22). 이 질문이 2H26 GOOGL 주가 방향의 핵심 변수다.
엔터프라이즈 AI 수요 — Capex를 정당화하는 근거
Menlo Ventures(2025)에 따르면 엔터프라이즈 생성 AI 시장 지출은 2025년 370억달러다. 2024년 115억달러 대비 +222%다. 수요 폭발이 공급 투자를 끌어당기는 구조다.
Sundar Pichai CEO는 Alphabet 2Q26 어닝스콜(2026-07-22)에서 Fortune 100 기업의 약 90%가 구글 Gemini Enterprise를 사용한다고 밝혔다. 대기업 침투율이 이 수준이면 Capex는 수요를 뒤따르는 후속 투자에 가깝다. 단순 ‘출혈’로 보기 어렵다.
투자자 분기점: 성장률 재가속 vs 자본집약도 상승의 밸류에이션 함의
클라우드 경쟁 구도 — AWS·Azure와의 격차
구글 클라우드의 82% 성장은 인상적이다. 그러나 절대 규모에서 AWS·Azure와의 격차는 여전하다. Seeking Alpha(2026-07-22) 분석에 따르면 두 경쟁사 대비 성장률 격차 축소 여부가 2H26 밸류에이션의 핵심 변수다.
구글 클라우드의 구조적 강점은 두 가지다. 첫째, TPU(텐서 프로세싱 유닛) 자체 개발로 AI 워크로드 처리 비용 경쟁력이 있다. 둘째, Gemini Enterprise의 Fortune 100 기업 90% 침투는 락인(Lock-in) 효과를 만든다. 82% 성장의 실질 기반이다.
| 비교 축 | 구글 클라우드 | AWS·Azure 포지션 |
|---|---|---|
| 성장률 (2Q26) | +82% (Alphabet IR) | 인벤토리 수치 없음 — 정성 비교 |
| AI 기업 침투 | Fortune 100의 90% Gemini 사용 | 각자 대형 계약 기반 존재 |
| 영업이익 성장 | +214% YoY (TradingKey) | 절대 규모 우위 |
밸류에이션 재조정의 임계점
잉여현금흐름(FCF)은 전통적으로 빅테크 밸류에이션의 핵심 앵커다. FCF가 마이너스로 전환되면 시장은 두 가지 반응을 보인다. 성장주 프레임으로 읽으면 주가에 중립이다. 현금흐름 기반 프레임으로 읽으면 멀티플 하락 압력이 생긴다.
알파벳 2Q26 실적 발표 직후 주가는 강세·약세 의견이 갈렸다(Korea Times·Herald Economy, 2026-07-22). 이 분열 자체가 현재 시장의 불확실성을 드러낸다.
리스크는 하나다 — 2026년 연간 Capex 1,750~1,850억달러가 계획대로 집행되고도 클라우드 수익화가 예상보다 늦어질 경우다.
포트폴리오 시나리오: 인프라 수혜주 vs 인프라 부담주의 임계점
3단계 시나리오 분석
GOOGL 장기 투자자에게 필요한 것은 시나리오별 판단 기준이다. 동일한 Capex 데이터를 두고 낙관·중립·비관 시나리오는 완전히 다른 결론을 낸다.
| 시나리오 | 핵심 전제 | 관찰해야 할 신호 |
|---|---|---|
| 낙관 — 수혜주 유지 | 클라우드 82% 성장 지속, Capex 효율화, FCF 2027 회복 | 클라우드 영업이익률 추가 확대 + 분기 Capex 감소 신호 |
| 중립 — 전환기 | 성장률 둔화, Capex 고수준 유지, FCF 마이너스 2~3분기 지속 | 클라우드 성장률 60% 이하 하락 여부 |
| 비관 — 부담주 전환 | 경쟁 심화로 클라우드 ASP 하락, Capex 구조 고착화 | 영업이익률 역진 + Capex 가이던스 상향 조정 |
낙관 시나리오의 핵심 근거는 엔터프라이즈 AI 수요다. Menlo Ventures(2025) 기준 시장 지출이 2025년 370억달러로 전년 대비 222% 급증한 환경에서, 수요가 무너지지 않는 한 공급 인프라 투자는 회수 경로가 존재한다.
비관 시나리오의 근거는 경쟁 구도다. AWS와 Azure도 대규모 AI 인프라를 확장 중이다. 공급이 동시에 늘면 클라우드 단가 하락 압력이 생긴다. 이 경우 Capex는 회수되지 않는 매몰비용에 가까워진다.
1년·5년·10년 — 시계열 분기점
단기(1년) 핵심 카탈리스트는 세 가지다. 3Q26 클라우드 성장률 유지 여부, 분기 Capex 감소 신호, FCF 회복 시점 가이던스다. 이 셋이 2H26 주가 방향을 결정한다.
중기(5년) 변수는 AI 상용화 속도다. Fortune 100 기업 90%의 Gemini Enterprise 채택이 중소기업과 글로벌 신흥시장으로 확산되면, 클라우드 TAM(총유효시장)이 현재보다 수 배 커진다. 그 경우 현재의 Capex는 미래 수익의 씨앗으로 재평가된다.
장기(10년) 핵심은 AI 인프라 패러다임의 방향이다. 클라우드 중심 AI가 엣지·온디바이스 AI로 무게중심을 옮기면, 지금 집행하는 데이터센터 Capex의 회수 기간이 늘어난다. 반대로 클라우드 중심 구조가 지속되면 구글의 현재 포지션은 구조적 해자가 된다.
편집팀의 시선: 균형 결론과 추적 지표
강점과 리스크의 공존 구조
알파벳 2Q26의 구조는 명확하다. 클라우드 세그먼트는 수익성과 성장률이 동시에 개선됐다. 전사 FCF는 마이너스다. 이 두 사실은 모순이 아니다. 클라우드의 88억달러 영업이익이 다른 사업부와 Capex로 흡수됐다는 의미다.
GOOGL 장기 보유 투자자가 추적해야 할 핵심 지표는 세 가지다.
- 구글 클라우드 분기 성장률 추이 — 82%가 3Q26에도 유지되는지, 아니면 60% 이하로 둔화하는지
- 분기 Capex 방향성 — 449억달러가 피크인지, 추가 상향 조정이 있는지
- 클라우드 영업이익률 방향 — 2Q26의 약 35.5% 수준이 확장되는지 역진하는지
AI 인프라 수혜주 관점에서의 비교 포지셔닝
GOOGL을 AI 인프라 수혜주 프레임으로 볼 것인지, 인프라 투자 부담주로 볼 것인지는 데이터가 아니라 해석의 문제다. 동일한 248억달러 클라우드 매출과 449억달러 Capex를 두고, 시장은 이미 의견이 갈렸다. 메타 Compute 2026 사례처럼 빅테크의 AI 클라우드 수익화 경쟁은 장기 투자자에게 중요한 비교 축이다.
앤트로픽 1GW 데이터센터 전략이 보여주듯 AI 인프라 경쟁은 특정 기업을 넘어 섹터 전반의 Capex 사이클로 진행 중이다. GOOGL 단독이 아니라 AI 인프라 Capex 사이클 전반의 맥락에서 포지션을 정의해야 한다. 오픈AI의 분기 적자 구조와 비교하면, 알파벳의 FCF 마이너스는 수익성 기반이 훨씬 강한 투자 국면임을 알 수 있다.
투자의견은 제시하지 않는다. 판단의 기준은 명확하다 — Capex 방향성과 클라우드 성장률의 교차점이 2026년 하반기 GOOGL 밸류에이션의 분기점이다.
리스크 분석: 호황의 이면
리스크 매트릭스 — 발생 가능성과 영향도
82% 성장률 뒤에 가려진 리스크를 직시해야 한다. 장기 투자자에게 리스크 식별은 수익 발굴만큼 중요하다.
- Capex 고착화 리스크 (발생 가능성: 중, 영향도: 대) — 연간 Capex 가이던스 1,750~1,850억달러가 2027년 이후에도 유지될 경우 FCF 회복 시점이 시장 예상보다 늦어진다
- 클라우드 성장률 둔화 리스크 (발생 가능성: 중, 영향도: 대) — AWS·Azure의 AI 인프라 확장으로 가격 경쟁이 심화될 경우 82% 성장률은 지속 불가능하다
- AI 수익화 지연 리스크 (발생 가능성: 중, 영향도: 중) — Fortune 100 기업의 Gemini 사용이 실제 과금 매출로 전환되는 속도가 예상보다 느릴 수 있다
- 규제 리스크 (발생 가능성: 중, 영향도: 중) — 빅테크 AI 인프라 독과점 우려로 미국·EU 규제 강화 시 Capex 회수 경로가 제약된다
이 리스크들을 종합하면, GOOGL의 현재 구조는 ‘고성장 고투자’다. 성장이 지속되면 리스크는 흡수된다. 성장이 둔화되는 순간 투자 부담이 전면에 부상한다.
관찰해야 할 변곡점은 2026년 4분기 실적이다. 연간 Capex 가이던스를 소화한 후 FCF 회복 여부가 확인되는 시점이다.
AI 규제 환경 변화도 핵심 리스크 축이다. AI 규제 리스크 전반과 엔터프라이즈 AI 거버넌스 투자 전략을 함께 참고하면 규제 환경의 전체 그림이 보인다.
자주 묻는 질문
구글 클라우드 2Q26 매출과 성장률은 얼마인가요?
Alphabet 공식 IR(2026-07-22)에 따르면 구글 클라우드 2Q26 매출은 248억달러, 전년 동기 대비 +82%다. 같은 분기 영업이익은 88억달러로, 전년 동기 28억달러 대비 +214% 성장했다(TradingKey, 2026-07-22). 매출보다 빠른 영업이익 개선이 핵심이다.
알파벳 FCF가 마이너스로 전환된 이유는 무엇인가요?
2Q26 FCF -58.6억달러 전환의 직접 원인은 자본지출(Capex) 449억달러다(Korea Times·Herald Economy, 2026-07-22). AI 데이터센터·인프라 투자로 영업현금흐름을 초과하는 지출이 발생했다. 2026년 연간 Capex 가이던스는 1,750~1,850억달러로, 현 투자 속도가 경영진의 전략적 선택임을 보여준다(Seeking Alpha, 2026-07-22).
구글 클라우드와 AWS, Azure의 차이점은 무엇인가요?
구글 클라우드는 세 클라우드 중 가장 높은 성장률(+82%, 2Q26)을 기록 중이나 절대 시장점유율은 AWS·Azure보다 낮다. 구글의 차별화 요소는 TPU 자체 개발 기반의 AI 처리 비용 경쟁력과 Fortune 100 기업의 90% Gemini Enterprise 채택이다(Sundar Pichai, 2026-07-22 어닝스콜). 성장률 격차 축소 여부가 2H26 밸류에이션 핵심 변수다(Seeking Alpha, 2026-07-22).
구글 클라우드 성장이 지속될 수 있나요?
지속 가능성의 핵심 근거는 엔터프라이즈 AI 수요다. Menlo Ventures(2025) 기준 엔터프라이즈 생성 AI 시장 지출은 2025년 370억달러로 전년 대비 222% 급증했다. 수요가 이 속도로 팽창하는 구조에서는 공급 인프라 투자가 정당화된다. 단, AWS·Azure의 동시 확장에 따른 가격 경쟁이 심화되면 성장률 둔화 압력이 생긴다.
GOOGL 장기 투자자라면 FCF 마이너스를 어떻게 봐야 하나요?
FCF 마이너스가 일시적 투자 사이클인지 구조적 자본집약도 상승인지가 핵심 판단 기준이다. 3Q26·4Q26 클라우드 성장률 유지 여부와 분기 Capex 방향성 — 피크냐 추가 상향이냐 — 을 추적해야 한다. 투자 판단 전 최신 알파벳 공식 IR 자료를 확인하고 전문가 상담을 권장한다. 알파벳 공식 IR은 Alphabet 투자자 관계(abc.xyz/investor)에서 확인할 수 있다.
본 콘텐츠는 투자 정보 제공을 목적으로 작성되었으며, 특정 금융상품에 대한 투자 자문이 아닙니다. 모든 투자 판단과 그에 따른 결과는 투자자 본인의 책임이며, 투자 전 전문가 상담을 권장합니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.