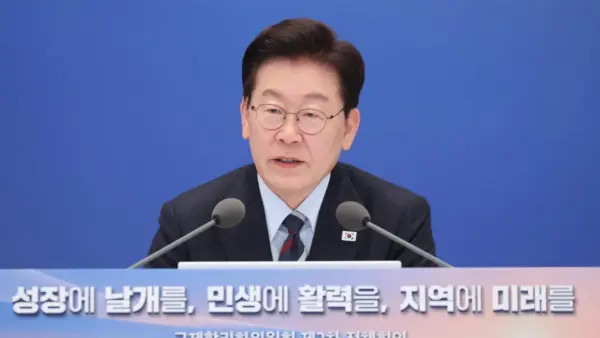
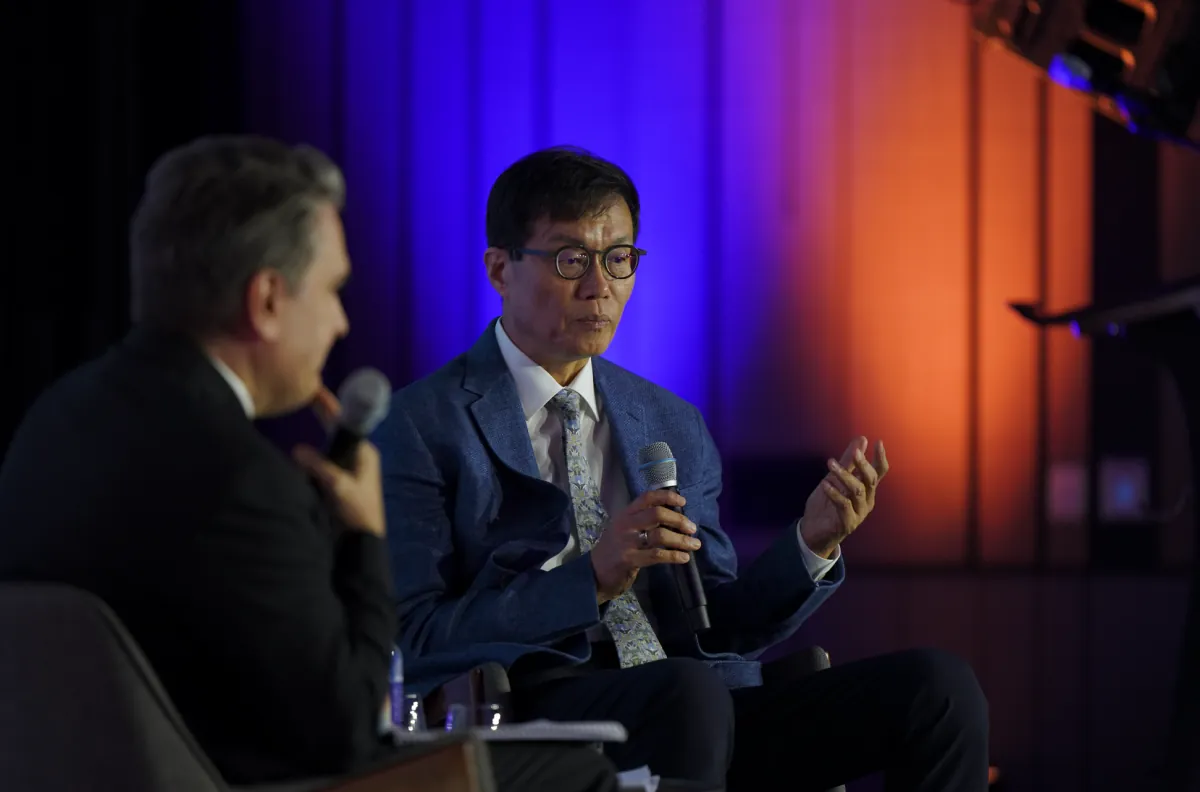
이창용 한국은행 총재가 “한국은 이제 대외채권국(해외에 돈을 더 많이 빌려준 나라)”이라며 환율이 올라도 예전처럼 겁낼 필요가 없다고 말했어요.
무슨 일이에요?
이창용 총재는 2026년 9월 한 포럼에서 이렇게 말했어요. 한국은 과거에 돈을 해외에서 빌려 쓰는 대외채무국(해외에 빚이 많은 나라)이었어요. 그래서 환율이 오르면 갚아야 할 빚도 커져서 나라 전체가 흔들렸죠.
그런데 지금은 반대예요. 한국이 해외에 투자한 금융자산이 빌린 돈보다 훨씬 많은 대외채권국(해외에 돈을 빌려준 나라)이 됐어요. 올 상반기 경상수지(나라가 해외와 거래해서 번 돈)도 사상 최대 수준 흑자를 냈다고 해요.
총재는 또 “지금 환율은 수출·수입보다 글로벌 자본 흐름(돈이 어느 나라로 들어오고 나가느냐)에 따라 움직이는 선진국형 구조로 바뀌었다”고 했어요.
내 돈엔 무슨 뜻이에요?
환율이 오르면 해외 자산을 가진 사람은 평가이익(환차익)을 봐요. 예를 들어 해외 ETF나 달러 예금을 갖고 있으면 원화로 환산한 가치가 올라가요.
반대로 해외 직구나 달러 결제가 잦은 분은 같은 상품이라도 더 많은 원화를 내야 해요. 예를 들어 월 10만 원어치 달러 결제를 하는데 환율이 10% 오르면 실질 지출이 11만 원이 돼요.
총재 발언의 핵심은 “환율이 오른다고 나라 경제가 무너지던 시대는 지났다”는 거예요. 정책 당국이 과거처럼 환율 방어에 외환보유고를 쏟아붓지 않아도 될 수 있다는 뜻이기도 해요. 다만 기준금리 결정, 재정지출(정부 예산), 중동 정세 같은 변수가 여전히 남아 있어요. 환율에 직접적으로 닿는 내 지출 변화는 달러 결제 금액 기준으로 따져 보면 돼요.
지금 해볼 것
- 내 숫자를 넣어 보세요: 환율 계산기 (원화↔외화) — 예: 매달 100달러 결제한다면 환율 1,300원일 때 13만 원, 1,430원이면 14만 3,000원으로 1만 3,000원 더 나가요.
- 해외 직구·구독 서비스 결제가 있다면 월 지출을 원화로 다시 계산해 보세요. 현재 환율은 한국은행에서 확인하세요.
- 앞으로 한국은행 금융통화위원회가 기준금리를 추가 조정할 경우 환율 흐름도 바뀔 수 있으니, 다음 금통위 일정(한국은행 홈페이지)을 확인해 두세요.
출처: 한국경제신문
이 글이 도움이 됐어요?
어떤 점이요? 하나만 골라 주세요.
어떤 점이요? 하나만 골라 주세요.
고마워요. 다음 글에 반영할게요.